SOFR金利スワップ監査とは、米国のリスクフリー金利であるSOFR(Secured Overnight Financing Rate)を基準とした金利スワップ取引における価格算定・リスク管理プロセスを独立第三者が検証する手続きである。
目次
概要
米国の主要な短期金利指標としてLIBORが長らく使用されていたが、2008年金融危機以降に発覚した不正操作問題や市場流動性の低下から、より透明性と取引実態に即した指標への移行が求められた。SOFRは米国国債担保ローン市場で発生するオーバーナイトレーニング金利を基に算出されるため、実際の資金調達コストを反映しやすいと評価された。金融機関はSOFRベースのスワップ取引を拡大した一方で、価格設定モデルやリスク計測方法が新しい指標に適合しているかどうかを検証する必要性が高まった。そこで生まれたのがSOFR金利スワップ監査である。
役割と機能
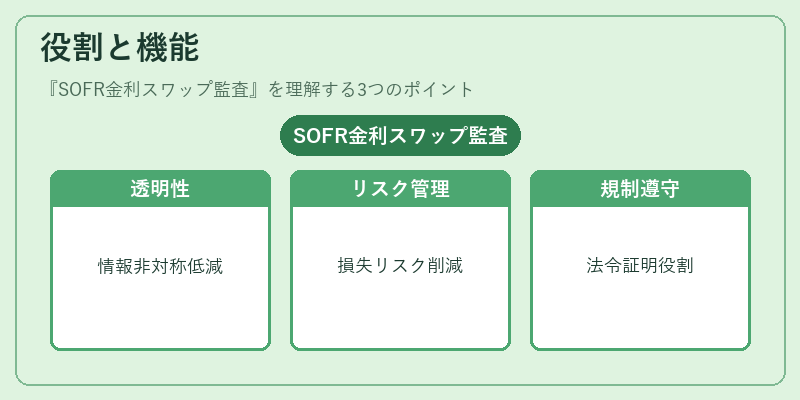
- 市場透明性の確保 – SOFRベース取引は実際の担保取引に基づくため、価格設定における情報非対称を低減できる。監査はモデルやデータ入力の正当性を検証し、投資家・規制機関への説明責任を果たす。
- リスク管理の強化 – 金利スワップは金利変動リスクヘッジに広く利用されるため、価格算定モデルが市場と整合しているか確認することで、予期せぬ損失発生リスクを低減できる。
- 規制遵守 – 金融庁や米国証券取引委員会(SEC)などの監督機関は、SOFRベース取引に対しても適切な内部統制と情報開示を求めている。監査結果は法令遵守状況の証明として機能する。
- カウンターパーティー評価 – スワップ相手方との信用リスクを定量化し、必要に応じて担保設定や損失計上基準を見直す指標となる。
特徴
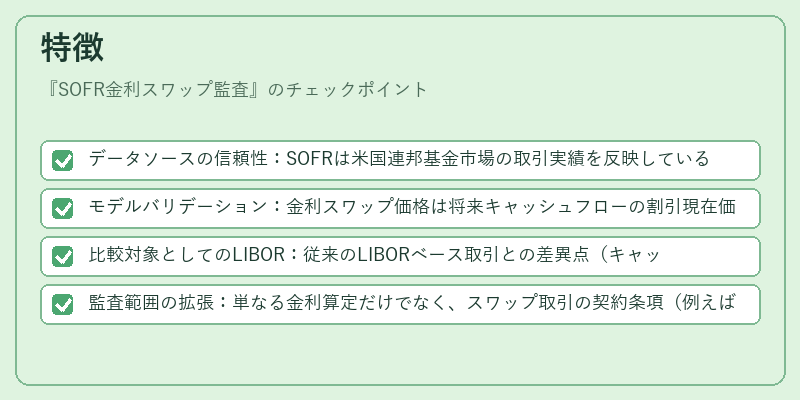
- データソースの信頼性:SOFRは米国連邦基金市場の取引実績を反映しているため、監査では公的に公開されたレート情報と内部計算との整合性が重視される。
- モデルバリデーション:金利スワップ価格は将来キャッシュフローの割引現在価値で算定されるため、ディスカウントファクターやボラティリティ曲線を構築するモデルの妥当性検証が不可欠。
- 比較対象としてのLIBOR:従来のLIBORベース取引との差異点(キャッシュフロータイミング、担保コスト)を明示し、移行期間中における価格調整メカニズムを検証する。
- 監査範囲の拡張:単なる金利算定だけでなく、スワップ取引の契約条項(例えば、パーティー間のリスク分担や損失計上方法)も対象に含めるケースが増加。
現在の位置づけ
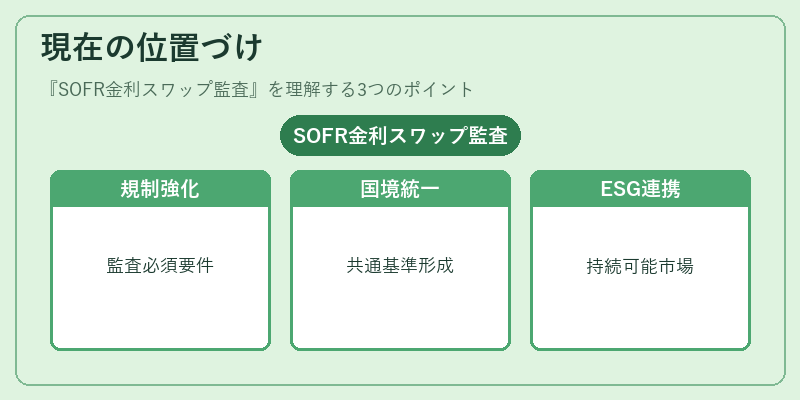
SOFR金利スワップ監査は、金融市場全体での指標移行を加速させる重要な手段として位置付けられている。米国ではDodd‑Frank法やBasel III規制により、リスク管理と内部統制の強化が求められる中、SOFRベース取引の監査は必須要件となりつつある。また、欧州連合(EU)も自国指標への移行を進める際にSOFRを参考にしており、国境を越えたスワップ市場で共通基準として機能する可能性が高い。近年では、ESG投資の拡大と合わせて、環境・社会的要因を考慮した金利指標への切替も議論される中、SOFR監査は持続可能な金融市場構築に寄与する役割が期待される。
×
続きを読むには確認が必要です