金融業におけるROICとは、企業が投資した資本に対してどれだけの利益を生み出すかを示す指標である。
概要
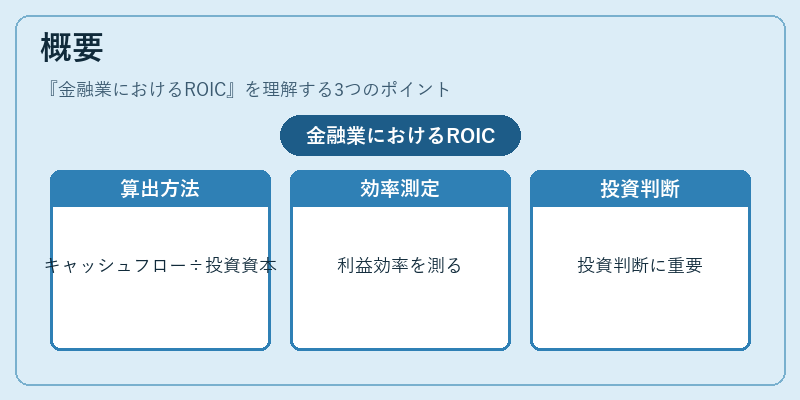
ROIC(Return on Invested Capital)は、営業活動や投資活動から得られるキャッシュフローを、負債と株主資本を合わせた「投資資本」で割ることで算出される。企業が持つ全ての資本を活用し、どれだけ効率的に利益を上げているかを測定するため、資本コストとの比較や長期的な価値創造を評価する際に不可欠となっている。金融機関では、貸借対照表全体の健全性と投資判断基準として重視される。
役割と機能
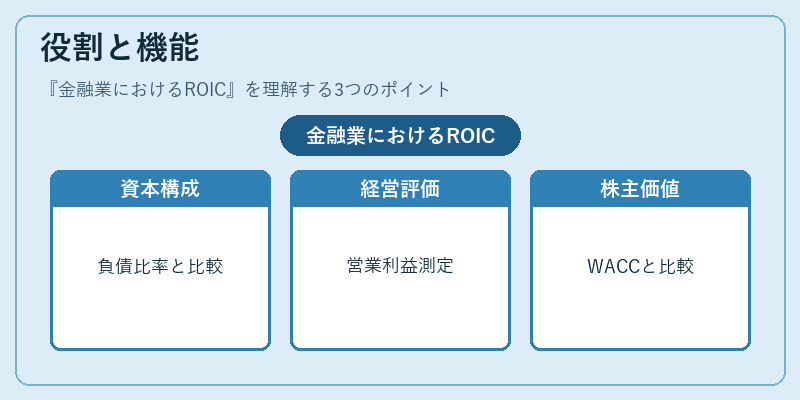
ROICは、投資家が企業の資本効率を比較検討するための主要指標である。具体的には、以下の場面で活用される。
- 資本構成分析:負債比率や自己資本比率と組み合わせて、資本コストに対する実際のリターンを測定。
- 経営評価:営業利益や経常利益が投資資本に対してどれだけ高いかを示し、経営陣の意思決定効果を可視化。
- 株主価値創造:WACC(加重平均資本コスト)と比較し、企業が市場価値を増大させているか判断。
特徴
- 投資資本に焦点:売上高や総資産ではなく、実際に利益生成に直接関与する資本を対象。
- キャッシュフロー重視:営業キャッシュフローが基準となり、税効果や利息支払い後の純粋な収益性を評価。
- 長期的指標:短期的な利益変動に左右されず、持続可能な価値創造を測る。
これらの特性により、ROICは資本効率を単一数値で把握できる点が大きな利点となっている。
現在の位置づけ
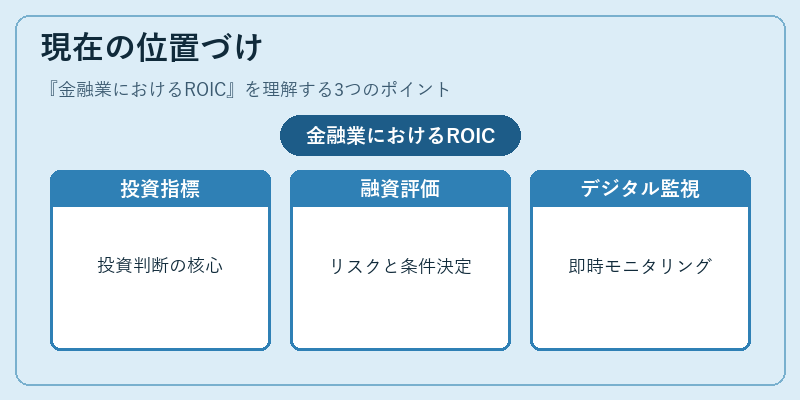
近年、企業統治やESG(環境・社会・ガバナンス)への関心が高まる中、ROICは投資判断の重要指標としてさらに注目を集めている。特に、金融機関は貸出先企業のリスク評価でROICを参考にし、資本コストとのギャップを把握して融資条件を決定するケースが増加。規制当局も、投資家保護や市場安定化を目的として、ROICベースのパフォーマンス指標導入を推進している。さらに、デジタル化による財務データ収集が容易になったことで、リアルタイムでROICをモニタリングし、経営改善サイクルに組み込む動きが広がっている。
続きを読むには確認が必要です
関連記事