売上総利益減価償却影響とは、企業の売上総利益に計上される減価償却費用が与える非現金的な影響を示す指標である。
この概念は、実際の営業活動によって生み出された収益性と、固定資産の減価償却という会計処理の間に存在するズレを把握するために用いられる。
目次
概要
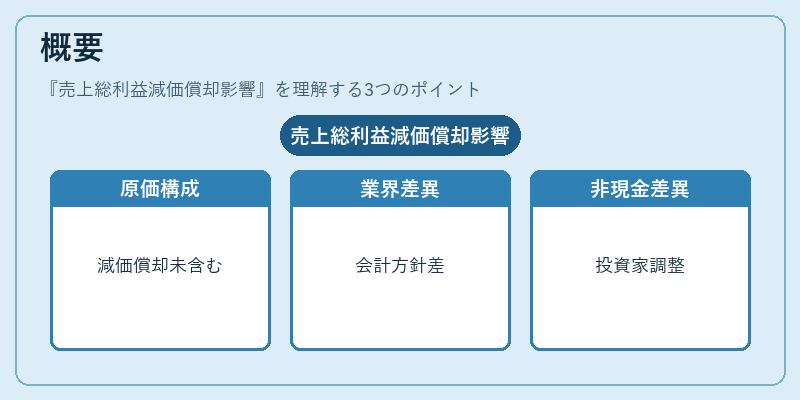
売上総利益は「売上高-売上原価」で算定されるが、売上原価には通常、製造コストや仕入れ価格のみが含まれ、減価償却費は計上されない。
しかし、企業の資産構成に応じて、固定資産の減価償却を売上原価に組み込む会計方針も存在するため、同一業種内で比較するとズレが生じる。
その結果、営業活動の実態と財務諸表上の利益との間に非現金的な差異が発生し、投資家やアナリストは「売上総利益減価償却影響」を用いて調整を行う。
役割と機能
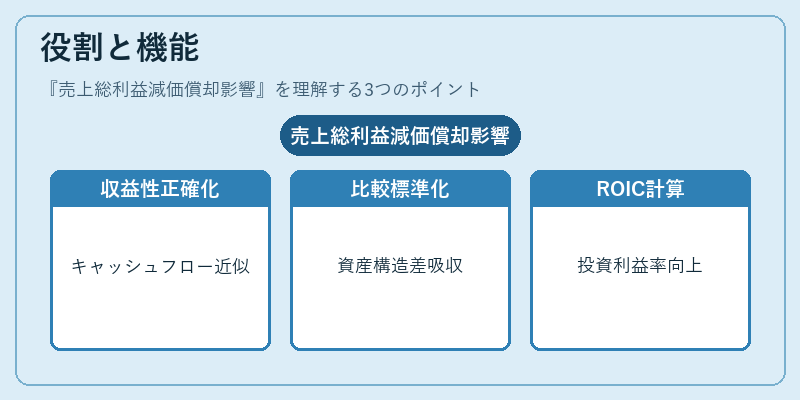
- 営業収益性の正確化
減価償却費を除外することで、実際に発生したキャッシュフローに近い売上総利益を算出できる。 - 企業間比較の標準化
資産構造が異なる企業同士で売上総利益を比較する際、減価償却の扱い差を吸収しやすくなる。 - 資本回転率・ROIC計算への影響
売上総利益から減価償却を除外した値は、投下資本に対する利益率(ROIC)や経営効率指標の入力値として利用される。
特徴
- 非現金性
減価償却費は実際のキャッシュアウトフローを伴わないため、売上総利益減価償却影響は「営業活動による純粋な収益力」を示す。 - 会計基準依存度
IFRSとUS GAAPでは固定資産の減価償却計算方法や売上原価への組み込み方が異なるため、調整の必要性は国際的に変動する。 - 業種別差異
製造業・重工業など資本集約型企業では減価償却費が大きく、影響度も高い。一方でサービス業では相対的に小さくなる。
現在の位置づけ
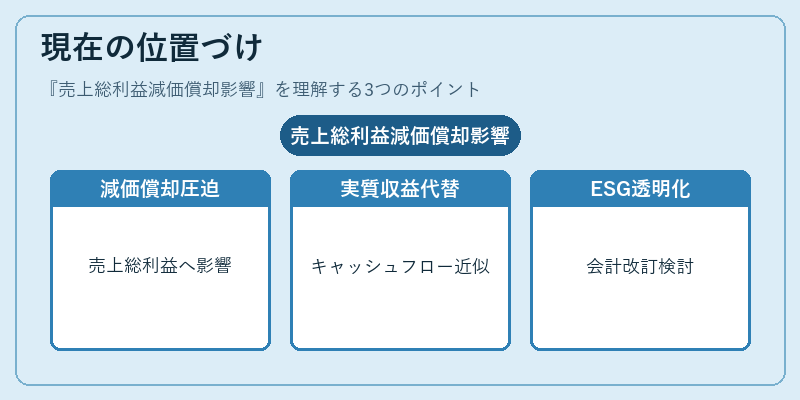
近年、設備投資が増加しつつある産業やテクノロジー企業において、減価償却費は売上総利益に大きな圧迫要因となる。
アナリストはこの指標を用いて「営業キャッシュフローに近い実質的収益」を評価し、投資判断やバリュエーションモデルの入力とするケースが増えている。
さらに、ESG報告書やサステナビリティ開示で企業価値の非財務面を重視する動きに伴い、減価償却費の透明性向上も期待されており、会計基準の改訂が検討される場面もある。
総じて、売上総利益減価償却影響は、企業の実態経営力を把握し、投資家・債権者にとって重要な情報源となりつつある。
×
続きを読むには確認が必要です