インザマネーオプションの実際確率シミュレーションとは、金融デリバティブにおける原資産価格の将来推移を数値的に再現し、オプションが満期時に権利行使価格を上回る(コール)または下回る(プット)の確率を算出する手法である。
目次
概要
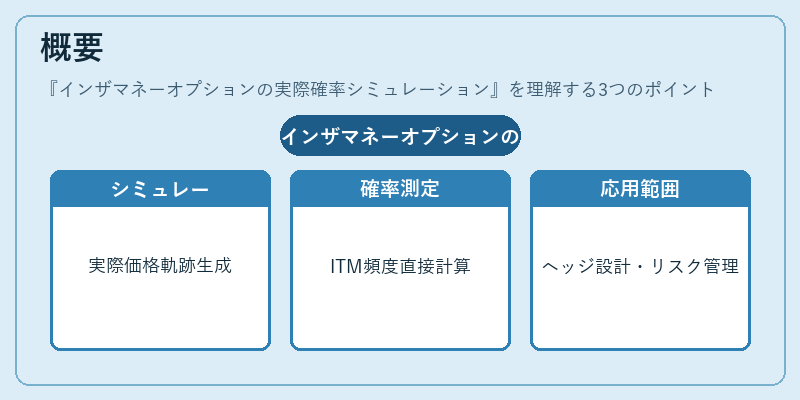
オプション価値の評価では、ブラック‑ショールズモデルなど解析的な式が用いられるが、実際の市場では金利やボラティリティが時間とともに変動し、原資産の分布も非正規になる場合が多い。インザマネー確率シミュレーションは、こうした不確実性を数値的に取り込み、実際に起こりうる価格軌跡を多数生成することで、オプションがITMとなる頻度を直接測定できる点で特徴づけられる。主にモンテカルロ法をベースとし、リスク管理やヘッジ設計に応用される。
役割と機能
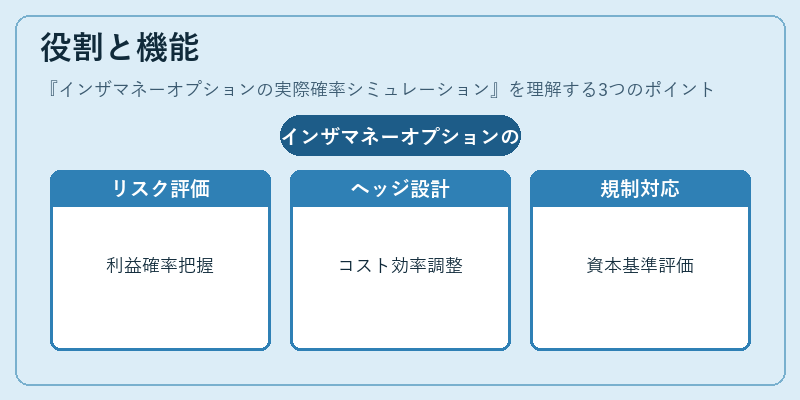
- リスク評価:投資家はシミュレーション結果から、ポートフォリオ内のオプションが実際に利益を生む確率を把握でき、損失限度を設定しやすくなる。
- ヘッジ設計:ITM確率が高いと予測される期間でヘッジ比率を調整することで、コスト効率の高いリスク転嫁が可能になる。
- 価格感応性分析:ガンマやベガなどの二次感応度をシミュレーション上で検証し、パラメータ変更時の価値変動を定量化できる。
- 規制対応:金融庁等が要求するバリュー・アット・リスク(VaR)計算において、オプションのITM確率を入力要素とし、資本充足基準への適合性を評価できる。
特徴
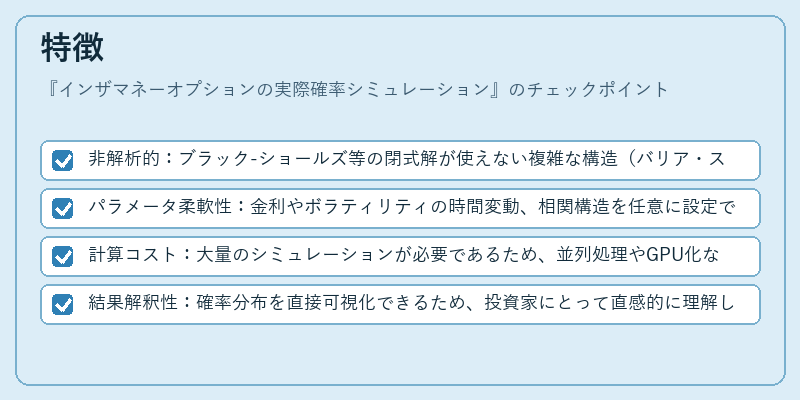
- 非解析的:ブラック‑ショールズ等の閉式解が使えない複雑な構造(バリア・ストラドル・バスケットオプションなど)でも対応可能。
- パラメータ柔軟性:金利やボラティリティの時間変動、相関構造を任意に設定できるため、実務上の市場データと近似しやすい。
- 計算コスト:大量のシミュレーションが必要であるため、並列処理やGPU化などのハードウェア最適化が重要となる。
- 結果解釈性:確率分布を直接可視化できるため、投資家にとって直感的に理解しやすい。
現在の位置づけ
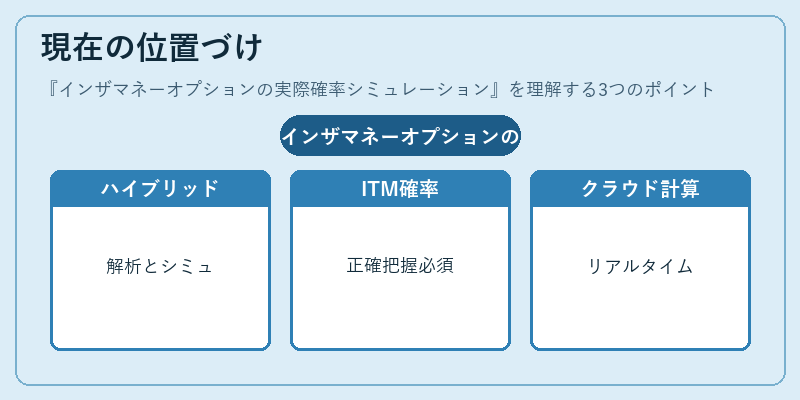
近年の金融市場は高頻度取引・アルゴリズムトレードが主流となり、オプション価格決定要因が複雑化している。そのため、解析モデルだけでなく実際確率シミュレーションを組み合わせたハイブリッド評価手法が増えてきている。特に、規制強化の中で資本計算やストレステストにおいて、オプションのITM確率を正確に把握することが求められる場面が拡大している。また、クラウドベースの計算リソースを利用したリアルタイムシミュレーションサービスも登場し、金融機関はコストと精度のバランスを取りながら導入を進めている。
×
続きを読むには確認が必要です