自己資本比率の上限値とは、企業が保有する自己資本(株主資本)に対して負債をどれだけ抑えるかを示す指標のうち、法令や規制によって設定された上限のことを言い切る。
目次
概要
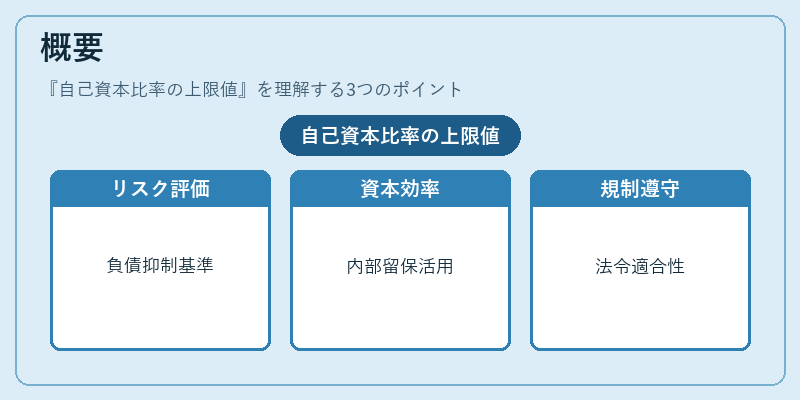
自己資本比率は「自己資本 ÷ 総資本」で計算され、企業が外部から調達する負債に対して内部留保でどれだけ補強できているかを示す。上限値は主に金融機関や投資家のリスク評価基準として設定される。銀行業界では、自己資本比率の最低基準が定められており、その上に余裕分を設けることで信用格付け向上や市場からの信頼獲得を図る。また、企業統治の観点からも過度なレバレッジは経営リスクを高めるため、内部規定で上限値を設定するケースが多い。
この上限値は、国際的な会計基準(IFRS)や国内法令により異なる場合があるが、共通して「過度の負債比率を抑えつつ、資本効率を確保する」ことが目的である。
役割と機能
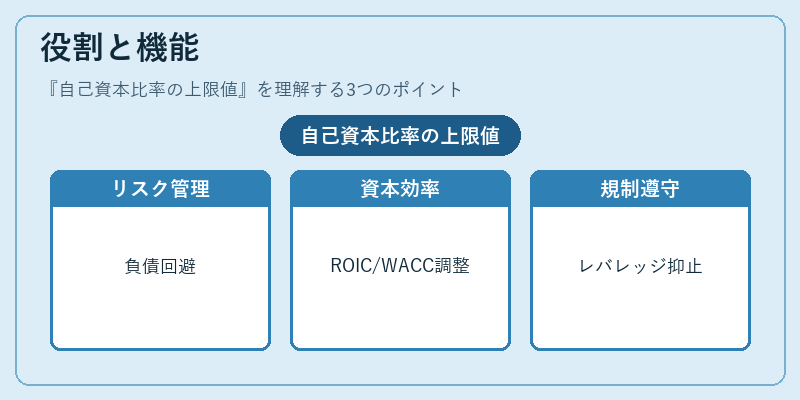
自己資本比率の上限値は、以下のような場面で機能する。
- リスク管理:負債過多に伴う金利支払義務や返済期限を回避し、財務安定性を維持する。
- 資本効率の指標化:上限値内で運営されることで、ROIC(投下資本利益率)とWACC(加重平均資本コスト)のバランスが保たれ、株主価値最大化に寄与する。
- 規制遵守:金融庁や監査法人が定める自己資本比率の最低基準を満たすだけでなく、上限値によって過剰なレバレッジを防止し、監督機関からの指摘リスクを低減する。
- 市場評価:投資家は自己資本比率が高い企業を財務健全性が高いと判断しやすく、株価へのポジティブな影響をもたらす。
特徴
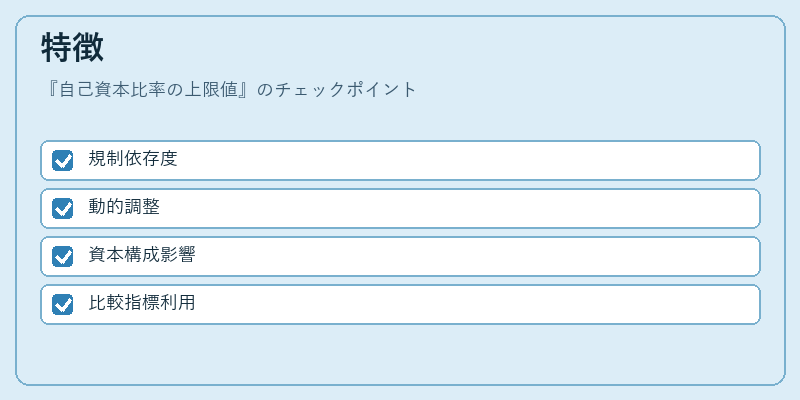
| 項目 | 説明 |
|---|---|
| 規制依存度 | 金融機関では法令で定められた最低基準がある一方、上限値は業界の慣行や企業内部統制によって決まる。 |
| 動的調整 | 経済環境の変化(景気拡大・縮小)に応じて上限値を見直すことが一般的で、固定された数値ではない。 |
| 資本構成への影響 | 上限値を超えると追加自己資本の調達や負債削減策(リファイナンス)が必要となり、キャッシュフロー計画に直結する。 |
| 比較指標としての利用 | 同業他社との比較で「上限値近辺にあるかどうか」を評価し、競争力や財務健全性を測る手段となる。 |
現在の位置づけ
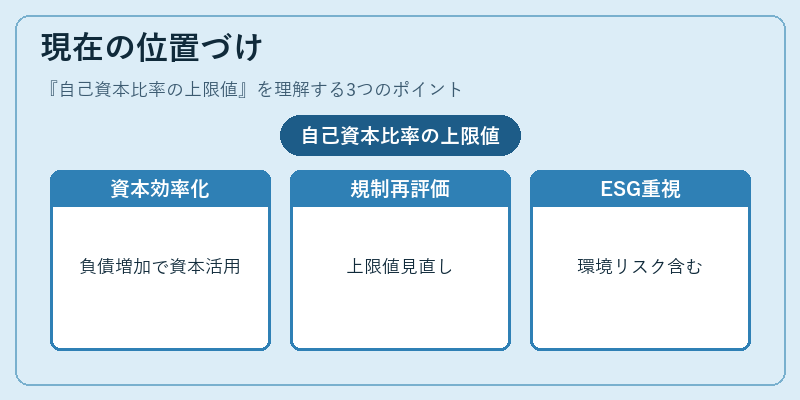
近年では低金利環境下で企業が負債比率を高めて資本効率化を図る動きが見られる一方、金融危機後の規制強化により自己資本比率の上限値は再評価されつつある。特に、国際的な会計基準(IFRS)では企業統治と投資家保護を重視し、自己資本比率の適正範囲が明示されるケースが増えている。また、デジタル化・ESG投資の普及に伴い、財務レバレッジだけでなく環境・社会的リスクも考慮した上限値設定が求められるようになってきている。企業はこの上限値を基に資本構成戦略を策定し、長期的な安定性と投資家価値の最大化を両立させることが重要である。
×
続きを読むには確認が必要です