自己資本比率と資本回収率とは、企業の財務健全性や投資効率を定量化するために用いられる指標である。自己資本比率は総資産に対する自己資本の割合を示し、負債依存度を測る一方、資本回収率は投下資本に対して得られた利益やキャッシュフローの割合を示すため、投資判断の根拠となる。
目次
概要
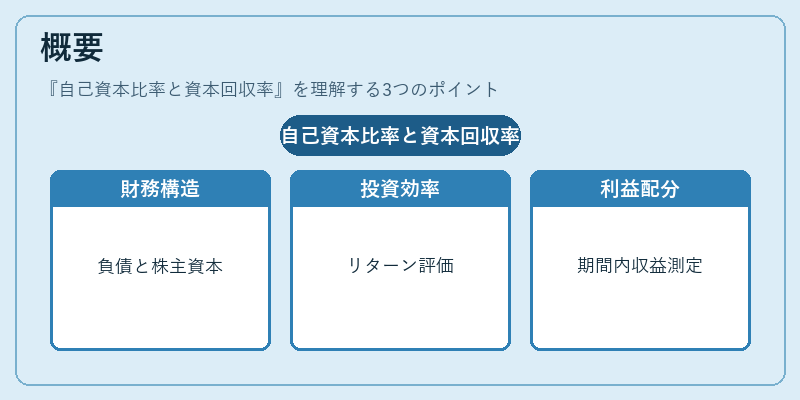
自己資本比率は、企業が外部から調達した負債と自社株主からの出資で構成される財務構造を数値化する指標である。特に、貸借対照表上の総資産と自己資本(株主資本+留保利益)の比率として計算され、企業がどれだけ自らの資源で事業を支えているかを示す。
一方、資本回収率は投資家や経営者が資金投入に対してどれだけのリターンを得ているかを評価する指標である。通常、一定期間内に計上された利益またはキャッシュフローを投下資本(自己資本+長期負債)で割ることで算出され、投資効率やプロジェクトの収益性を測定するために活用される。
役割と機能
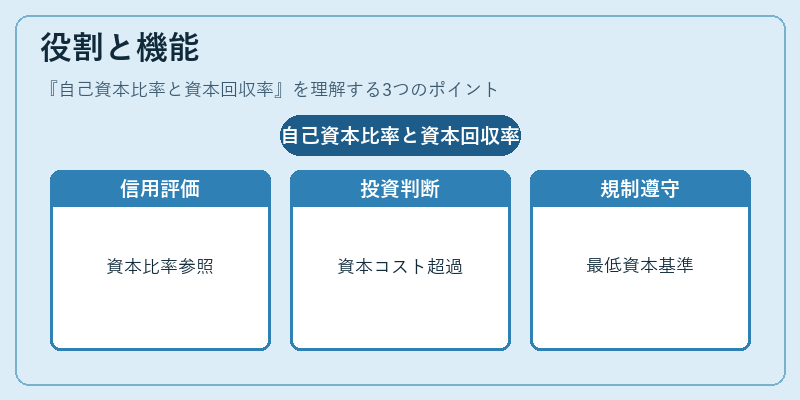
- 信用評価:金融機関は自己資本比率を参照し、返済能力やリスクレベルを判断する。高い比率は低リスクとみなされる一方、過度の株主資本だけでは成長資金が不足する恐れもある。
- 投資意思決定:資本回収率は資本コスト(WACC)を上回るかどうかでプロジェクト採否を決める際に重要となる。ROICと併用されることが多い。
- 経営戦略:自己資本比率の変動は、株主還元方針や負債管理戦略の指標として内部統制や長期計画策定に利用される。
- 規制遵守:金融機関に対する最低自己資本基準(Basel III)や上場企業の開示義務は、これらの比率を前提とした監督体制を支える。
特徴
| 指標 | 主な特徴 | 典型的な用途 |
|---|---|---|
| 自己資本比率 | 負債比率に対する逆指標。自己資本の増減が直接影響 | 信用評価、財務健全性チェック |
| 資本回収率 | 投資リターンを時間価値で測定しない簡易版 | プロジェクト採否、投資効率比較 |
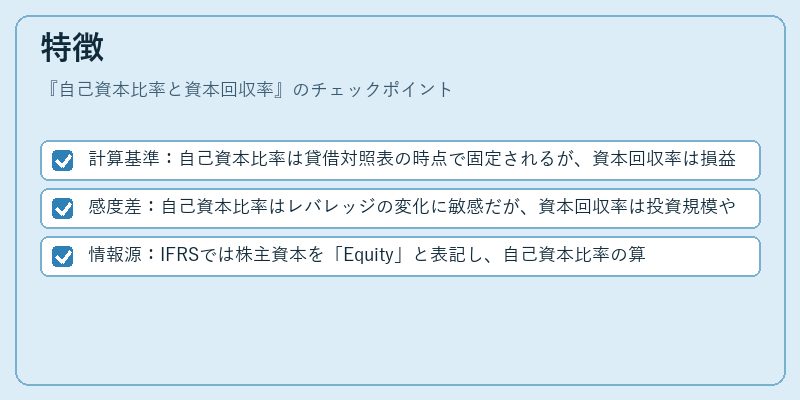
- 計算基準:自己資本比率は貸借対照表の時点で固定されるが、資本回収率は損益計算書・キャッシュフロー計算書から期間を選択して算出できる。
- 感度差:自己資本比率はレバレッジの変化に敏感だが、資本回収率は投資規模や利益率によって大きく左右される。
- 情報源:IFRSでは株主資本を「Equity」と表記し、自己資本比率の算出基準が明示的に定められている。資本回収率は会計基準よりも投資分析手法として広く採用される。
現在の位置づけ
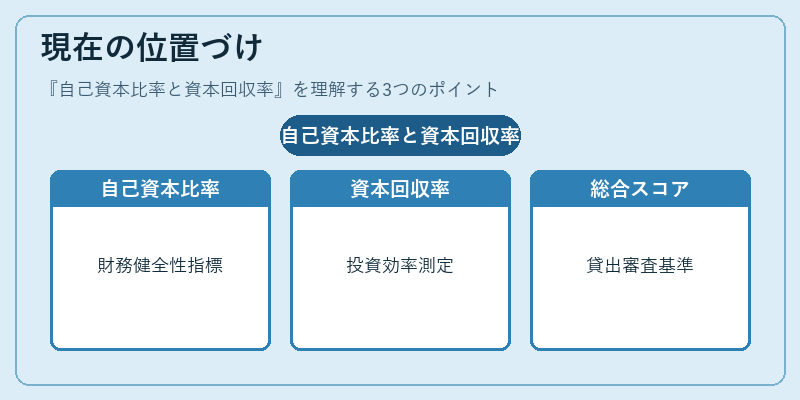
近年の低金利環境と規制強化を背景に、自己資本比率は企業価値評価や信用格付けにおいて重要な指標であり続けている。特に、金融機関が貸出審査時に「自己資本比率」+「負債対資産比」を組み合わせた総合スコアを用いるケースが増加している。
一方、資本回収率は投資家向けの情報開示(IR)やM&A評価で重視される。企業が持続可能な成長を図る中で、ROICとともに「資本回収率」を用いた内部統制指標として組み込む動きが顕著だ。また、ESG投資の拡大に伴い、資本回収率を環境・社会的リターンと結び付けた評価手法も試行されている。
総じて、自己資本比率は財務構造の健全性を示す定量指標として不可欠であり、資本回収率は投資効率を測る実務的ツールとして金融・経済分析における位置づけが確立されつつある。
×
続きを読むには確認が必要です