為替差益調整とは、国際取引等に伴う外貨建て資産・負債の時価評価差額を損益計算書上で調整する会計処理である。
目次
概要
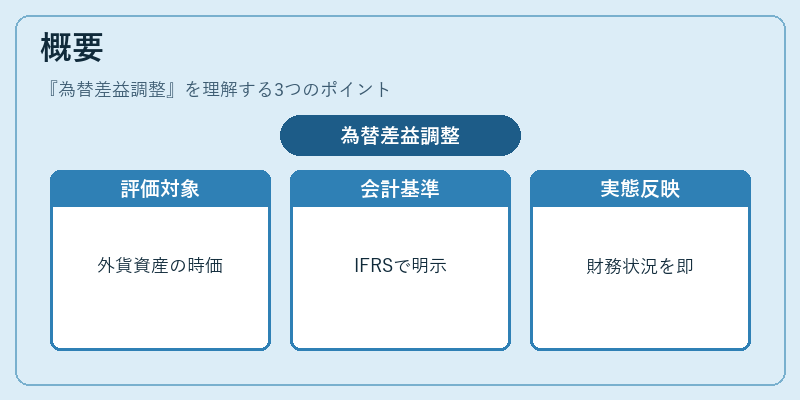
為替差益調整は、企業が保有する外貨預金、売掛金、買掛金などの時価評価を行う際に発生する為替変動による利益または損失を、財務諸表上で正確に反映させるために設けられた仕組みである。国際会計基準(IFRS)では「外貨換算差額調整」や「為替差益・差損」として明示され、企業の財務状況を実態に即した形で提示することが求められる。
役割と機能
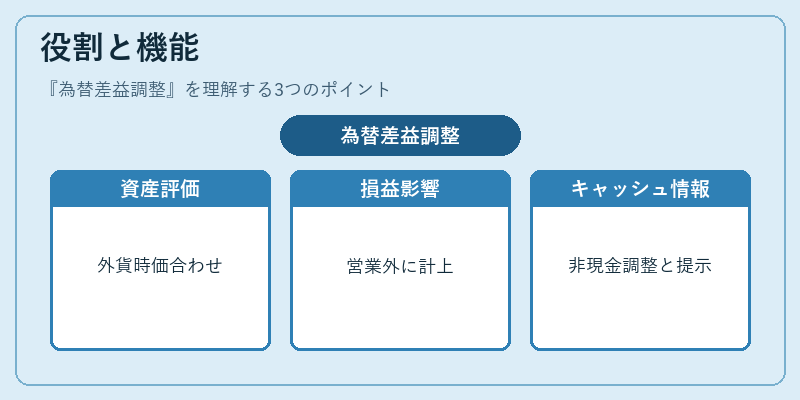
- 資産負債評価の適正化:外貨建て項目は為替レート変動により時価が変動し、貸借対照表上の金額を実際の市場価値に合わせる。
- 損益計算書への反映:為替差益・差損は営業外収益や費用として区分され、経常利益へ直接影響する。
- キャッシュフロー計算書との調整:非現金項目であるため、キャッシュフローの「調整項目」として取り扱われることが多い。
- 投資家情報提供:為替変動リスクを定量化し、投資判断に必要な情報を提示する。
特徴
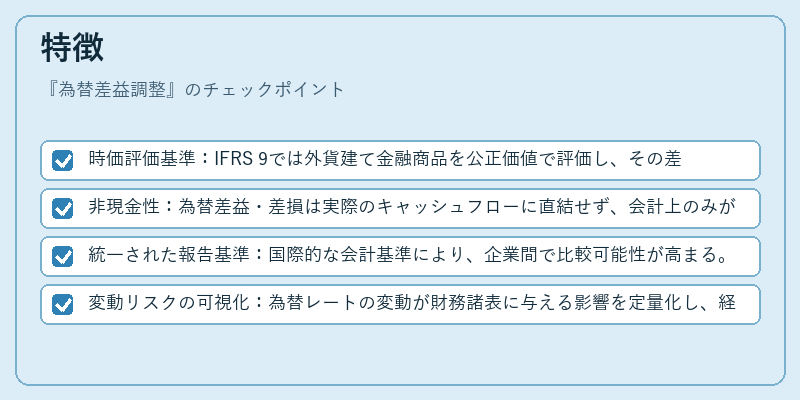
- 時価評価基準:IFRS 9では外貨建て金融商品を公正価値で評価し、その差額は損益計算書へ直接計上される。
- 非現金性:為替差益・差損は実際のキャッシュフローに直結せず、会計上のみが影響する点が特徴。
- 統一された報告基準:国際的な会計基準により、企業間で比較可能性が高まる。
- 変動リスクの可視化:為替レートの変動が財務諸表に与える影響を定量化し、経営判断材料とする。
現在の位置づけ
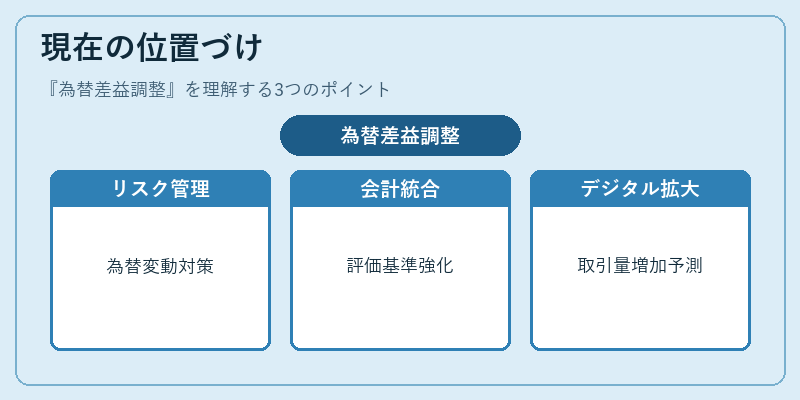
近年のグローバル取引拡大に伴い、外貨建て資産・負債は増加している。為替差益調整は、企業が国際市場でのリスクを管理し、投資家への透明性を確保するため不可欠な要素となっている。また、IFRS 9以降の金融商品評価基準の改訂により、外貨換算差額の扱いがさらに厳格化されており、企業は為替リスク管理と会計処理を統合した戦略的アプローチが求められている。さらに、デジタル通貨やクロスボーダー決済サービスの普及に伴い、外貨取引量の増大が予測されるため、為替差益調整は今後も重要性を増す見込みである。
×
続きを読むには確認が必要です