経常利益の税率調整の税務調整対象とは、企業が計算する経常利益に対し適用される税金の実効税率を調整するために特定された項目である。これらは、法定税率と実際に課税される税額との差異を反映させ、財務諸表上の利益水準をより正確に比較可能にする役割を担う。
概要
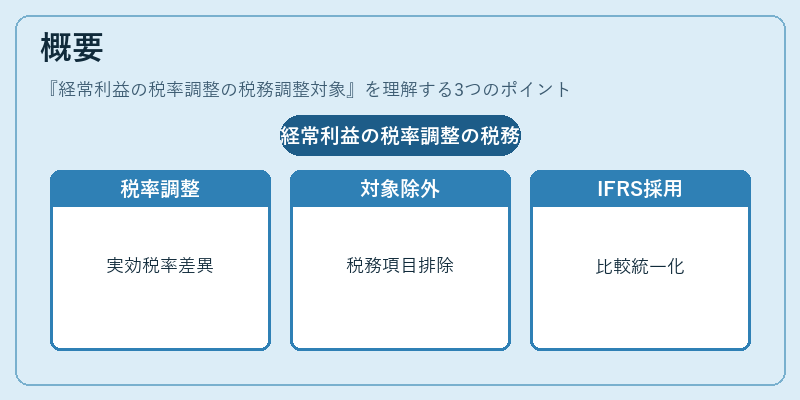
経常利益は営業活動・投資活動・財務活動から生じた収益と費用を合算した指標であるが、税金はその計算過程で必ず差し込まれる。日本の税制では、法人税率や住民税等が複数存在し、また税額控除や繰延税金資産・負債といった特殊項目も影響するため、実効税率は法定税率とは必ずしも一致しない。そこで、経常利益の税率調整において「税務調整対象」として認識される項目を明示的に除外または加算し、統一された税率で計算した「調整後経常利益」を算出する仕組みが確立された。これは、国際財務報告基準(IFRS)や日本の会計基準(J-GAAP)の両方で採用されており、企業間・時系列比較を容易にするために不可欠な概念となっている。
役割と機能
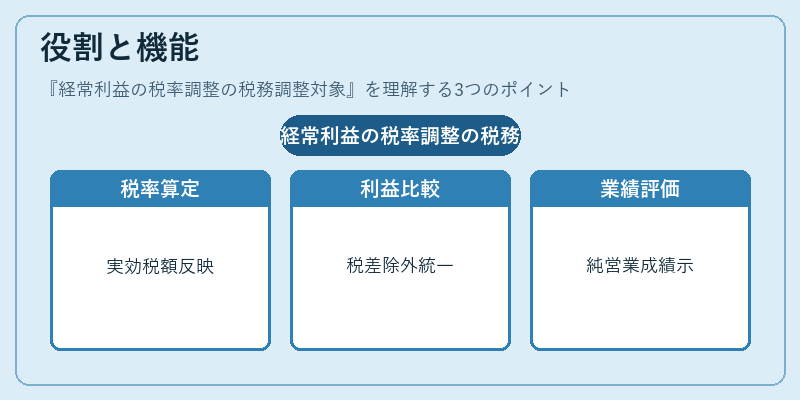
税務調整対象は主に以下のような場面で活用される。
1. 実効税率の算定:経常利益から除外すべき税金(例えば、繰延税金資産による将来還付分)や加算すべき税金(特別税額控除など)を調整し、実際に課税された税額を正確に反映する。
2. 利益比較の標準化:異なる税制環境下にある企業間で経常利益を比較する際、税率差異を除外した上で統一基準に沿った数値を提供する。
3. 業績評価指標の補完:調整後経常利益は、投資家やアナリストが企業の本質的な収益力を測る際に用いられ、税金の影響を排除した純粋な営業成績を示す。
4. 内部統制と監査:税務調整対象の適切な認識は、会計処理上の誤差や不正を防止するために重要であり、監査プロセスにおいても重点検証項目となる。
特徴
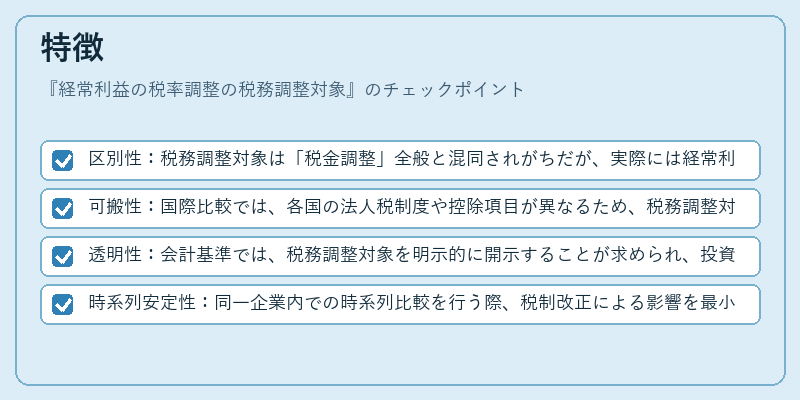
- 区別性:税務調整対象は「税金調整」全般と混同されがちだが、実際には経常利益計算上の税率差異を修正するために限定的に使用される。
- 可搬性:国際比較では、各国の法人税制度や控除項目が異なるため、税務調整対象は企業ごとにカスタマイズされる必要がある。
- 透明性:会計基準では、税務調整対象を明示的に開示することが求められ、投資家への情報提供の質が向上する。
- 時系列安定性:同一企業内での時系列比較を行う際、税制改正による影響を最小限に抑えるため、調整対象の変更は注記で説明される。
現在の位置づけ
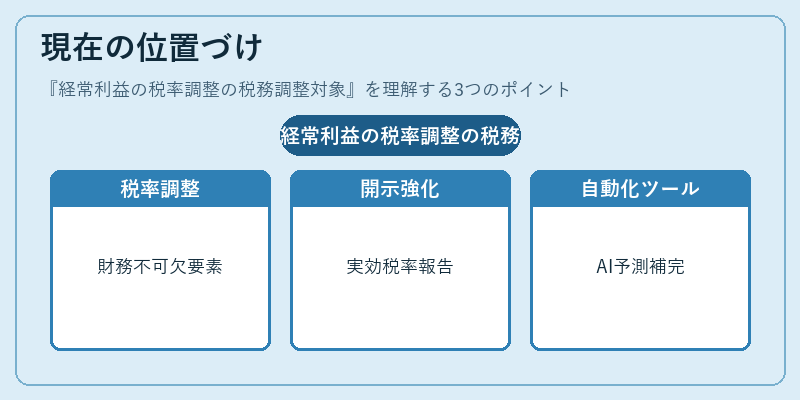
近年、税務環境の複雑化と国際的な税金情報共有(OECDのBEPSプロジェクト等)に伴い、経常利益の税率調整は財務分析の不可欠要素となっている。IFRSでは「実効税率」や「税金費用」の開示が強化されており、日本企業も同様に税務調整対象を詳細に報告することが求められる。さらに、デジタル化の進展により、税務調整対象の計算は自動化ツールやAIによる予測モデルで補完されつつある。結果として、投資家やアナリストは税金影響を除外した本質的な収益力を迅速かつ正確に把握できるようになり、企業の財務健全性評価において重要度が増している。
続きを読むには確認が必要です