モーゲージ担保証券VaRとは、モーゲージ担保証券(MBS)ポートフォリオに対する市場リスクを統計的手法で定量化した指標である。
目次
概要
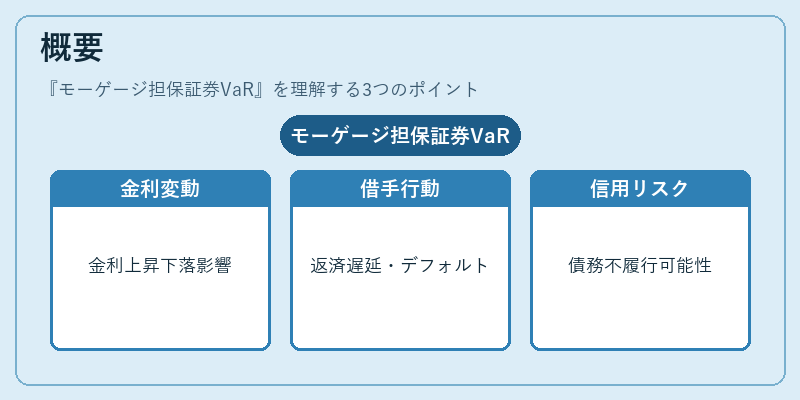
モーゲージ担保証券は住宅ローン等の債権プールを裏付けとし、投資家へキャッシュフローを分配する金融商品である。MBS の価値変動は金利変動だけでなく、借り手の返済行動(プレーショントラブル)や信用リスクに大きく左右される。本指標は、こうした多様なリスク要因を統合し、特定期間内に一定確率で被る可能性がある最大損失額を算出することで、投資家・金融機関のリスク管理基準とする。
役割と機能
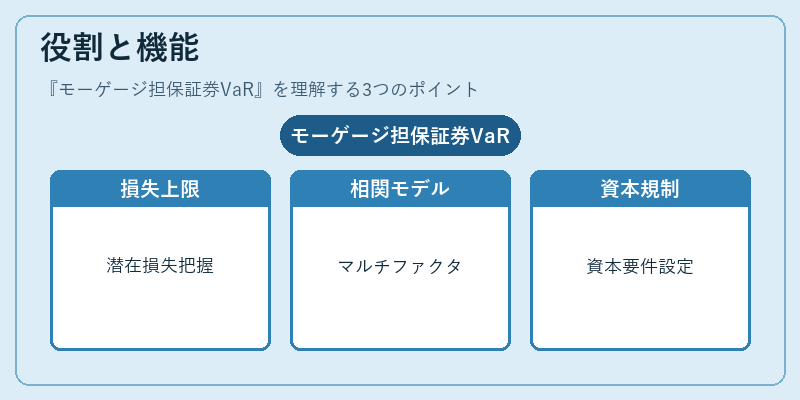
VaR はポートフォリオ全体の潜在的損失上限を把握し、資本配分やヘッジ戦略立案に活用される。MBS の場合、金利スワップ・通貨スワップ等他デリバティブと組み合わせた複合ポートフォリオでは、相関構造を考慮したマルチファクターモデルが採用されることが多い。さらに、規制機関は VaR を資本要件の一部として設定し、金融システム全体の安定性確保に寄与する。
特徴
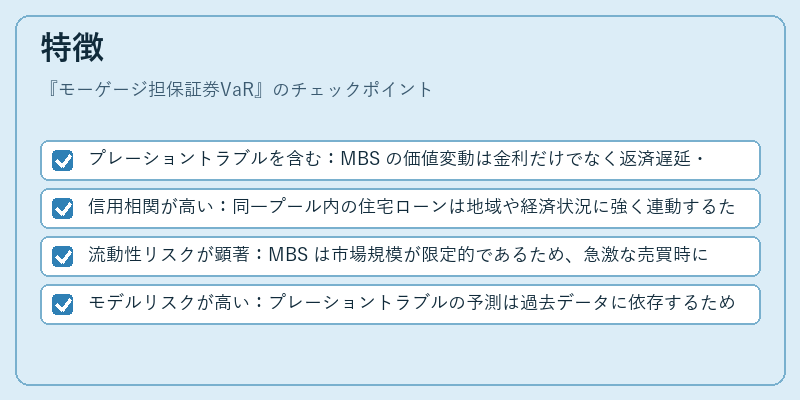
- プレーショントラブルを含む:MBS の価値変動は金利だけでなく返済遅延・早期解約によるキャッシュフロー変更が大きく影響し、従来の市場リスク VaR とは異なる構造を持つ。
- 信用相関が高い:同一プール内の住宅ローンは地域や経済状況に強く連動するため、信用損失の相関係数が大きい。
- 流動性リスクが顕著:MBS は市場規模が限定的であるため、急激な売買時に価格変動が拡大しやすい。
- モデルリスクが高い:プレーショントラブルの予測は過去データに依存するため、将来の経済環境変化を正確に反映できないケースが多い。
現在の位置づけ
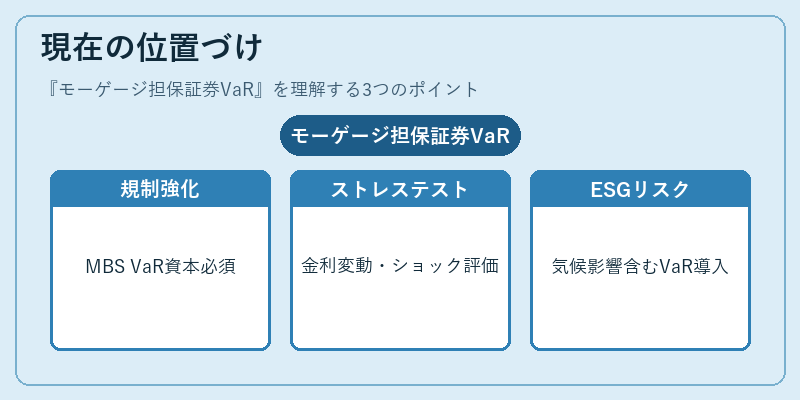
近年の金融規制強化(Basel III/IV 等)では、MBS の VaR を資本計算に組み込むことが求められ、金融機関は内部モデルを精緻化している。また、ストレステストやシナリオ分析と併用することで、極端な金利変動・経済ショック時のリスク評価が可能となっている。さらに、ESG 要因や気候関連リスクの影響を考慮した VaR の導入も進められており、MBS 投資における総合的なリスク管理フレームワークは継続的に拡張されている。
×
続きを読むには確認が必要です