営業利益率外部費用調整とは、企業の営業利益率を算出する際に、事業活動に直接関係しないが実質的にコストとして発生している外部費用(規制遵守費用・環境対策費・委託サービス料等)を考慮して調整した指標である。
目次
概要
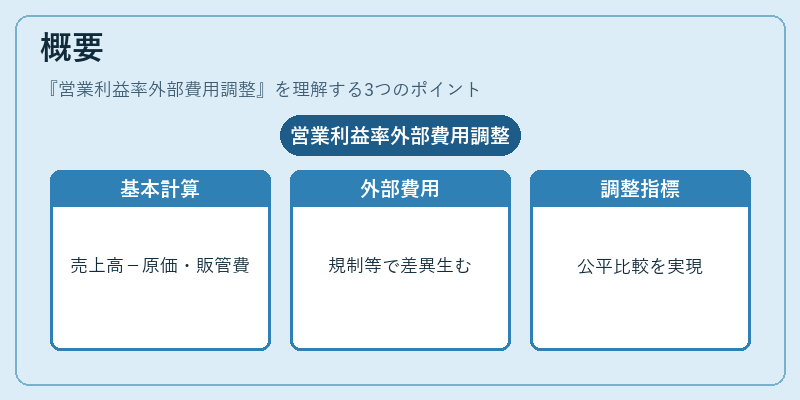
企業の営業利益率は、売上高から売上原価と販売管理費を差し引いた値として計算される。だが、業界特有の規制や環境対策に伴う外部費用は、同一業種内でも企業間で大きく異なることがある。このような費用を無視すると、実際の運営効率を正確に比較できず、投資判断や経営評価に誤差が生じる。営業利益率外部費用調整は、こうした非売上関連費用を加味し、企業間・業界間で公平なパフォーマンス指標を提供するために導入された。
役割と機能
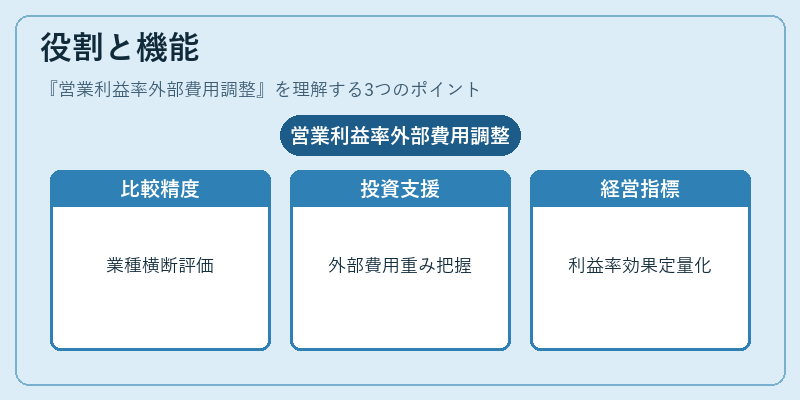
- 比較の正確化:同一業種内でも規制負担が異なる企業を横断的に評価できる。
- 投資判断支援:外部費用の重みを把握することで、将来キャッシュフローへの影響を見積もりやすくなる。
- 経営改善指標:外部費用削減策が営業利益率に与える効果を定量化し、マネジメントの意思決定をサポートする。
特徴
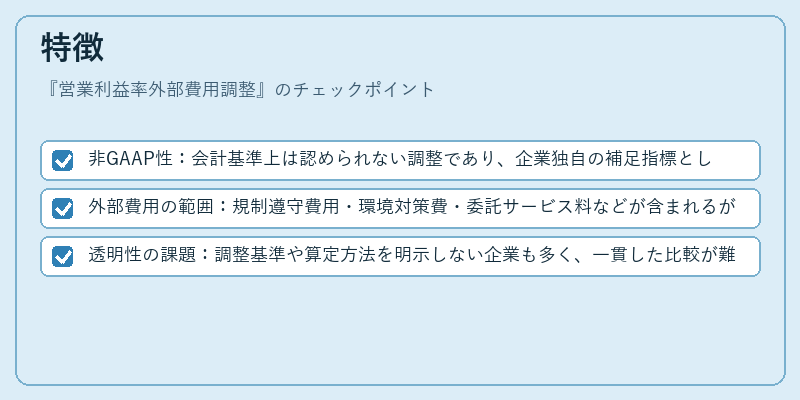
- 非GAAP性:会計基準上は認められない調整であり、企業独自の補足指標として扱われる。
- 外部費用の範囲:規制遵守費用・環境対策費・委託サービス料などが含まれるが、内部コストは除外される。
- 透明性の課題:調整基準や算定方法を明示しない企業も多く、一貫した比較が難しい場合がある。
現在の位置づけ
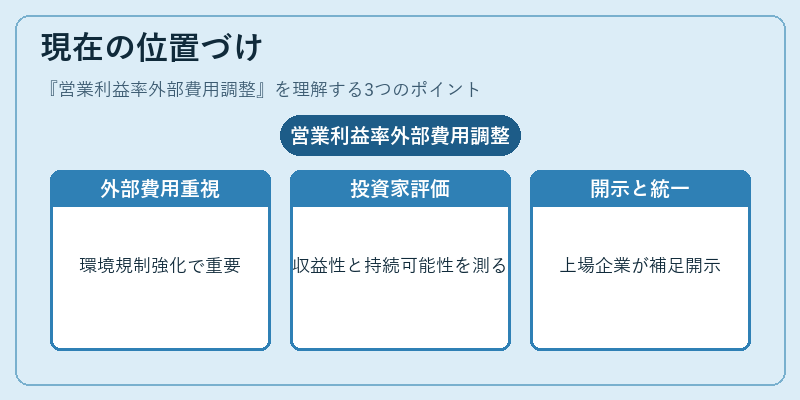
近年、ESG要件や規制強化に伴い外部費用は重要な経営課題となっている。投資家やアナリストは、営業利益率外部費用調整を補足情報として活用し、企業の持続可能性と収益性を総合的に評価する傾向が強まっている。IFRS では標準化されていないものの、多くの上場企業が経営層討議やアニュアルレポートで補足開示しており、将来的には統一された指標として採用される可能性もある。
×
続きを読むには確認が必要です