ネット銀行の投資商品とは、インターネットを通じて顧客に対して販売・管理される金融商品群である。
それらは株式、債券、投資信託、ETF、構造化商品など多岐にわたり、従来の窓口型銀行よりも低コスト・高利便性を特徴とする。
概要
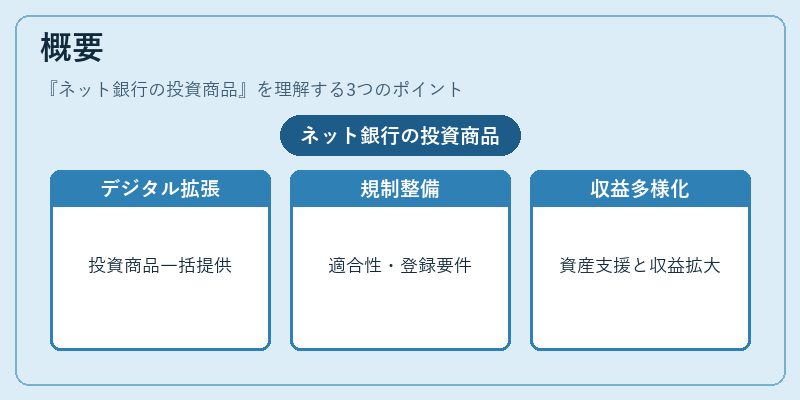
ネット銀行が提供する投資商品は、デジタルチャネルの拡大と顧客ニーズの変化に応じて誕生した。従来の地銀や信金では窓口での取引が主流だったが、オンラインバンキング普及に伴い、投資商品を一括して提供することで顧客基盤を拡大しようとする動きが加速した。
この背景には、金融庁による適合性原則の強化や第二種金融商品取引業者としての登録要件、自己資本比率規制(バーゼル合意に準じた枠組み)など、規制環境の整備も寄与している。ネット銀行はこれらを踏まえつつ、投資商品の設計・販売を行うことで、顧客の資産形成支援と同時に収益源を多様化している。
役割と機能
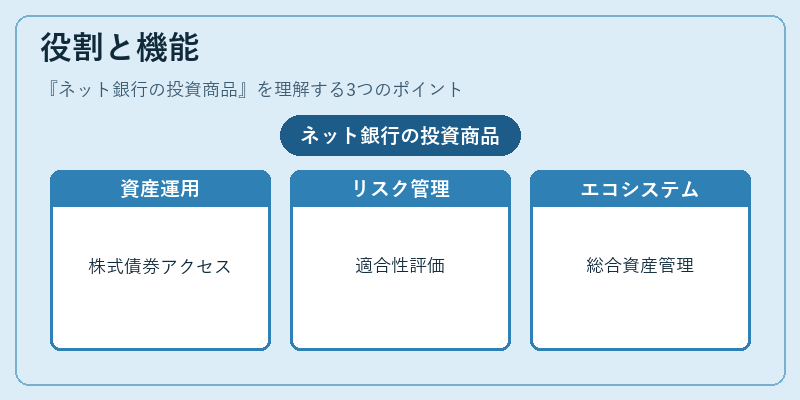
ネット銀行の投資商品は主に以下のような役割を果たす。
1. 資産運用サービスの提供 – 個人投資家が株式や債券、投資信託へ容易にアクセスできる環境を整備し、分散投資を促進する。
2. リスク管理ツールとしての活用 – ポートフォリオ構築時に適合性原則に基づくリスク評価が行われ、顧客の投資目的・リスク許容度に合わせた商品選択が可能となる。
3. デジタル金融エコシステムの一部 – ネット銀行は預金・融資サービスと連携し、総合的な資産管理プラットフォームを構築することで顧客ロイヤリティを高めている。
特徴
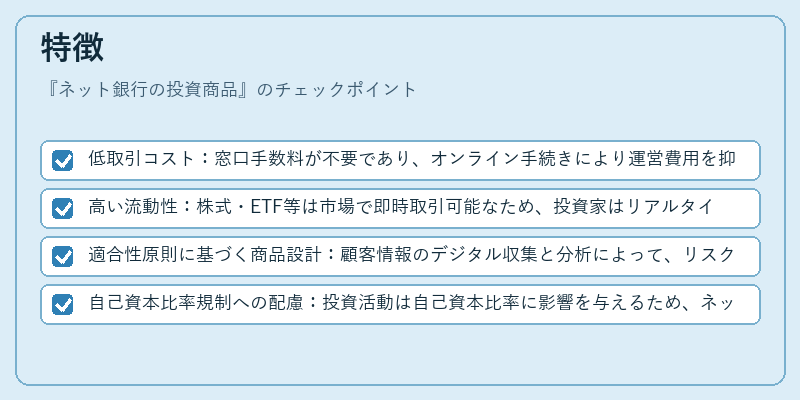
- 低取引コスト:窓口手数料が不要であり、オンライン手続きにより運営費用を抑制できるため、売買手数料や管理報酬が従来の銀行商品よりも優位になる。
- 高い流動性:株式・ETF等は市場で即時取引可能なため、投資家はリアルタイムでポジション調整を行える。
- 適合性原則に基づく商品設計:顧客情報のデジタル収集と分析によって、リスクプロファイルに応じた商品の提案が自動化される。
- 自己資本比率規制への配慮:投資活動は自己資本比率に影響を与えるため、ネット銀行はバランスシート全体の健全性を維持しつつ商品ラインナップを調整している。
現在の位置づけ
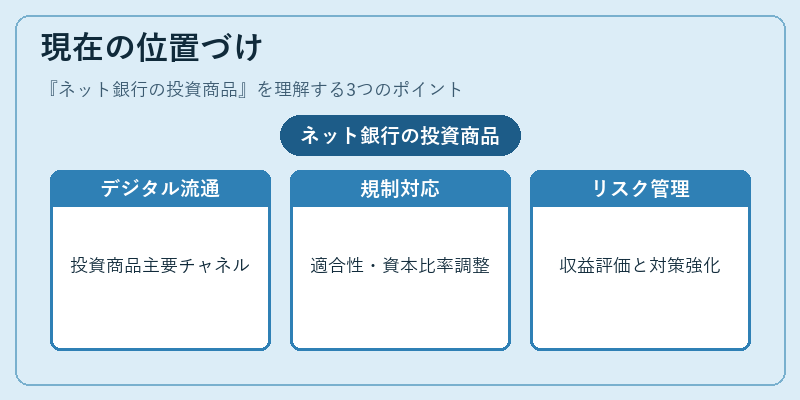
近年、デジタル化が進む中でネット銀行は投資商品の主要流通チャネルとして台頭している。金融庁は適合性原則や第二種金融商品取引業者規制を継続的に見直し、投資家保護と市場安定の両立を図っている。
また、バーゼル合意の自己資本比率基準が厳格化される中で、ネット銀行は投資商品から得られる収益を慎重に評価しつつ、リスク管理体制を強化している。さらに、FATCAやPFI等国際的な報告義務への対応も不可欠となっており、海外資産を含む商品設計ではこれらの規制遵守が重要視されている。
総じて、ネット銀行の投資商品はデジタル金融サービスの拡充と顧客ニーズに応える形で、現代金融市場において不可欠な位置を占めている。
続きを読むには確認が必要です