ストラドル・リスク・プロファイルとは、同一行使価格・満期を持つコールとプットの両方を保有する「ストラドル」ポジションに対して、時間経過や市場変動に伴う損益曲線の形状・感応度を定量的に表す指標である。
概要
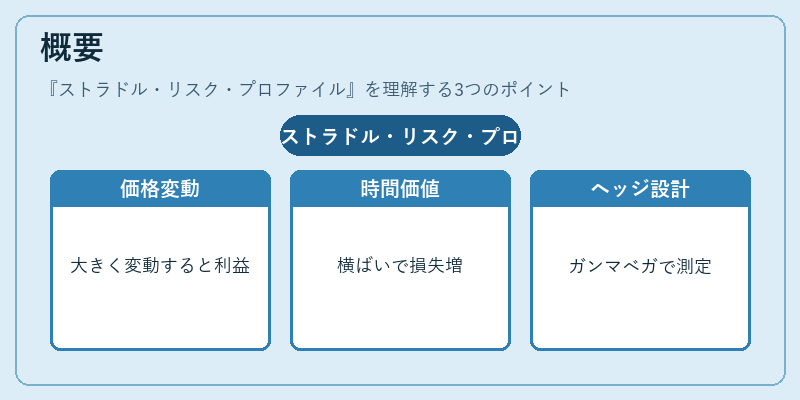
ストラドルは、価格が大きく上下すると利益が出る一方、横ばいに留まると時間価値減少によって損失が拡大する構造を持つ。リスク・プロファイルは、こうした非線形性をガンマ(価格変動率の二次感応度)やベガ(ボラティリティ感応度)で測定し、投資家にポジションが直面する潜在的損失範囲とその確率分布を提示する。金融工学では、ストラドルのヘッジ戦略設計や価格設定モデル(ブラック・ショールズ等)のパラメータ推定に不可欠である。
役割と機能
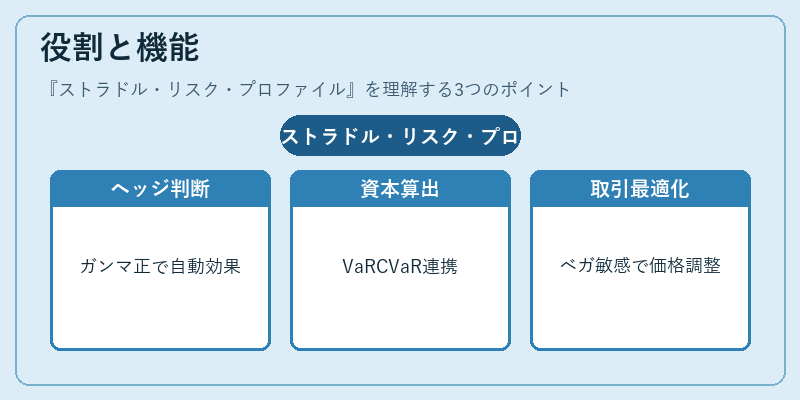
リスク・プロファイルは、デリバティブ取引のポートフォリオ管理において以下の場面で活用される。
- ヘッジ戦略立案:ガンマが正のストラドルでは、価格変動に対して自動的にヘッジ効果を得られるかどうかを判断する。
- 資本配分決定:VaRやCVaRなどリスク指標と組み合わせて、必要な自己資本量を算出。
- 取引コスト最適化:ベガ感応度が高いほどボラティリティ変動に敏感であるため、市場のスプレッドや手数料を考慮した価格設定が可能になる。
特徴
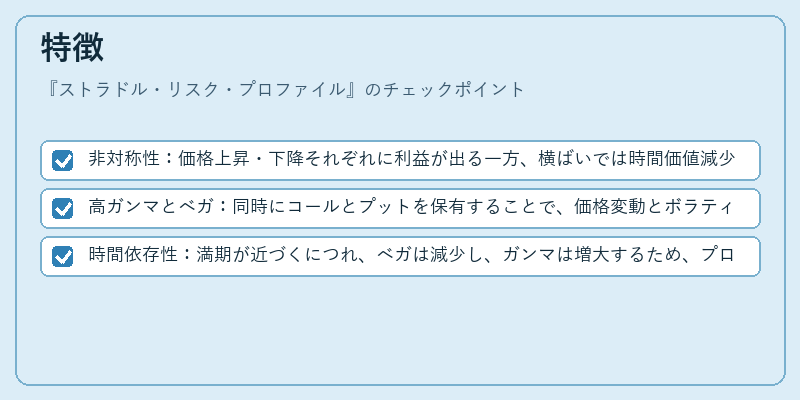
- 非対称性:価格上昇・下降それぞれに利益が出る一方、横ばいでは時間価値減少が損失となるため、プロファイルは左右対称でない。
- 高ガンマとベガ:同時にコールとプットを保有することで、価格変動とボラティリティの両方に強い感応度を持つ。
- 時間依存性:満期が近づくにつれ、ベガは減少し、ガンマは増大するため、プロファイル形状が劇的に変化する。
現在の位置づけ
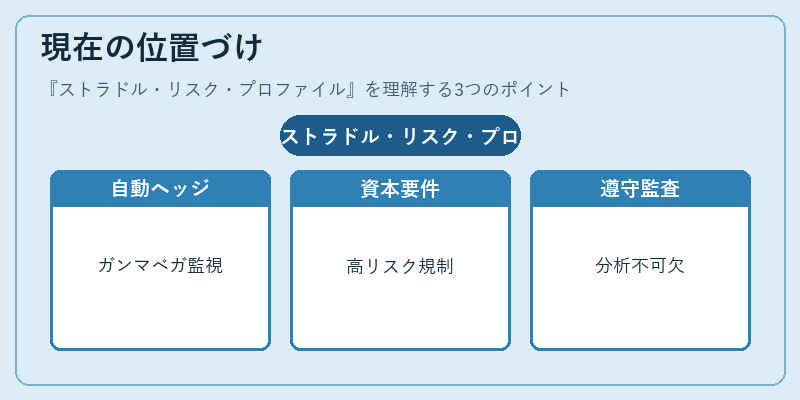
現代の金融市場では、ストラドル・リスク・プロファイルはデリバティブ取引のリスク管理フレームワークの中心概念となっている。特に高頻度取引やアルゴリズムトレーディングにおいて、リアルタイムでガンマ・ベガをモニタリングし、ヘッジ比率を自動調整するシステムが普及している。また、規制当局は金融安定性確保のため、ストラドル等の高リスクポジションに対して資本要件を設けるケースが増えており、プロファイル分析はコンプライアンス遵守にも不可欠である。
続きを読むには確認が必要です
関連記事