営業利益率(業務プロセス別)とは、企業が各業務プロセスごとに計算した売上高に対する営業利益の割合であり、個々の事業活動がどれだけ効率的に利益を生み出しているかを示す指標である。
目次
概要
営業利益率(業務プロセス別)は、企業内部統制や経営計画立案の中核として発展した。従来の総合営業利益率は全事業を一括で評価するため、製造部門と販売部門など異なるリスク・資本構成を持つプロセス間での実態把握が困難だった。20世紀後半に企業統治や情報開示要件が強化される中、各業務プロセスごとの利益性を可視化する必要性が高まり、内部報告書・外部財務諸表の「事業別損益計算書」へと定着した。IFRS 8(事業単位開示)や米国GAAPのSegment Reporting規定は、プロセス別利益率を投資家に対する透明性向上の手段として位置付けている。
役割と機能
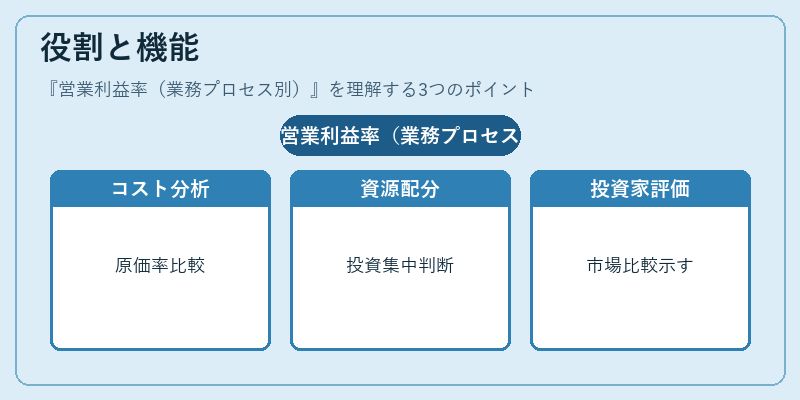
営業利益率(業務プロセス別)は、経営層が以下のような意思決定を行う際の指標となる。
- コスト構造分析:原価率や販売費用がプロセスごとに異なるため、利益率を比較することで高コスト領域を特定できる。
- 資源配分最適化:利益性の高いプロセスへ投資を集中させるか、低利率領域で改善策を講じるかを判断する材料となる。
- パフォーマンス評価:経営者・部門長の報酬体系に結び付けることで、業務プロセスごとの成果を個別に測定できる。
- 投資家コミュニケーション:同業他社や市場平均と比較し、企業の競争優位性を示すために活用される。
外部分析者は、業務プロセス別営業利益率を用いて、業界内でのポジショニングや成長余地を定量的に評価する。
特徴
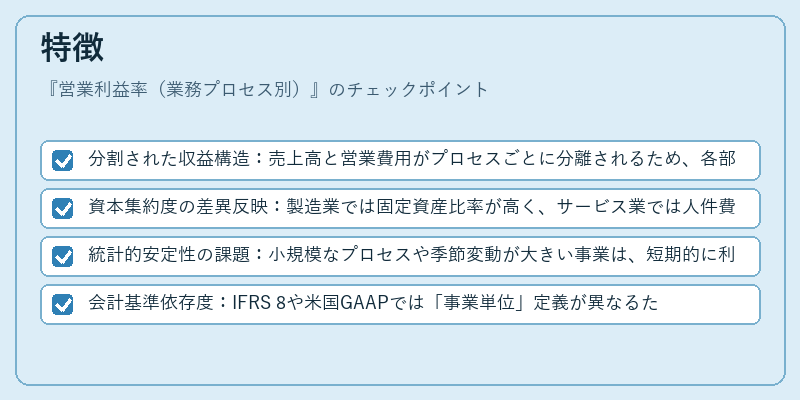
- 分割された収益構造:売上高と営業費用がプロセスごとに分離されるため、各部門の実質的な利益性を正確に把握できる。
- 資本集約度の差異反映:製造業では固定資産比率が高く、サービス業では人件費比率が高いなど、プロセスごとの資本構成が利益率に直結する。
- 統計的安定性の課題:小規模なプロセスや季節変動が大きい事業は、短期的に利益率が極端に変動しやすい。
- 会計基準依存度:IFRS 8や米国GAAPでは「事業単位」定義が異なるため、同一企業内でもプロセス別の分類方法が変わる可能性がある。
説明
営業利益率(業務プロセス別)は、総合的な経営評価において「何が稼いでいるか」を細分化して示す。製造・販売・サービスといった異なるビジネスモデルを持つ企業では、この指標の比較は単純な売上高や総利益だけでは把握できないリスク・機会を浮き彫りにする。
現在の位置づけ
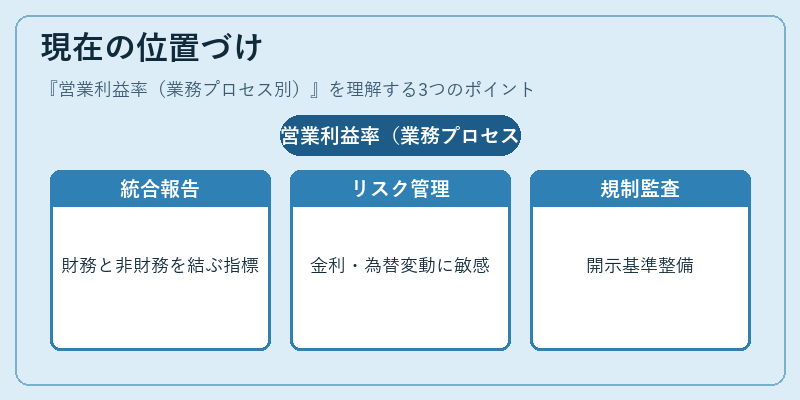
近年、データドリブン経営とESG(環境・社会・ガバナンス)への注目が進む中で、業務プロセス別営業利益率は重要性を増している。
- 統合報告書(Integrated Reporting) では、財務情報だけでなく非財務的価値創造指標と結びつけて、プロセスごとの持続可能な収益性を示すケースが多い。
- リスク管理:資本集約度の高いプロセスは金利変動や為替レートに敏感であり、利益率の変動は企業全体の財務安定性に直結するため、内部統制上不可欠な指標となっている。
- 規制・監査:証券取引所や金融監督当局が「事業単位開示」の質を重視する中で、プロセス別利益率の算出基準や報告方法に対するガイドラインが整備されている。
総じて、営業利益率(業務プロセス別)は企業内部の戦略的意思決定から投資家・規制当局への情報開示まで、多層的な役割を担う指標として、現代金融環境において不可欠な位置を占めている。
×
続きを読むには確認が必要です