ローゼンブラット変換とは、複数の確率変数を独立な一様分布に写像する統計的手法である。
目次
概要
ローゼンブラット変換は、連続多変量分布を順次条件付き分布を利用してユニフォーム分布へとマッピングする方法として開発された。金融工学では、複数資産の相関構造を保持しつつ、独立な乱数生成を可能にするために採用される。
この変換は、任意の連続分布に対して適用できる点が特徴であり、特定のコピュラモデルやマルチファクターモデルと組み合わせて使用されることが多い。
役割と機能
ローゼンブラット変換は主にモンテカルロ法におけるサンプル生成で活用される。複数資産の価格過程を同時にシミュレーションする際、相関行列を直接扱う代わりに、一様分布から得られた独立乱数を変換して目的の多変量分布へマッピングすることで計算効率と安定性が向上する。
さらに、バリアオプションやバスケットオプションなど、多次元リスク因子を含むデリバティブの価格付け・ヘッジ解析において、確実なサンプル生成手段として不可欠である。
特徴
- 汎用性:任意の連続多変量分布に適用可能。
- 独立化:相関構造を保持しつつ、乱数を一様分布へと変換することで、サンプル生成が単純化される。
- 計算効率:条件付き分布の逆CDFを利用した実装により、高速なサンプリングが可能。
現在の位置づけ
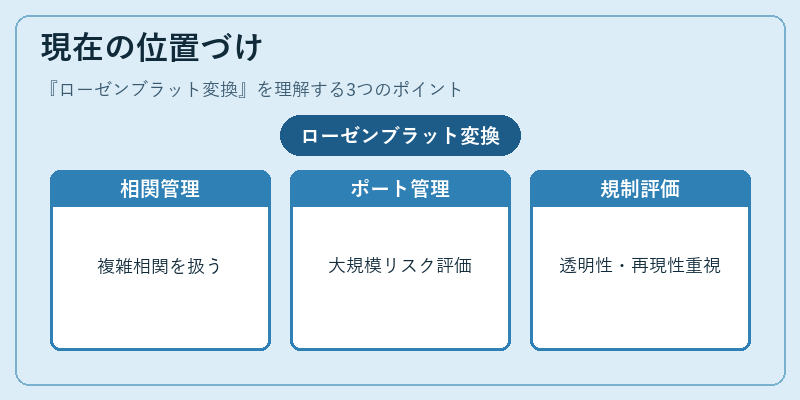
近年の金融市場では、多様な資産クラスやデリバティブ商品が増加し、複雑な相関構造を扱う必要性が高まっている。そのためローゼンブラット変換は、特に大規模ポートフォリオリスク管理や金融機関の内部モデルで重要視されている。
また、規制当局はシミュレーション手法の透明性と再現性を求める中、ローゼンブラット変換を用いたモンテカルロプロセスが評価基準に組み込まれるケースも増えている。
×
続きを読むには確認が必要です