要因評価とは、企業の財務指標や業績に影響を与える内部・外部の要素を定量的または定性的に測定し、その重要性と相互関係を明らかにする分析手法である。
概要
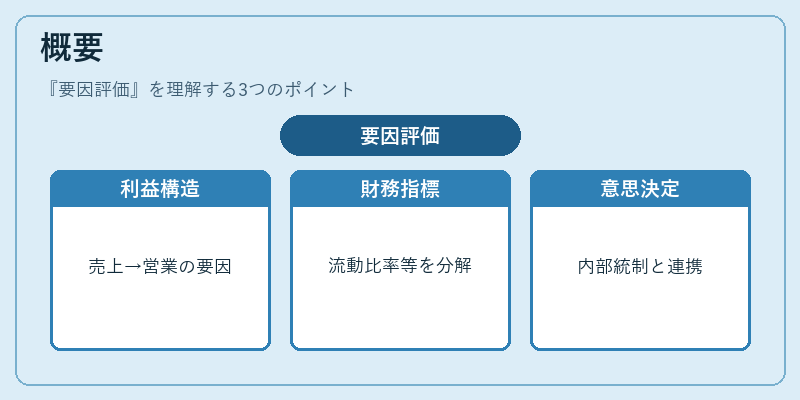
要因評価は、会計情報を単なる数字の羅列から、意味のある洞察へと変換するために生まれた。企業が直面するコスト構造や収益源は多岐にわたり、単一の比率だけでは把握しきれない複雑性を有する。そのため、売上総利益から営業利益、経常利益に至るまでの各段階で発生する要因(例えば販売価格、原価構造、販促費用、人件費、為替変動など)を体系的に特定し、定量化・評価する必要がある。さらに、貸借対照表上の流動比率や自己資本比率、キャッシュフロー計算書上の運転資本回転率といった財務指標も、要因別に分解して理解することで、企業価値評価や投資判断が精緻化される。
要因評価は、管理会計・経営分析の枠組みの中で、意思決定支援ツールとして位置付けられ、内部統制やリスクマネジメントと連動して活用される。
役割と機能
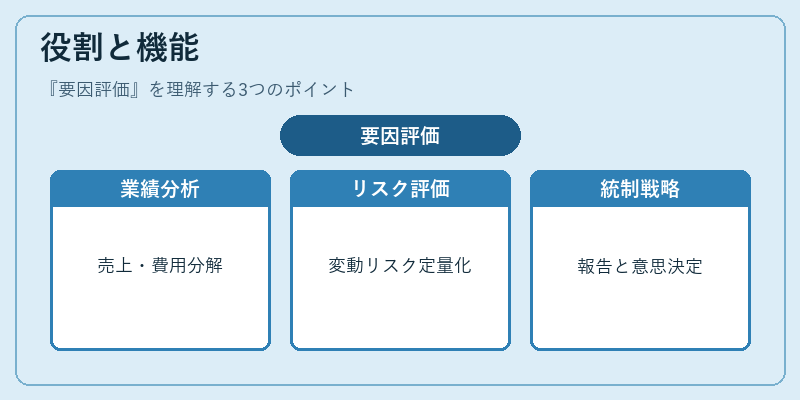
- 業績構造の可視化 – 売上総利益を原価率・販売量・価格設定要因に分解し、どの要素が利益率に最も寄与しているかを示す。
- コスト管理 – 減価償却費や人件費といった固定費・変動費を要因別に評価し、効率的な資源配分を可能にする。
- リスク評価 – 為替レート、金利、原材料価格の変動がキャッシュフローに与える影響を定量化し、WACCやROICといった資本コスト指標との連携で投資判断を支援。
- 統制・報告 – IFRSや連結会計上で必要となる調整項目(例えば減損の認識基準)を要因別に整理し、正確な財務諸表作成を促進。
- 戦略的意思決定 – 新規事業投入時の収益シナリオや既存事業の改善策を、各要因が変動した場合の影響度合いで比較検討できる。
特徴
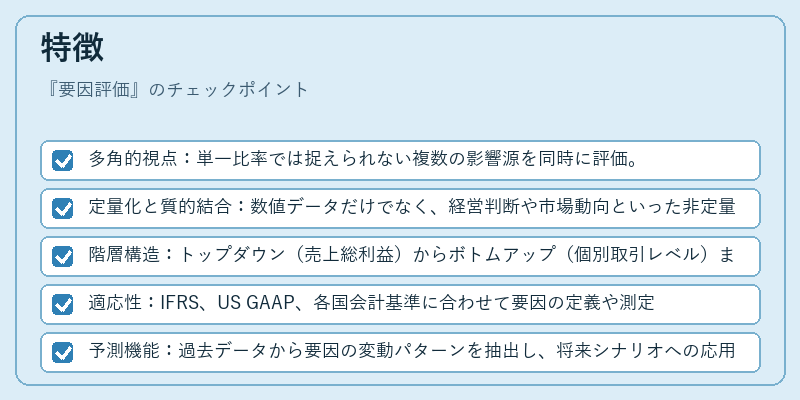
- 多角的視点:単一比率では捉えられない複数の影響源を同時に評価。
- 定量化と質的結合:数値データだけでなく、経営判断や市場動向といった非定量情報も統合。
- 階層構造:トップダウン(売上総利益)からボトムアップ(個別取引レベル)までの階層的分析が可能。
- 適応性:IFRS、US GAAP、各国会計基準に合わせて要因の定義や測定方法を調整できる。
- 予測機能:過去データから要因の変動パターンを抽出し、将来シナリオへの応用が容易。
現在の位置づけ
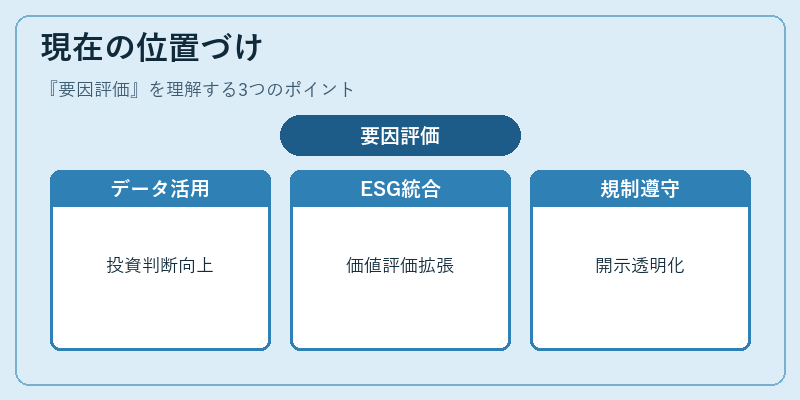
近年のデジタル化とビッグデータ解析の進展により、要因評価は単なる内部分析ツールから、外部環境との統合的な意思決定プラットフォームへと拡張している。企業価値評価では、ROICやWACCを算出する際に要因別に資本コストを割り当てることで、より精緻な投資判断が可能となっている。また、ESG(環境・社会・ガバナンス)情報の統合も進み、非財務的要因を評価項目に組み込むケースが増えている。規制面では、IFRS 9やFRS 13といった公表基準が、リスク指標や価値評価の透明性を高めるために要因別開示を推奨しており、要因評価はコンプライアンス上も重要な位置を占めている。さらに、AI・機械学習技術の導入により、大規模データから自動的に要因を抽出し、リアルタイムで更新する仕組みが実現されつつある。これらの動向は、企業が市場変化に迅速かつ的確に対応するために不可欠な手法として、金融・経済分野全体でその重要性を増している。
続きを読むには確認が必要です