WACCとキャッシュフローとは、企業価値評価において不可欠な指標であり、それぞれ資本構成のコストを加重平均し、将来の現金流入・流出を定量化するものだ。
目次
概要
WACC(Weighted Average Cost of Capital)は株主資本と負債資本の市場価値比率に応じた調整済みコストであり、企業が新規投資や買収を行う際の割引率として用いられる。キャッシュフローは営業活動・投資活動・財務活動から生じる実質的な現金の増減を示し、キャッシュフローレポートに記載される。
役割と機能
- WACC:企業価値計算(DCF)で将来キャッシュフローを現在価値へ割引く際のベンチマークとなり、資本コストの最適化や投資判断に直結する。
- キャッシュフロー:経営健全性評価、流動性リスク管理、税務上の計算基準として重要であり、財務諸表間の相互補完的な役割を果たす。
特徴
- WACCは市場価格に依存し、金利環境や株価変動に敏感であるが、負債コストは税効果(減税)を反映する点が独特。
- キャッシュフローは利益計算上の非現金項目(例:減価償却)を除外し、実際の資金移動を示すため、会計利益と乖離することが多い。
現在の位置づけ
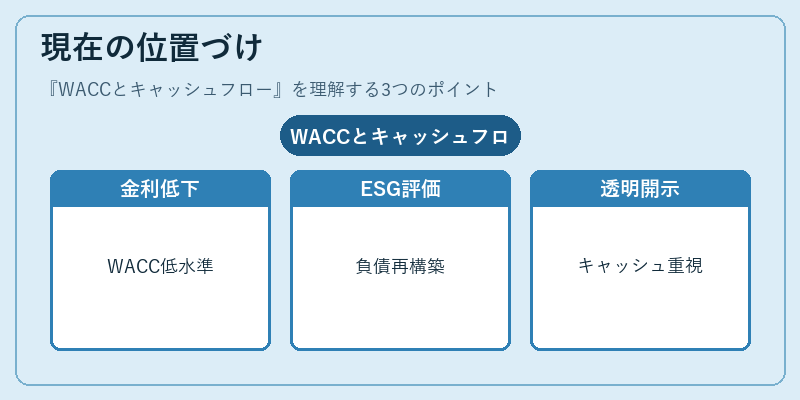
近年では低金利環境下でWACCは低水準に推移しつつも、企業統治強化やESG投資の影響で負債構造が再評価されている。キャッシュフローはIFRS採用による開示要件拡充とともに、投資家への透明性向上を目的に重要視され続けている。
×
続きを読むには確認が必要です