行使価格パラメータ推定とは、オプション取引における行使価格(ストライク)の最適値を決定するための統計的・数理手法である。
目次
概要
行使価格は、オプションが権利行使される際の基準金額であり、その選択はプレミアムやリスクプロファイルに直接影響を与える。市場では株価や為替レートの変動性、ボラティリティ・サーフェス、取引コストなど多様な要因が行使価格決定に寄与するため、単純な直感的判断だけでは不十分である。したがって、過去データや市場観測値を用いて統計モデルや最適化アルゴリズムで推定する手法が発展してきた。
役割と機能
行使価格パラメータ推定は、オプションの理論価格算出に不可欠な入力として機能し、ヘッジ戦略やポートフォリオ管理におけるリスク評価を正確化する。具体的には、ブラック‑ショールズモデルやスプレッド・ベースドモデルで使用されるボラティリティサーフェスのキャリブレーション時に、最適な行使価格設定が求められる。また、デリバティブ取引戦略(ストラドル、バリアオプション等)を設計する際にも、期待収益と損失分布をシミュレートするためのパラメータとして活用される。
特徴
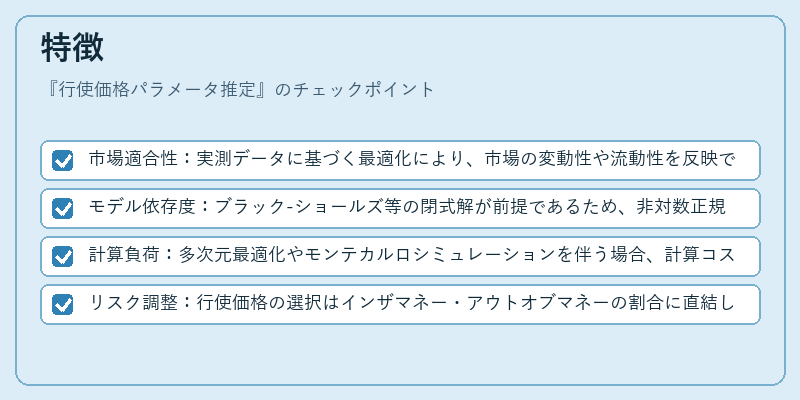
- 市場適合性:実測データに基づく最適化により、市場の変動性や流動性を反映できる。
- モデル依存度:ブラック‑ショールズ等の閉式解が前提であるため、非対数正規分布など特殊ケースでは補完的手法が必要となる。
- 計算負荷:多次元最適化やモンテカルロシミュレーションを伴う場合、計算コストが増大する。
- リスク調整:行使価格の選択はインザマネー・アウトオブマネーの割合に直結し、ポジション全体のダイナミクスを左右する。
現在の位置づけ
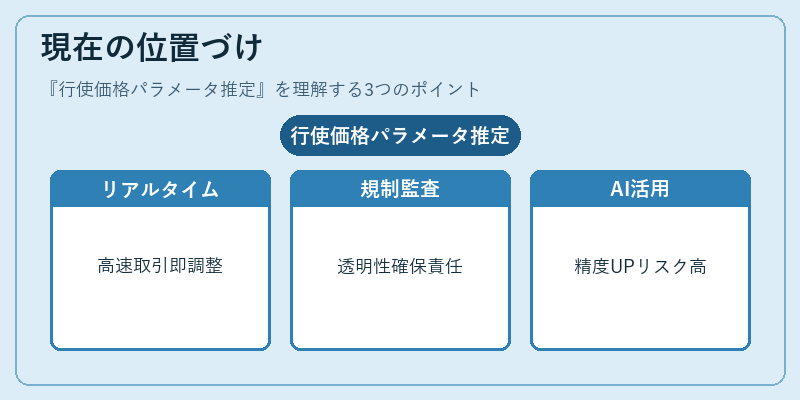
近年の高頻度取引やアルゴリズムトレーディング環境では、行使価格パラメータ推定がリアルタイムで更新されるケースが増えている。規制当局は、オプション市場の透明性向上を目的に、モデルバリデーションとパラメータ監査の枠組みを整備しており、金融機関は内部統制として推定手法の説明責任を強化している。さらに、機械学習を用いたボラティリティ予測や市場シナリオ生成が進展することで、行使価格パラメータ推定の精度向上とリスク管理の高度化が期待されている。
×
続きを読むには確認が必要です