フリーキャッシュフロー計算式とは、企業が営業活動から生み出す現金収入のうち、設備投資等の必要経費を差し引いた残余額を算定するための数式である。
この指標は、会計上の利益ではなく実際に自由に利用できるキャッシュ量を示す点が特徴であり、企業価値評価や財務健全性判断に不可欠な情報源となっている。
概要
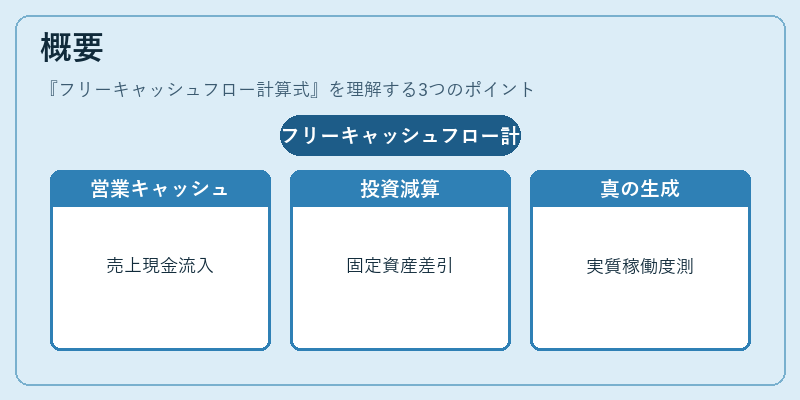
フリーキャッシュフロー(FCF)は、キャッシュフロー計算書の「営業活動によるキャッシュフロー」から「投資活動によるキャッシュフロー」のうち特に固定資産取得費や設備投資を指す項目を差し引くことで求められる。
この概念は、企業が日常的な事業運営で稼いだ現金の実質的な自由度を把握する必要性から生まれた。会計上の利益は税効果や減価償却など非現金項目の影響を受けるため、投資家やアナリストはFCFで企業の真のキャッシュ生成力を測定しようとした。
役割と機能
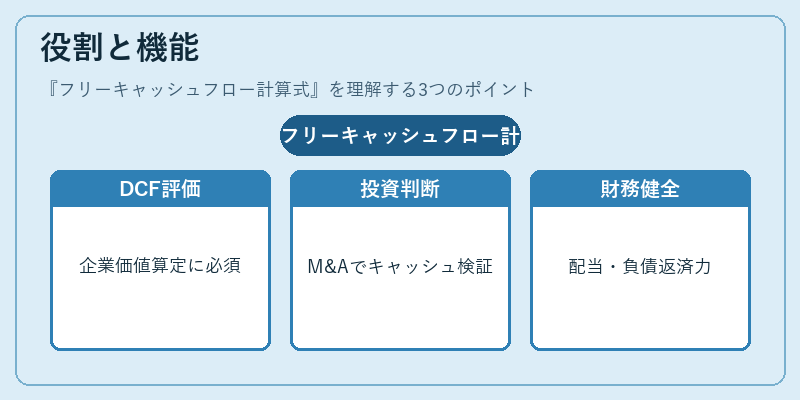
フリーキャッシュフロー計算式は主に以下の場面で活用される。
1. ディスカウント・キャッシュフロー(DCF):将来のFCFを現在価値へ割り引くことで企業価値を算定する際、最も重要な入力指標となる。
2. 投資判断:新規事業やM&Aにおいて、対象会社が十分なキャッシュフローを確保できるかどうかの検証に用いられる。
3. 財務健全性評価:配当可能額、自己資本比率、負債返済能力などを測る際、営業利益やEBITDAよりも実質的な支払力を示す指標として重視される。
計算式は次のように表される。
FCF = 営業活動によるキャッシュフロー – 投資活動によるキャッシュフロー(設備投資)
必要に応じて、運転資本変動や税金の影響を調整した「調整後フリーキャッシュフロー」も算定される。
特徴
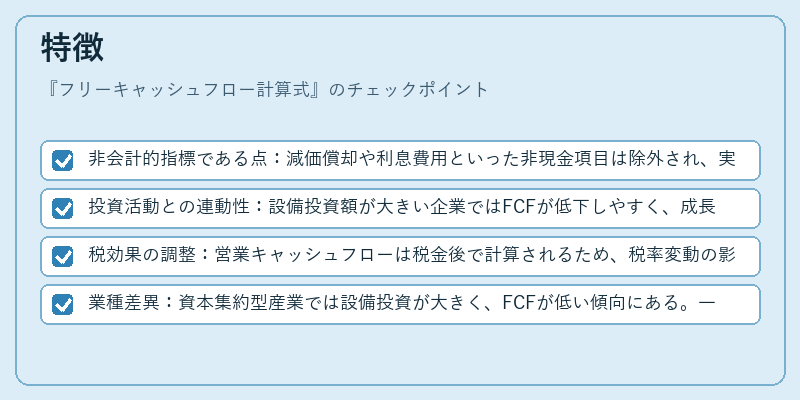
- 非会計的指標である点:減価償却や利息費用といった非現金項目は除外され、実際に手元に残る現金を示す。
- 投資活動との連動性:設備投資額が大きい企業ではFCFが低下しやすく、成長投資とキャッシュ余剰のトレードオフを可視化できる。
- 税効果の調整:営業キャッシュフローは税金後で計算されるため、税率変動の影響が直接反映される。
- 業種差異:資本集約型産業では設備投資が大きく、FCFが低い傾向にある。一方、サービス業やソフトウェア企業は投資負担が少なく、高いFCFを示すことが多い。
現在の位置づけ
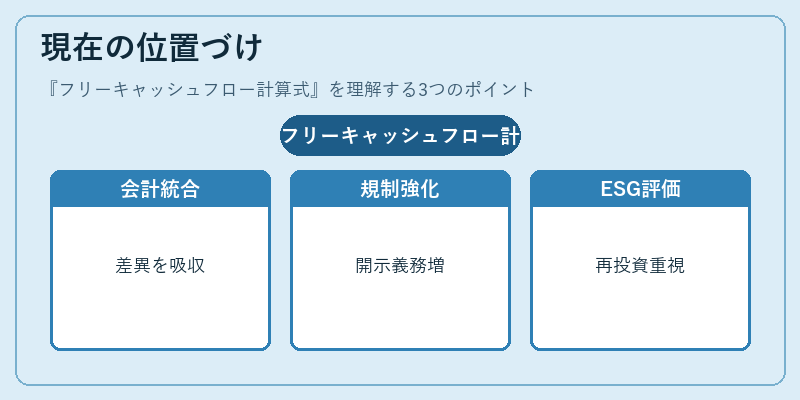
近年の金融環境では、低金利・高成長期においてもキャッシュフローの質が重視される。
- IFRSとUS GAAP:両会計基準ともにキャッシュフロー計算書を要求しているが、投資活動の分類方法や減価償却費の扱いで若干差異がある。FCFはそれら差異を吸収し、比較可能な指標として機能する。
- 規制・報告義務:多国籍企業ではSECや各国証券取引所からフリーキャッシュフローの開示が求められるケースが増加している。これにより投資家は一貫した情報を得ることができ、透明性が向上している。
- ESG・サステナビリティ評価:企業活動の持続可能性を測る際、キャッシュフローの安定性や再投資能力が重要視され、FCFはESGスコアリングの一要素として参照されることもある。
総じて、フリーキャッシュフロー計算式は企業価値評価・財務健全性分析における基盤指標であり、会計情報と投資判断を結びつける重要な橋渡し役として現代の金融市場で不可欠な位置を占めている。
続きを読むには確認が必要です