インザマネー・オプション・リスクモデリングとは、行使価格が現在の市場価格を上回る(コール)または下回る(プット)の状態にあるオプションの価値変動と損益リスクを定量的に評価する手法である。
概要
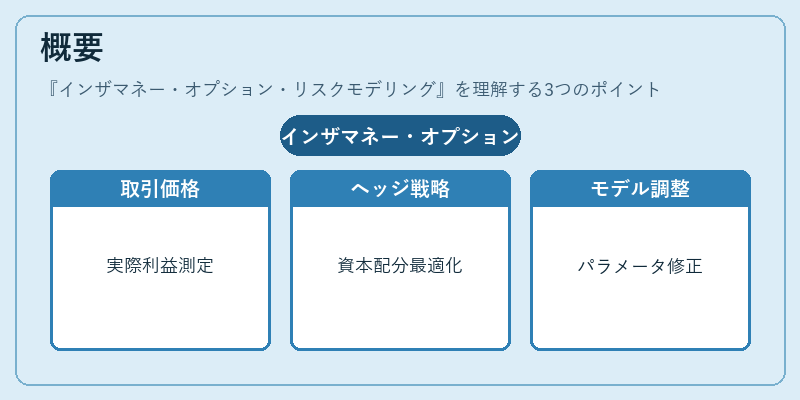
インザマネー・オプション・リスクモデリングは、オプション市場における実際取引価格や保有ポジションが行使価格に対してどの程度利益を生むかを測定するために開発された。金融機関はヘッジ戦略立案時に、インザマネー状態でのリスク特性を把握し、資本配分や損益管理を最適化する必要がある。このモデリング手法は、ブラック–ショールズモデルを基盤としつつ、ベータ・スプレッド・ギャップなど実務に即したパラメータ調整を行うことで、より現実的なリスク評価を実現している。
役割と機能
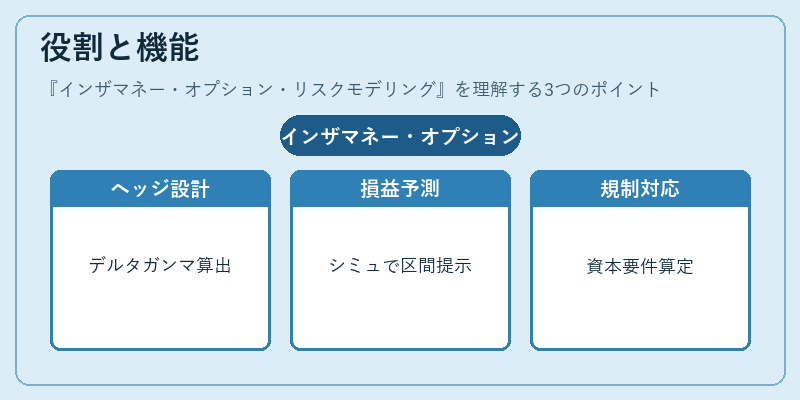
インザマネー・オプション・リスクモデリングは以下の場面で活用される。
- ヘッジ設計:ポートフォリオに含まれるインザマネーオプションのデルタ・ガンマ・ベガを算出し、必要なヘッジ資産量を決定する。
- 損益予測:時間経過と市場変動がインザマネー状態に与える影響をシミュレーションし、将来の損益区間を提示する。
- 規制対応:資本要件やリスク管理基準(例:バスタイル・リスク)に対して、実際取引可能なインザマネーオプションの価値を正確に算定し、報告義務を満たす。
- 価格設定:デリバティブ販売時に顧客への説明資料として、インザマネー状態でのプレミアム変動範囲を示す。
特徴
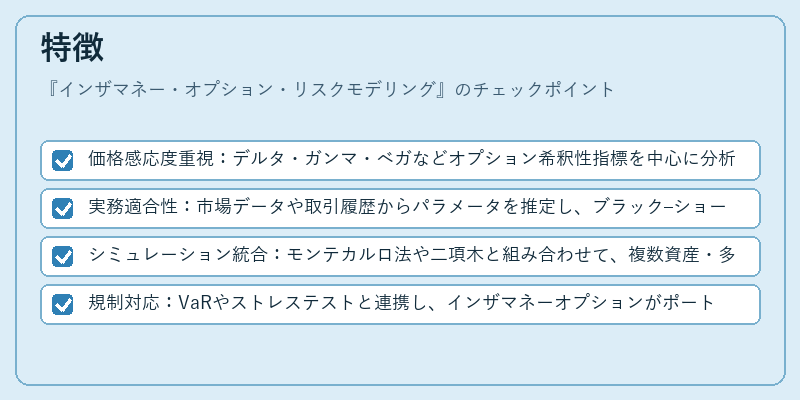
- 価格感応度重視:デルタ・ガンマ・ベガなどオプション希釈性指標を中心に分析するため、価格変動への直結リスクが明確になる。
- 実務適合性:市場データや取引履歴からパラメータを推定し、ブラック–ショールズモデルの仮設(ボラティリティ安定等)に対して補正を行う。
- シミュレーション統合:モンテカルロ法や二項木と組み合わせて、複数資産・多期間のインザマネー状態を同時評価できる。
- 規制対応:VaRやストレステストと連携し、インザマネーオプションがポートフォリオ全体に与える影響を定量化する。
現在の位置づけ
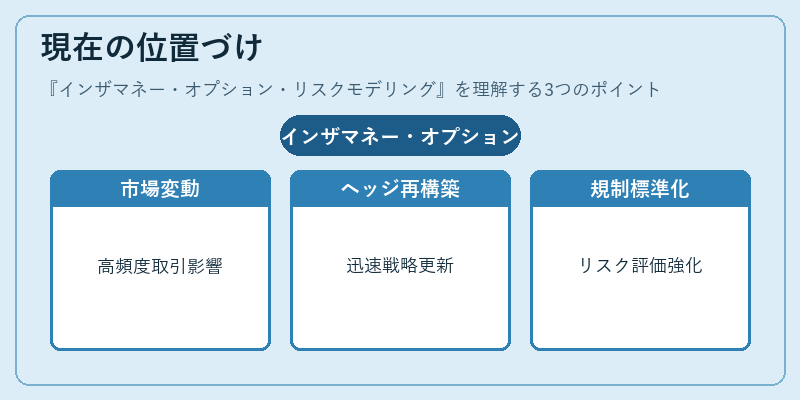
近年の金融市場は高頻度取引・アルゴリズム取引の拡大により、オプション価格変動が急速かつ非線形になる傾向がある。インザマネー・オプション・リスクモデリングは、そのような環境下でヘッジ戦略を迅速に再構築するための必須ツールとなっている。また、規制当局は資本要件強化と透明性向上を目的に、インザマネーオプションのリスク評価方法論への標準化を進めており、金融機関はモデリング精度の検証・改善を継続的に求められている。
続きを読むには確認が必要です