発行体別償還期間(発行体別償還期間)とは、各発行体が設定する債券の償還期限を指し、同一市場内でも発行体ごとに異なる期間構成となることを示す概念である。
概要
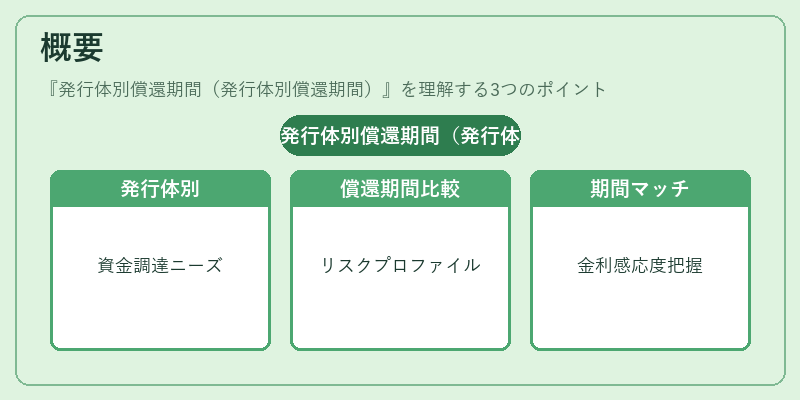
債券は一般的に固定された満期日までに元本を返済する性質を有するが、その満期は発行体の資金調達ニーズや市場環境によって異なる。発行体別償還期間という枠組みは、国債・地方債・社債など多様な発行主体が自らの財務戦略に合わせて設定した償還スケジュールを比較・分析するために用いられる。これにより投資家はリスクプロファイルや金利変動への感応度を把握し、ポートフォリオ構築時の期間マッチングを行うことが可能となる。
役割と機能
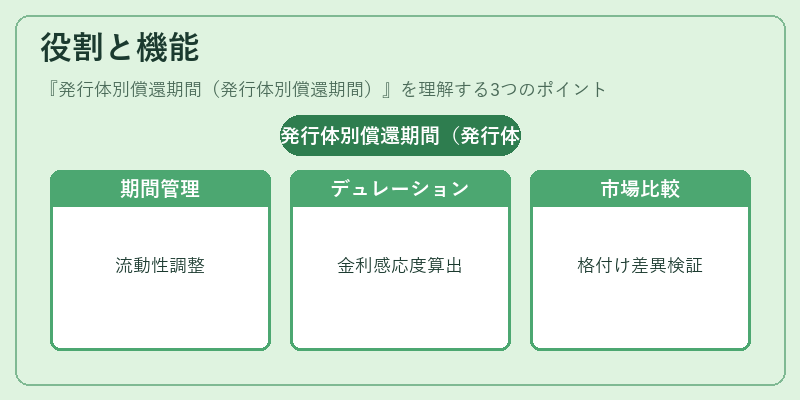
発行体別償還期間は、以下のような場面で重要性を発揮する。
1. 期間バランス管理:投資家は自らの流動性ニーズに合わせて短期・中期・長期の債券を選択し、ポートフォリオ全体の金利リスクを調整できる。
2. デュレーション計算の基礎:各発行体ごとの償還期間は、金利変動に対する価格感応度(デュレーション)を算出する際の入力値となり、資産・負債マッチングやヘッジ戦略に不可欠である。
3. 市場比較分析:同一セグメント内で発行体別償還期間を比較することで、格付け差異や金利スプレッドの根拠を検証できる。
特徴
- 多様性と非統一性:国債は通常長期化が進む傾向にある一方、社債は短期から中期まで幅広い期間で発行される。
- 金利スプレッドへの影響:発行体別償還期間が異なると、同じクレジットリスクを持つ債券でも市場での金利差(スプレッド)が変動することがある。
- 規制・税務上の区分:国際基準や国内法により、発行体別償還期間は税優遇措置や会計処理の対象となる場合がある。
現在の位置づけ
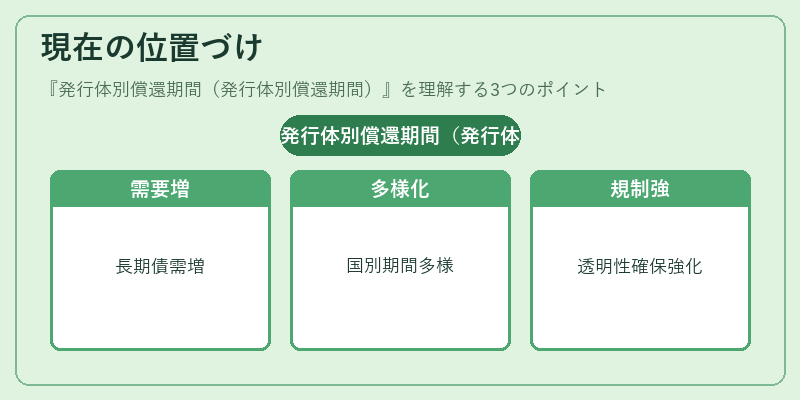
近年の低金利環境下では、長期債の需要が増大し、発行体別償還期間の多様化が投資戦略において重要視されている。特に、国際的な流動性供給政策(量的緩和等)の影響で、各国・地域の債券市場は異なる期間構成を採用するケースが増えている。また、ESG投資やインフラファンドといった新たな資金調達手段では、発行体別償還期間を長期化しつつもクレジットリスクを低減する仕組みが開発されている。規制当局は、発行体別償還期間の透明性確保と市場安定性維持を目的に、情報開示義務や報告基準の整備を進めている。
続きを読むには確認が必要です