自己資本比率の短期変動とは、企業の貸借対照表における自己資本と総資産との割合が、営業活動や投資・財務取引の結果として数日から数か月で生じる変化を示す指標である。
概要
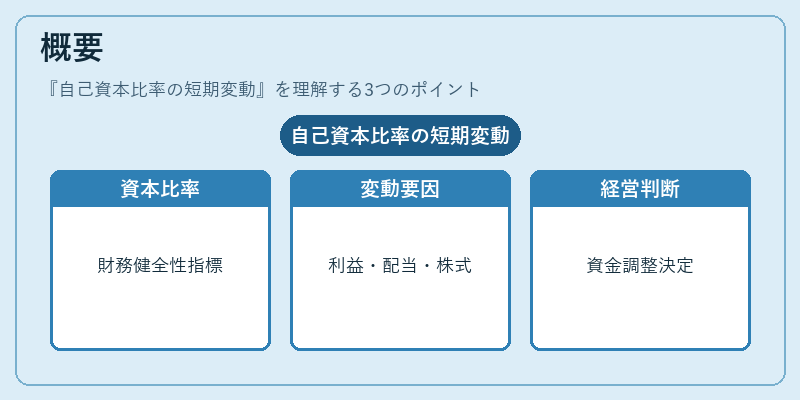
自己資本比率は企業の財務健全性を測る基本的な指標であり、総資産に対する自己資本の割合が高いほど、外部からの借入に依存しない安定した経営基盤とされる。短期変動は主に営業利益・損失、配当金支払、株式発行や買戻し、短期負債の増減によって引き起こされる。このような日常的な取引が連続して実施される中で、自己資本比率は瞬時に変動し、企業の財務構造をリアルタイムで反映する。短期的な変化を把握することで、経営陣は資金調達戦略や投資計画の適切性を判断できる。
役割と機能
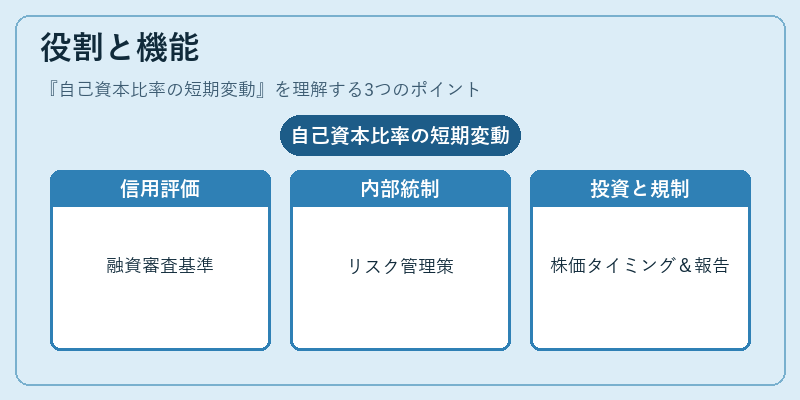
自己資本比率の短期変動は、以下のような場面で重要な情報源となる。
- 信用評価:金融機関が融資審査時に企業の即時的な返済能力を測定する際に参照される。
- 内部統制:経営陣は自己資本比率の急激な変動を監視し、過剰な負債増加や不適切な配当政策を防ぐためのリスク管理策を講じる。
- 投資判断:アナリストは短期的な財務指標を組み合わせて企業価値を評価し、株式売買のタイミングを決定する。
- 規制遵守:金融監督機関が設定する最低自己資本比率基準に対して、企業は日々の変動を報告し、必要に応じて追加資本調達や負債削減策を実施する。
特徴
- 高い感度:営業利益や損失が即座に自己資本比率に反映されるため、市場の変動に対して迅速に応答できる。
- 短期的な影響力:株式発行・買戻し、配当金支払などの取引は数日以内に自己資本を増減させる。
- 比較対象の必要性:長期的な財務構造と照らし合わせて評価することで、一時的な変動が実質的なリスクかどうかを判断できる。
- データ整合性:短期変動は会計期間外の取引も含むため、正確なタイムスタンプや資金フロー情報が不可欠である。
現在の位置づけ
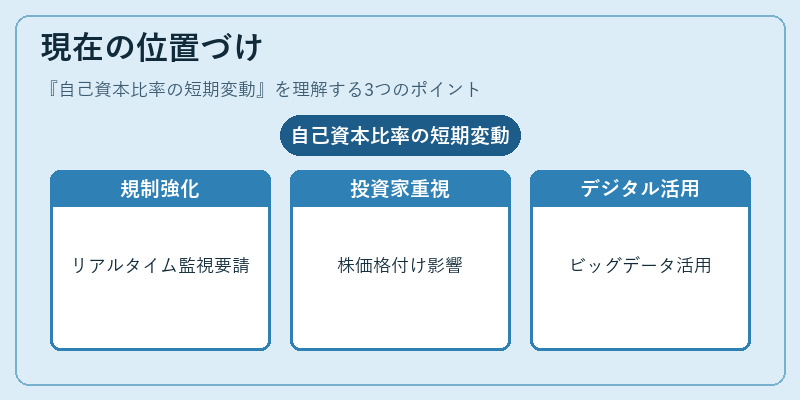
近年の金融環境では、規制当局が企業に対してより厳格な自己資本比率維持を求めている。特に Basel III などの国際基準は、短期的な資本変動を含む総合的なリスク管理を重視し、金融機関や上場企業にリアルタイムデータ統合型の財務モニタリングシステム導入を促進している。
また、市場のボラティリティが高まる中で投資家は短期的な自己資本比率変動を重要視し、株価や信用格付けに即座に反映させるケースが増えている。デジタル化・ビッグデータ解析の進展により、企業は日々更新される財務指標を活用したダイナミックなリスク評価手法を採用し、資本構造の最適化を図っている。
続きを読むには確認が必要です