IFRS 14とは、国際財務報告基準(IFRS)の初適用企業に対し、税金の移行調整を認識・測定するために設けられた暫定会計基準である。
概要
IFRS 14は、IASBが一時的な解決策として発表した「Transition Arrangements: Tax」標準であり、企業がIFRSを初めて適用する際に直面する税務上の移行差額(税金調整)を財務諸表にどのように反映すべきかを定めた。
従来は、税務上の繰延資産・負債と会計上のそれらの認識方法が乖離していたため、初適用時に大幅な差額が生じることがあった。この基準は、そのような差額を一括で処理し、継続的に開示する枠組みを提供した。
IFRS 14は暫定的な性格を有し、後の正式基準(IAS 12)によって置き換えられたが、既に適用開始時期が確定している企業は継続的にこの標準に従う必要がある。
役割と機能
IFRS 14は、初適用期間中の税金調整を一括計上することで、財務諸表の可比性を確保し、投資家・債権者に対して移行リスクを明示する。
- 認識:税金調整は初適用期末に「Tax transition adjustment」として一括計上される。
- 測定:将来の税率変動や繰延税資産・負債の再評価を考慮し、現時点で最も合理的な金額を算出する。
- 開示:調整金額とその構成要素(税率変更、税法改正等)を注記で詳細に説明する。
この仕組みにより、初適用企業は税務上の差異が財務諸表全体に与える影響を一目で把握でき、投資判断や信用評価の透明性が向上した。
特徴
- 暫定性:正式な基準ではなく、一時的解決策として設計されたため、後続のIAS 12に統合される予定だった。
- 一括処理:税金調整を期末でまとめて計上し、継続的に開示することで、複数年度にわたる分割認識を回避した。
- 移行の明確化:IFRS適用前後で税務処理が大きく変わるケース(例えば、税率変更や控除項目の改正)に対し、調整金額を定量的に提示する。
- 開示義務強化:注記によって調整理由・方法を詳細に説明することが求められ、財務諸表利用者への情報提供が徹底された。
現在の位置づけ
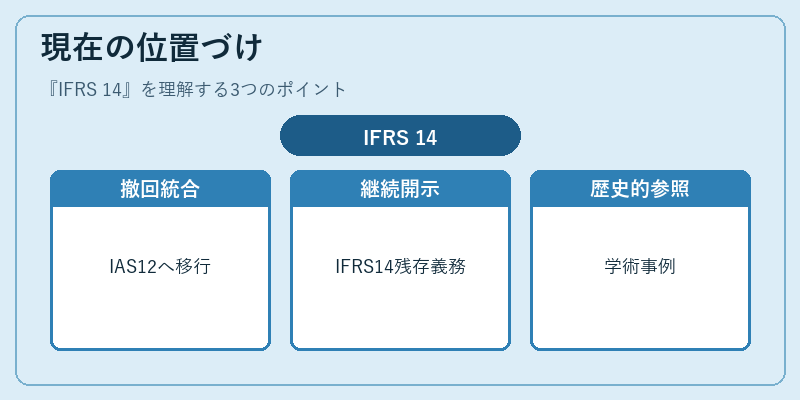
IFRS 14は正式に撤回され、IAS 12(税金)に統合された。したがって、新規初適用企業はIAS 12を直接適用することになる。しかし、既にIFRS 14を採用している企業は、当該調整項目の継続的な開示義務を維持しつつ、将来的にはIAS 12への移行が必要となる。
現在の会計環境では、税金関連の繰延資産・負債の認識方法はIAS 12に統一されているため、IFRS 14自体は過去の文脈で参照されることが多い。学術的には、初適用企業が直面した税務調整課題を示す事例として取り上げられ、会計基準の発展史に位置付けられる。
続きを読むには確認が必要です