キャッシュフロー計算書の営業活動の在庫増減とは、企業が営業活動で発生した在庫の増減を現金収支に反映させるために行う調整項目です。
概要
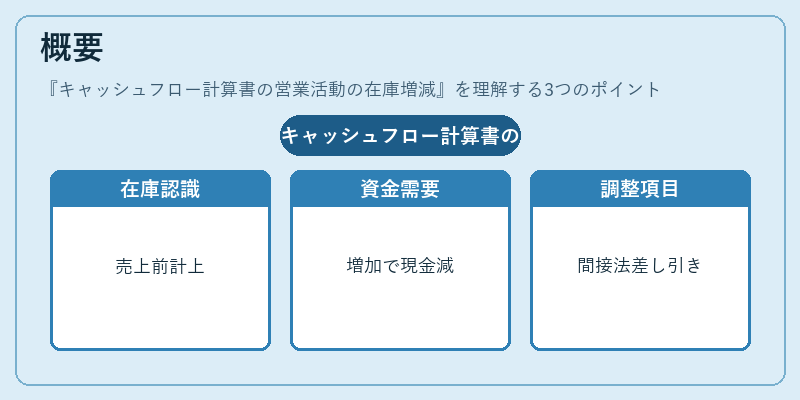
在庫は売上げと同時に発生する資産であり、会計上は売上高に先立って認識されます。キャッシュフロー計算書の間接法では、当期純利益から始まり、営業活動による現金収支を算出する際に、在庫増減が調整項目として差し引かれたり加えられたりします。在庫が増えると売上高に対して追加で資金が必要となり、逆に減少すれば余剰現金が生じるためです。したがって、この項目は営業活動のキャッシュフローを正確に把握する上で不可欠な要素です。
役割と機能
-
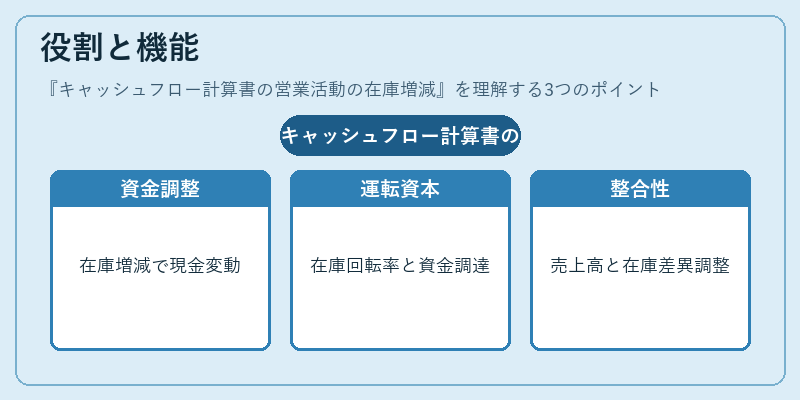
資金需要の調整
在庫増加分は売上げ前に現金が投入されるため、営業活動による実際のキャッシュフローを減少させます。逆に在庫減少分は現金回収のタイミングを早め、キャッシュフローを増加させます。 -
運転資本管理指標としての活用
在庫増減は運転資本(流動資産-流動負債)の変動要因であり、企業の短期的な資金調達能力や在庫回転率と連携して分析されます。投資家はこの項目を通じて、サプライチェーン効率や需要予測精度を評価します。 -
財務諸表間の整合性維持
損益計算書で認識された売上高と貸借対照表で保有する在庫との時系列差異を調整し、キャッシュフロー計算書が実際の現金動向を反映できるようにします。
特徴
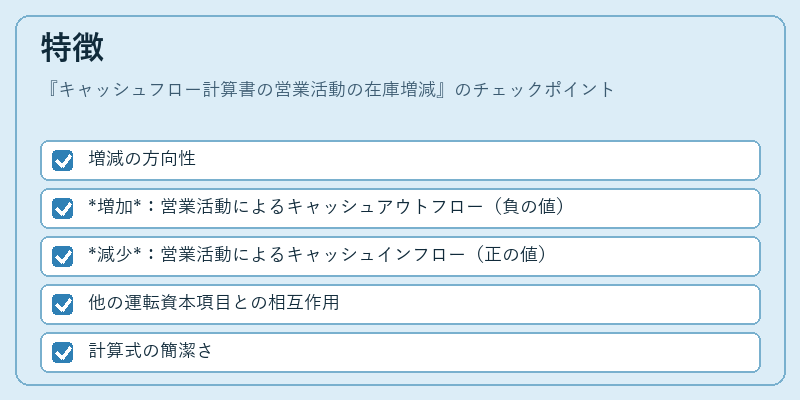
- 増減の方向性
- 増加:営業活動によるキャッシュアウトフロー(負の値)
-
減少:営業活動によるキャッシュインフロー(正の値)
-
他の運転資本項目との相互作用
在庫増減は売掛金・買掛金と同様に、営業活動の現金調整に含まれるが、在庫は物理的な商品を指し、流動性や保管コストが関与します。 -
計算式の簡潔さ
在庫増減 = 期末在庫残高 - 期首在庫残高
この単純な差額計算により、企業間で比較しやすい統一基準が確立されています。
現在の位置づけ
-
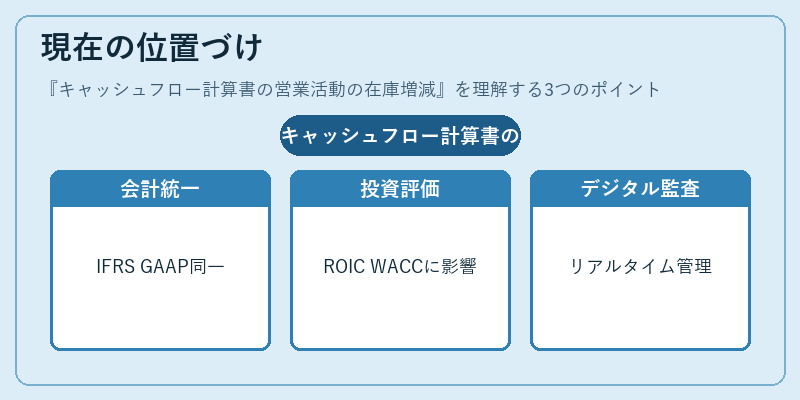
国際会計基準(IFRS)・米国GAAP
どちらも営業活動のキャッシュフロー調整項目として明記しており、財務諸表利用者は同一フォーマットで比較分析できます。 -
投資家評価指標への組み込み
在庫増減はROICやWACC計算に含まれる運転資本の変動要因として重要視されます。特にサプライチェーン最適化が進む中、在庫管理の効率性は企業価値評価に直結します。 -
デジタル化・リアルタイム財務情報
ERPシステムやビッグデータ解析の普及により、在庫増減の変動をリアルタイムでモニタリングできるようになりました。これにより、短期的なキャッシュフローリスク管理が高度化しています。 -
規制・監査基準
金融庁や証券取引所は、在庫増減の適正性を確保するために、内部統制強化や開示要件を設けています。特に大手上場企業では、在庫管理プロセスが監査対象となるケースが増えています。
以上のように、キャッシュフロー計算書の営業活動の在庫増減は、現金収支の正確な反映と運転資本管理の核心を担う指標として、国際的な会計基準および投資家評価に不可欠な役割を果たしています。
続きを読むには確認が必要です