営業利益率(売上高比)とは、企業の営業活動によって得られた利益を売上高で割った比率であり、売上高に対する営業効率を示す指標である。
目次
概要
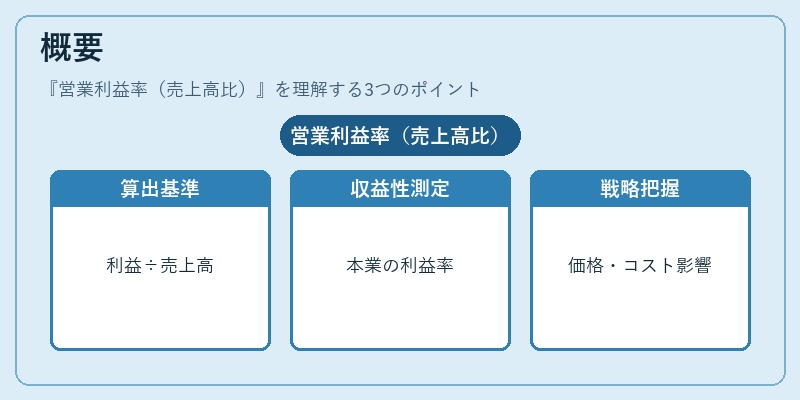
営業利益率は損益計算書の主要項目である「営業利益」と「売上高」から算出される。企業が本業でどれだけ収益性を確保できているかを測定するため、財務分析における基礎指標として位置付けられる。売上高の増減と同時に営業利益率を見ることで、価格戦略やコスト構造の変化が業績に与える影響を把握できる。
役割と機能
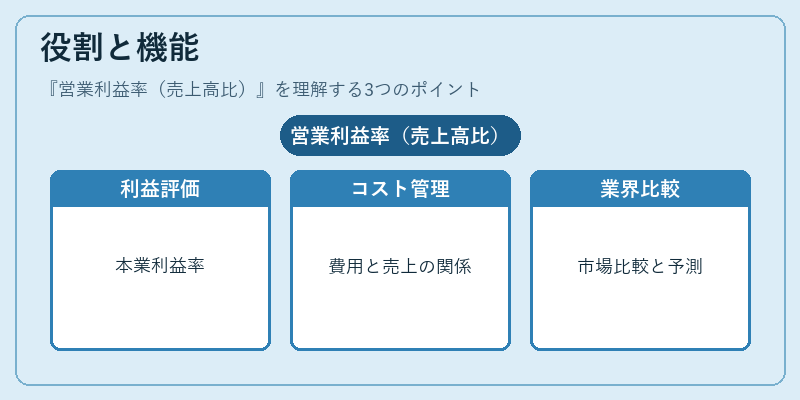
- 収益性評価:本業から得られる利益率を示し、投資家や経営陣が事業の健全性を判断する材料となる。
- コスト管理指標:営業費用(販売費及び一般管理費)の増減と売上高との関係を可視化し、効率改善策の検討に活用される。
- 業界比較基準:同業他社や業界平均と比較することで、競争力や市場シェア拡大の余地を測定できる。
- 将来予測の入力値:売上高成長率と営業利益率を組み合わせて、キャッシュフロー計算書や投資評価モデルに反映される。
特徴
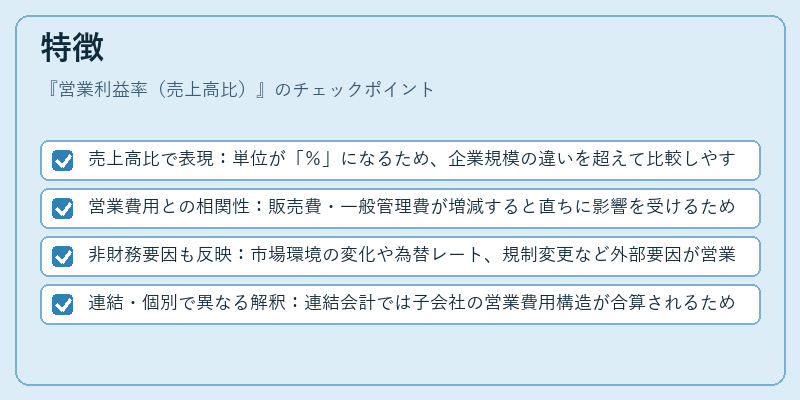
- 売上高比で表現:単位が「%」になるため、企業規模の違いを超えて比較しやすい。
- 営業費用との相関性:販売費・一般管理費が増減すると直ちに影響を受けるため、短期的な経営判断に敏感。
- 非財務要因も反映:市場環境の変化や為替レート、規制変更など外部要因が営業利益率に直接作用する。
- 連結・個別で異なる解釈:連結会計では子会社の営業費用構造が合算されるため、個別企業と比べて低く抑えられることがある。
現在の位置づけ
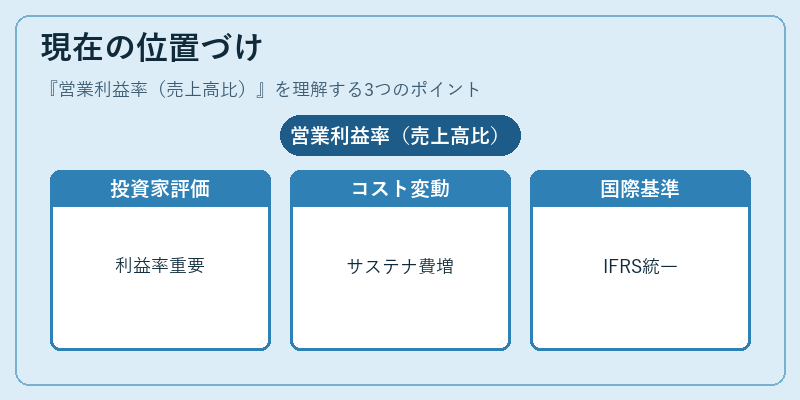
近年はコスト圧縮やデジタル化による効率化が進む中で、営業利益率は投資家にとって重要な指標となっている。特にサステナビリティ関連費用の増大や価格競争激化により、同業平均との比較が重視される場面が増えている。また、IFRS適用企業では「営業利益」の定義が国際基準と一致しているため、グローバル投資家間で統一的な評価が可能となっている。さらに、ESG投資の拡大に伴い、環境・社会・ガバナンスへの配慮が直接コスト構造へ影響し、営業利益率の変動要因として注目されている。
×
続きを読むには確認が必要です