ノータッチオプションとは、事前に設定された価格(バリア)を期間中に触れなかった場合にのみ有効となるデリバティブである。
概要
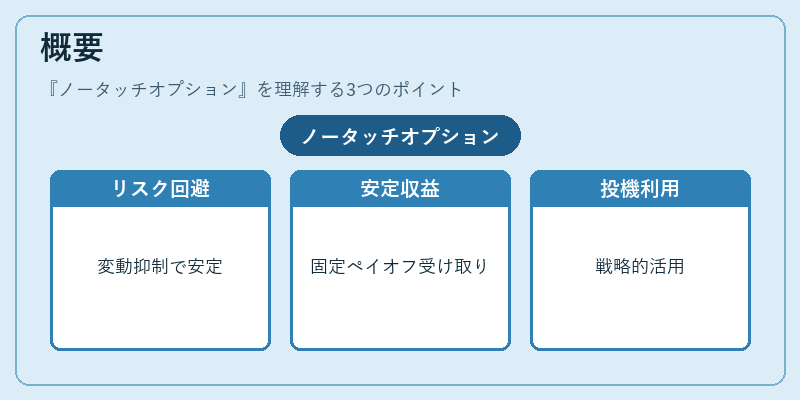
ノータッチオプションは、バーリエーション・オプションの一種として開発され、標準的なコールやプットと比較して「触れるかどうか」の判定が重要になる。 その存在理由は、投資家が市場の過度な変動を避けつつ、一定期間にわたって安定したリターンを得たいというニーズに応えることにある。 企業や金融機関は、為替・金利・株価などの基礎資産が極端な価格変動を起こさない限り、予め設定されたペイオフ(通常は固定額またはバイナリ)を受け取る権利を保有できる。 こうした構造により、ノータッチオプションはリスク管理ツールとしてだけでなく、投機的な戦略の一環としても利用される。
役割と機能
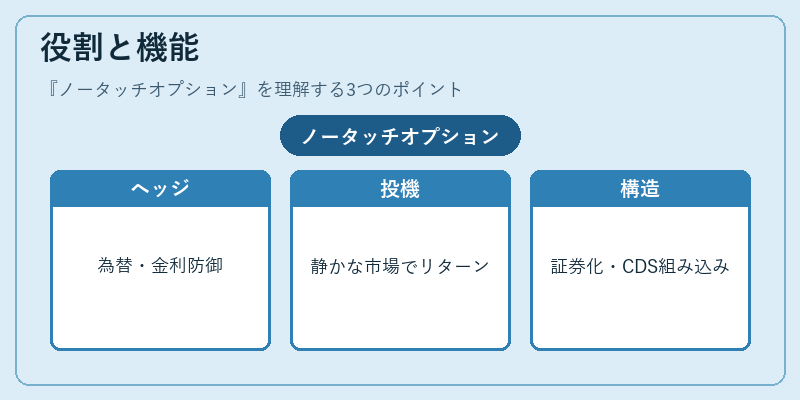
ノータッチオプションは、期間中にバリア価格に到達しないことを条件にペイオフが発生するため、以下のような場面で活用される。
- ヘッジ:為替や金利の極端な変動から企業資産を守りつつ、定期的に一定額を得る。
- 投機:市場が比較的静かな期間に限定して高いリターンを狙う戦略。
- 構造化商品:証券化やCDSの一部として組み込み、投資家に特定のリスク・リターンプロファイルを提供。
ペイオフは通常、満期時に固定額(例:$10,000)またはバイナリー(成功時のみ支払われる)であるが、条件付きで他のデリバティブと組み合わせることも可能。
特徴
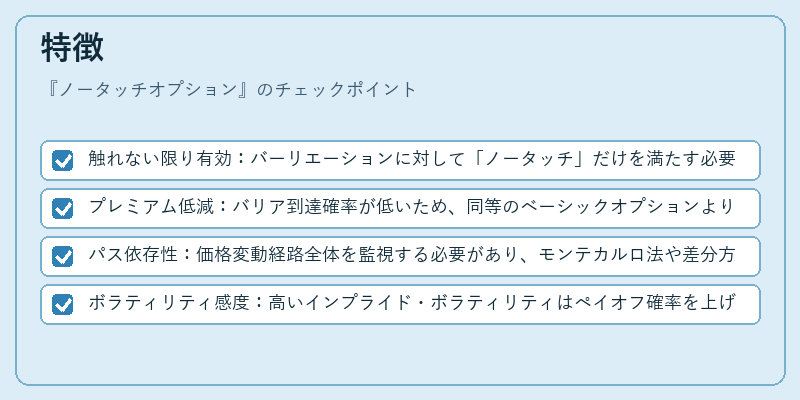
- 触れない限り有効:バーリエーションに対して「ノータッチ」だけを満たす必要があり、触れた場合はペイオフなし。
- プレミアム低減:バリア到達確率が低いため、同等のベーシックオプションよりも保険料が抑えられる。
- パス依存性:価格変動経路全体を監視する必要があり、モンテカルロ法や差分方程式での評価が一般的。
- ボラティリティ感度:高いインプライド・ボラティリティはペイオフ確率を上げるため、価格に大きく影響する。
これらの特徴は、ノータッチオプションをバリアオプションやスプレッドオプションと区別し、投資家が特定の市場環境で選択できるようにしている。
現在の位置づけ
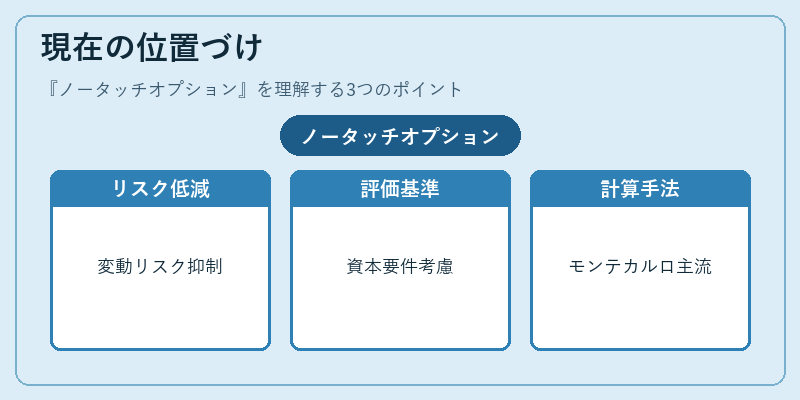
近年の金融市場では、ノータッチオプションは特に為替・金利領域で注目されている。 企業がグローバルな取引を行う際、極端な変動リスクを低減しつつ一定の収益を確保したいケースが増加しており、そのためにノータッチオプションは構造化商品やデリバティブ・スワップの一部として組み込まれることが多い。 さらに、規制当局はエクスクルーシブなデリバティブを資本要件の計算に含める際、ノータッチオプションの特性(低発生確率・高ボラティリティ感度)を考慮した評価基準を設けている。 価格付与は主に数値解析手法に依存し、実務ではモンテカルロシミュレーションや有限差分法が標準的なツールとして使用される。 こうした動向から、ノータッチオプションはリスク管理と投機の両面で重要性を増している。
続きを読むには確認が必要です