再保険更新頻度とは、保険会社が既存の再保険契約を改定・延長する際に行う周期的な見直し作業である。
目次
概要
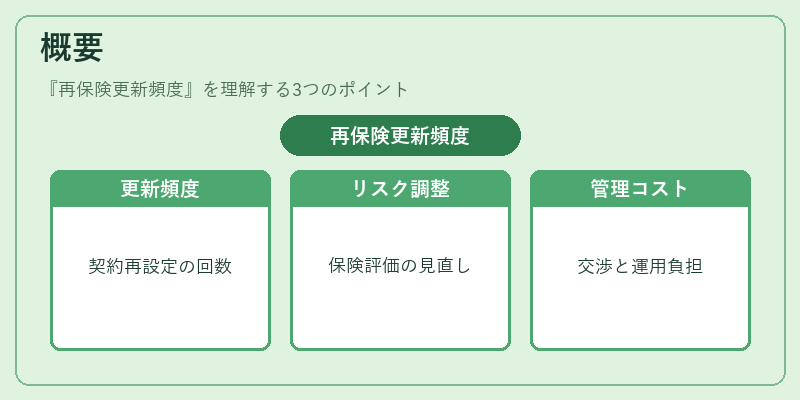
再保険は一次保険会社が負担するリスクを分散・転嫁する手段として設計された。再保険契約は一般に数年単位の期間を定め、期間満了時または特定条件発生時に更新(改定)される。この「更新頻度」は、一次保険会社が市場環境やポートフォリオ構造の変化に応じて再保険契約を最適化するための指標である。再保険更新頻度が高いほど、保険会社はリスク評価・価格設定を頻繁に調整できる一方、管理コストや交渉負担も増大する。
役割と機能
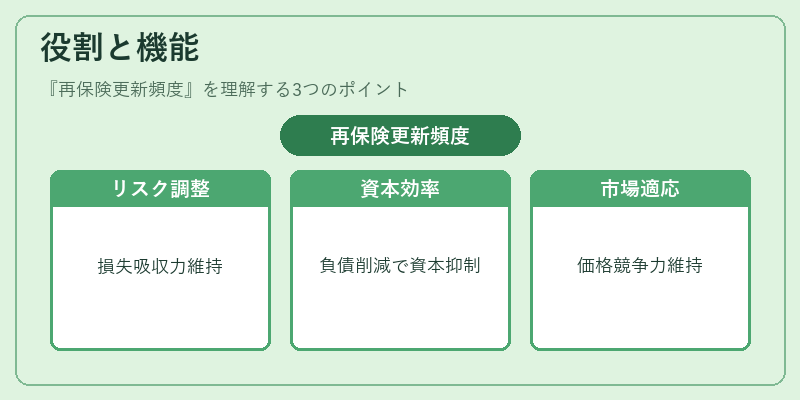
- リスクマネジメントの柔軟性
大規模災害発生後や保険料率が変動した際に、再保険契約を早期更新しリスク配分を見直すことで、損失吸収力を維持できる。 - 資本効率の最適化
ソルベンシーマージン計算においては、再保険による負債削減効果が重要である。更新頻度を調整することで、必要資本を抑制しつつリスクカバー率を確保できる。 - 価格競争力の維持
市場金利や再保険市場の供給状況に応じて契約条件を更新することで、一次保険料設定の競争優位性を保持できる。 - 規制適合性
金融庁等が定めるソルベンシー・リスク指標や再保険関連の報告義務に対応するため、更新頻度は重要な調整手段となる。
特徴
| 要素 | 説明 |
|---|---|
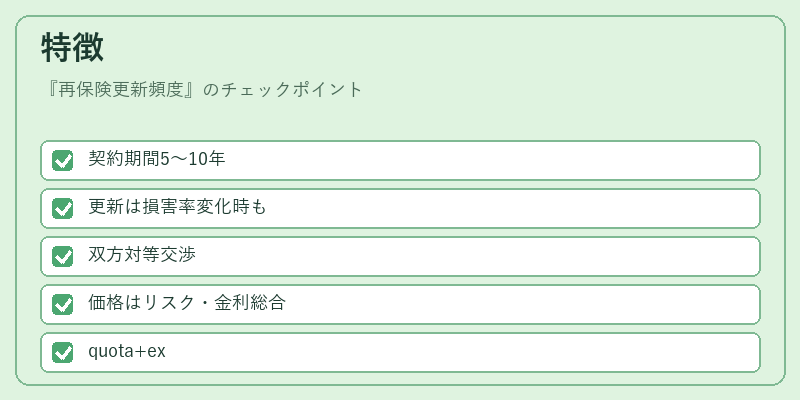
| 契約期間の長さ | 再保険契約は通常5年〜10年程度で設定されるが、リスク特性や市場流動性に応じて短縮・延長可能。 |
| 更新タイミング | 期間満了時だけでなく、損害率の急激変化や大数の法則に基づく統計的異常発生時にも更新が検討される。 |
| 交渉主体 | 再保険会社と一次保険会社双方が対等に条件を再設定するため、情報開示と透明性が重視される。 |
| 価格決定メカニズム | 再保険料は基礎となる損害率・コンバインドレシオ・市場金利などを総合的に評価して算出される。 |
| リスク転嫁の形態 | 事業負担型(quota share)や限度超過型(excess of loss)の組み合わせで更新頻度が調整されることが多い。 |
再保険更新頻度は、単なる契約期間の設定ではなく、一次保険会社がリスク・資本・市場環境を総合的に評価し、最適なリスク転嫁構造を維持するための重要なマネジメント指標である。
現在の位置づけ
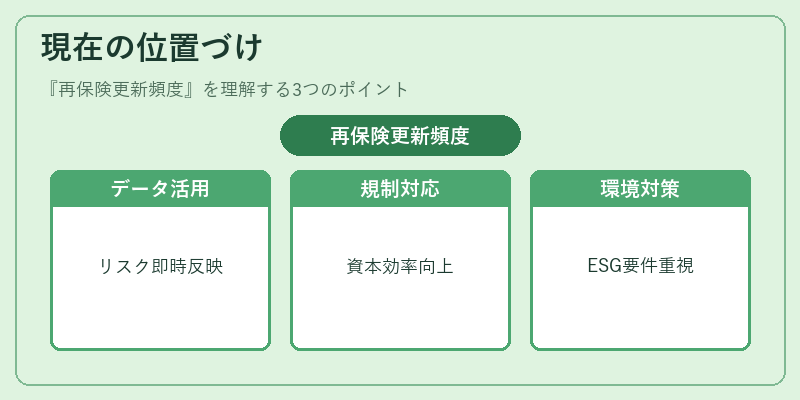
近年、データ解析技術とクラウドベースの再保険プラットフォームの普及により、再保険更新頻度は従来よりも短縮傾向にある。特に、地震・台風など自然災害リスクが高まる地域では、被害予測モデルをリアルタイムで反映し、数年単位の契約期間内でも中途更新や条件変更が行われている。また、ソルベンシーマージン規制強化に伴い、再保険による負債削減効果を最大化するために、更新頻度を高める動きも顕著である。さらに、サステナビリティやESG要件が金融市場へ影響を与える中、環境・社会的リスクへの対応策として再保険契約の見直しが重要視されている。
総じて、再保険更新頻度は一次保険会社にとってリスク管理・資本効率・競争力維持の三位一体を実現するための不可欠な手段であり、今後も市場動向や規制環境の変化に応じてその重要性が高まることが予想される。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事