連結投資評価の減損テスト対象範囲とは、連結財務諸表に計上される投資(持分法適用企業や非支配株主持分等)の公正価値を測定する際に、減損が生じた可能性があるかどうかを判断するための対象範囲である。
概要
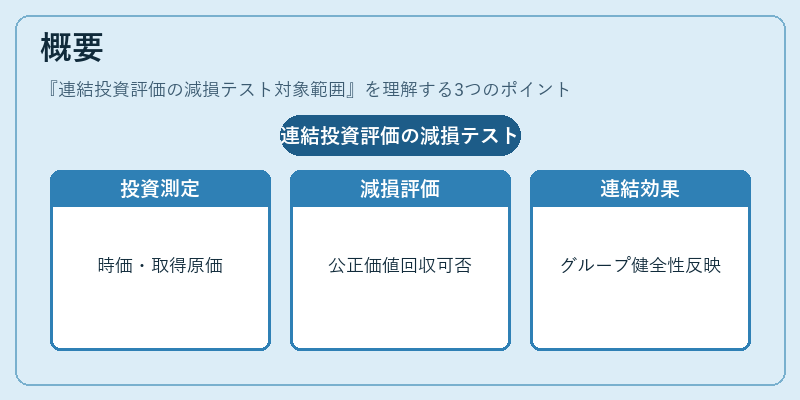
連結会計では、親会社とその子会社・関連会社の財務諸表を一体化し、企業グループ全体としての経営成績や財政状態を示す。投資項目は、持分法適用株式、非支配株主持分、その他の長期投資等が含まれ、これらは時価で測定される場合と、取得原価で計上される場合がある。減損テスト対象範囲は、こうした投資項目に対し、公正価値が回収可能か否かを評価するための枠組みであり、IFRS 9やIAS 36など国際会計基準により定義される。
減損テストは、投資先企業の財務指標(売上高・利益・キャッシュフロー等)や市場環境、業界動向を考慮し、将来回収可能性が低下したと判断された場合に実施される。連結レベルで行うことで、親会社単位の投資評価がグループ全体の財務健全性に与える影響を適切に反映できる。
役割と機能
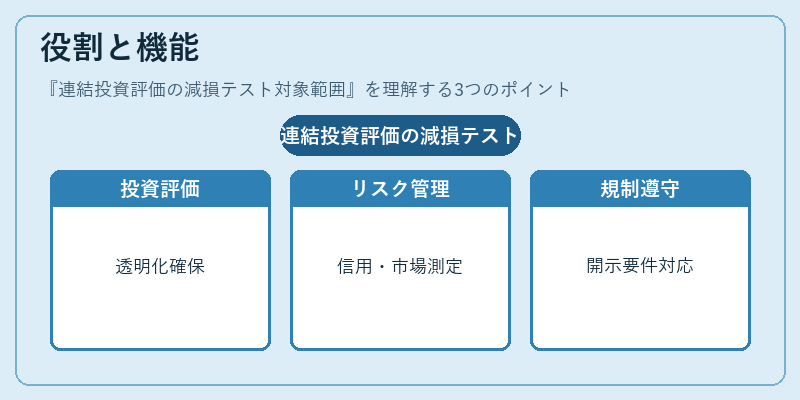
減損テスト対象範囲は、以下のような場面で重要な機能を果たす。
- 投資評価の透明化:投資先企業が経営危機や市場価値の下落に直面した際、連結財務諸表上でその影響を適切に認識できる。
- リスク管理:投資ポートフォリオ全体の信用リスクや市場リスクを定量的に測定し、経営判断材料とする。
- 規制遵守:金融監督当局が求める開示要件(例えば、IFRS 9に基づく減損損失の計上)に対応できる枠組みを提供。
- 投資家情報提供:株主や債権者へ投資価値の変動リスクを明示し、意思決定支援となる。
特徴
- 対象範囲は投資項目限定:減損テストは、持分法適用株式・非支配株主持分・長期投資等に対して行われ、企業の営業資産や負債には直接適用されない。
- 公正価値測定との連携:投資評価が時価である場合は、減損テストを通じて再評価が必要となるケースが多い。
- グループ単位の集計:親会社と子会社間で相殺処理された投資項目も含め、連結レベルで総合的に判断される。
- 減損損失の認識タイミング:将来回収可能性が低下したと判断された時点で即時に損失を計上し、財務諸表に反映させる。
現在の位置づけ
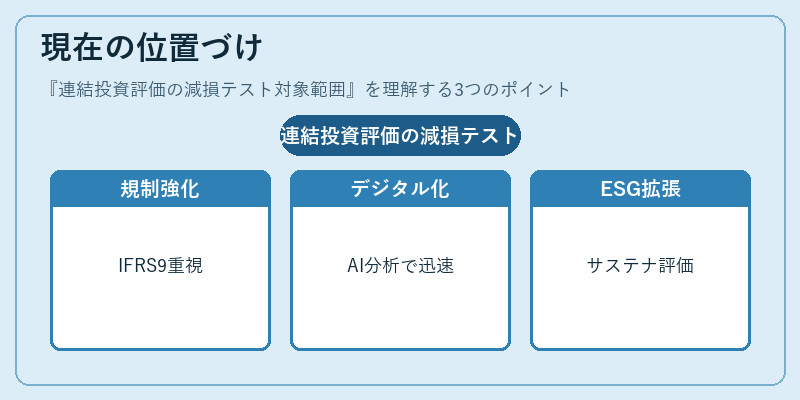
近年の市場変動や規制強化に伴い、連結投資評価の減損テストは重要性を増している。特に、金融危機後の監督当局は投資リスク管理の徹底を求め、IFRS 9の「期待信用損失」モデルやIAS 36との整合性が強調されている。また、デジタル化・AIによるデータ分析の進展により、減損テストの実務は迅速かつ精度高く行えるようになってきた。今後は、投資先企業のESGリスクやサステナビリティ要因を含めた評価が求められ、減損テスト対象範囲の拡張・深化が進むと予測される。
続きを読むには確認が必要です