モンテカルロリスク管理解析モデルとは、確率過程を数値的にシミュレーションし、金融商品やポートフォリオのリスク指標を算出する手法である。
目次
概要
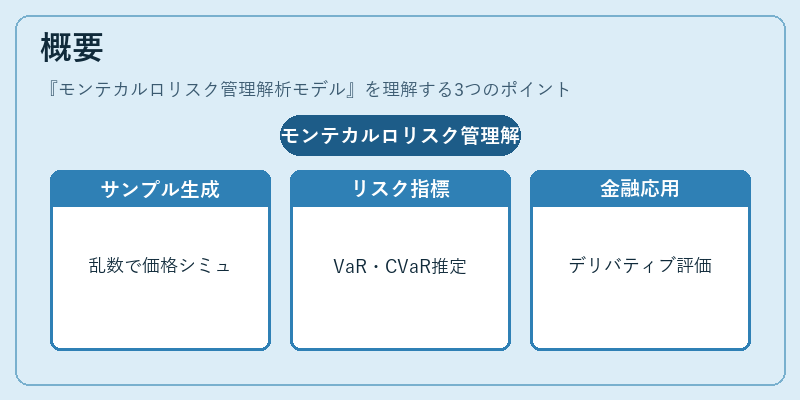
市場価格変動は連続かつ非線形であり、解析解が得られないケースが多い。モンテカルロ法はランダムサンプルを大量に生成し、その統計的性質から期待値や分散、VaR・CVaRなどのリスク指標を推定する。金融工学では、デリバティブ価格決定、ヘッジ戦略評価、資産配分最適化に不可欠なツールとして位置づけられている。
役割と機能
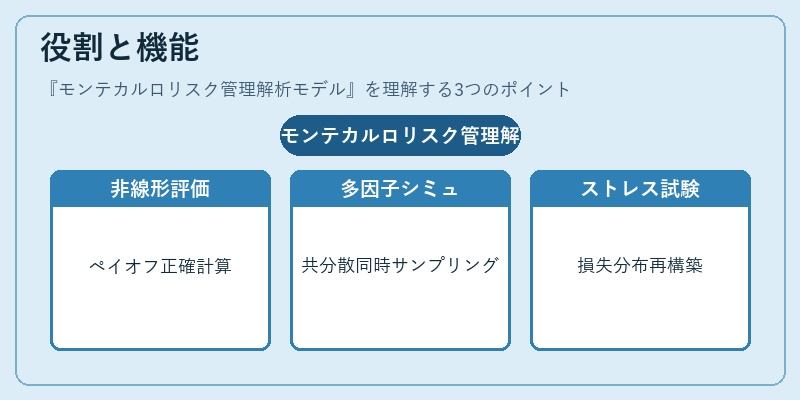
- 非線形商品評価:オプション・スワップ・CDSなどのペイオフが市場変数に対して非線形である場合、解析的解法は限界を示す。モンテカルロ解析モデルはそのままペイオフ関数を適用し、正確な価格やリスク量を計算できる。
- 多因子シミュレーション:金利・為替・株価など複数の基礎資産が連動する場合、それぞれの共分散構造をモデル化して同時にサンプリングし、バスケットオプションやクロスリスクを評価できる。
- ストレステスト:市場ショックや極端な経済シナリオを入力し、ポートフォリオの損失分布を再構築することで、危機時における耐性を検証できる。
特徴
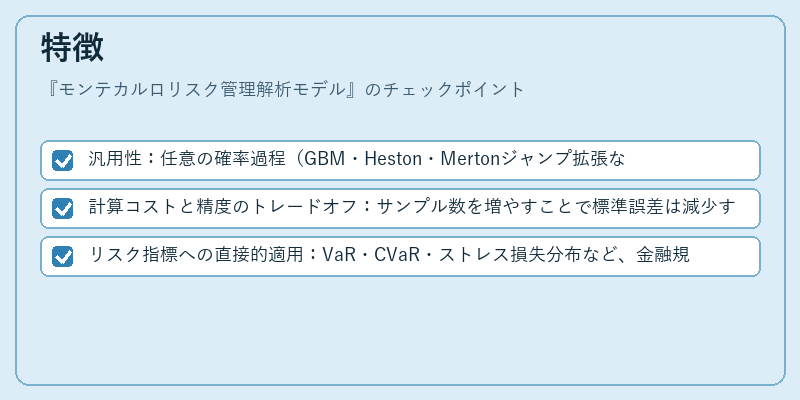
- 汎用性:任意の確率過程(GBM・Heston・Mertonジャンプ拡張など)に適応可能であり、モデルパラメータが変化しても再計算が容易。
- 計算コストと精度のトレードオフ:サンプル数を増やすことで標準誤差は減少するが、並列処理を利用しない場合実行時間が長くなる。近年はGPUベースの高速化技術が進展している。
- リスク指標への直接的適用:VaR・CVaR・ストレス損失分布など、金融規制で要求される指標をそのまま抽出できる点が大きな利点。
現在の位置づけ
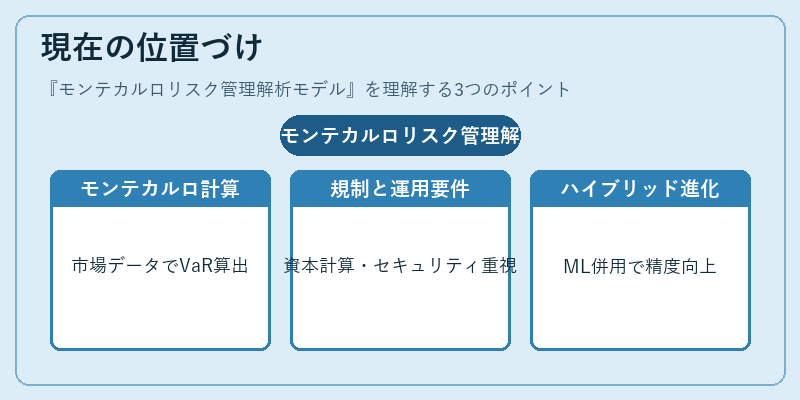
金融機関はリスク管理においてモンテカルロ解析モデルを基盤として運用している。特にデリバティブ取引部門では、日々更新される市場データを入力し、リアルタイムでVaRやストレスシナリオを算出するシステムが構築されている。規制当局は、金融機関の資本計算においてモンテカルロベースのアプローチを推奨しており、サイバーセキュリティやデータ品質管理と並行した運用が求められる。また、近年では機械学習と組み合わせたハイブリッドモデルが研究・実務化されており、シミュレーション精度の向上と計算効率の両立を図っている。
×
続きを読むには確認が必要です