自己資本比率の誤差とは、貸借対照表に計上された株主資本と負債を用いて算出される自己資本比率が、実際の経済的な資本構成やリスクプロファイルを正確に反映していない場合に生じる偏差である。
概要
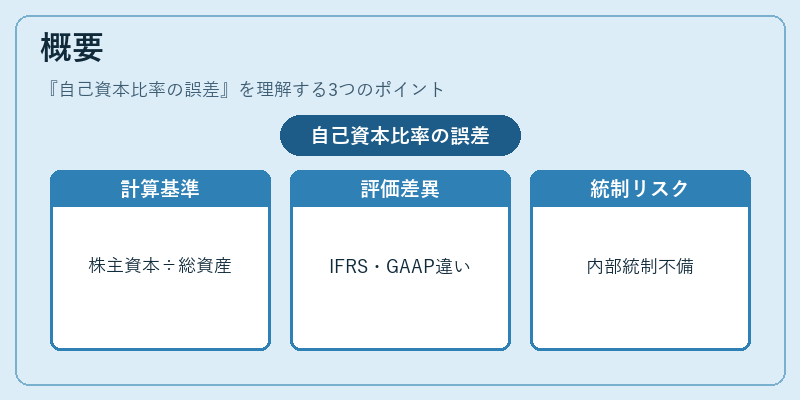
自己資本比率は、企業の財務安定性を測る基本指標として広く採用されている。計算式は「株主資本 ÷ 総資産」であり、株主が実際に持つ経営権と負債リスクのバランスを示す。しかし、会計処理上の選択や評価方法の差異、時価調整、連結調整などにより、報告値は真の資本構成と乖離することがある。特にIFRSと米国GAAPの違い、減価償却の方法変更、投資有価証券の公正価値評価や引当金計上の差異が誤差源となる。また、内部統制の不備や会計方針の変更によっても測定誤差が発生する。こうした背景から「自己資本比率の誤差」は、企業価値評価や規制遵守において重要な検討対象となる。
役割と機能
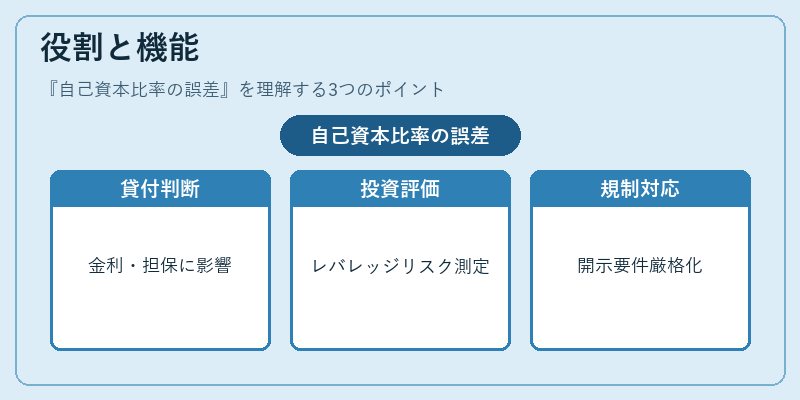
金融機関は融資判断時に自己資本比率を参照し、信用リスクを算定する。誤差が大きい場合、実際の資本安全性よりも低く評価される可能性があるため、貸出金利や担保要件に影響を与える。また、投資家は自己資本比率を用いてレバレッジリスクを測定し、株価割安・割高の判断材料とする。証券取引所や監督当局も、上場企業の財務健全性を評価する際に誤差を考慮した補正を行い、開示要件の厳格化を進めている。さらに、企業統治委員会は内部監査と連携し、自己資本比率の測定精度向上策を策定することで、ステークホルダーへの透明性を確保している。
特徴
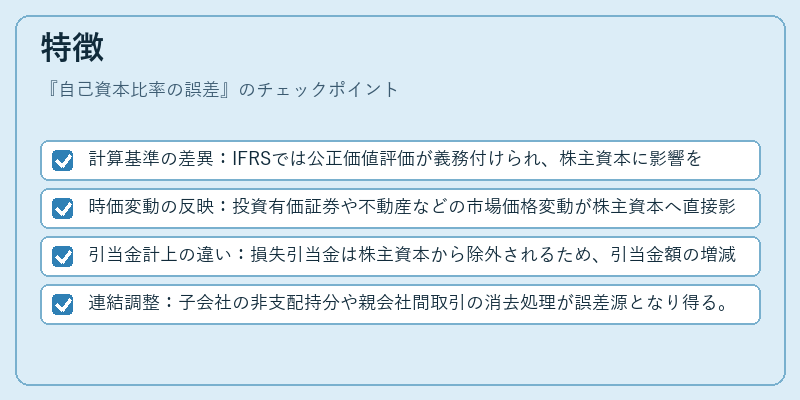
- 計算基準の差異:IFRSでは公正価値評価が義務付けられ、株主資本に影響を与える。米国GAAPは原価法を採用するケースも多い。
- 時価変動の反映:投資有価証券や不動産などの市場価格変動が株主資本へ直接影響し、短期的に誤差を拡大させる。
- 引当金計上の違い:損失引当金は株主資本から除外されるため、引当金額の増減が比率に波動をもたらす。
- 連結調整:子会社の非支配持分や親会社間取引の消去処理が誤差源となり得る。
これらの要因は、定量的な測定だけでなく、会計方針選択と内部統制の質に大きく依存するため、単一指標としての信頼性を保つためには補正や開示が不可欠である。
現在の位置づけ
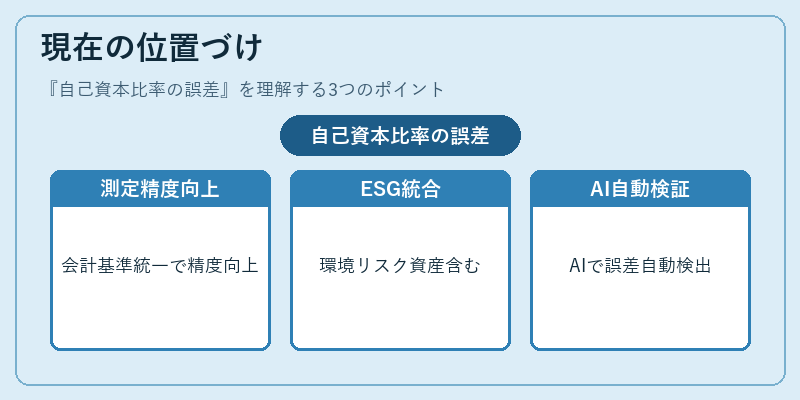
近年、金融規制はリスクベースの資本要件へとシフトしている。Basel IIIでは「自己資本比率」の測定精度が重要視され、誤差を最小化するために会計基準統一やデータ品質向上策が推進されている。また、ESG情報の開示拡充とともに、株主資本の構成要素として環境・社会的リスク資産も考慮されるケースが増えている。さらに、AIや機械学習を用いた財務データ解析が進展し、誤差検出と補正の自動化が実現してきている。これにより、投資家・規制当局はリアルタイムで自己資本比率の信頼性を評価できるようになり、企業は透明性向上と市場評価の安定化に寄与している。
続きを読むには確認が必要です
関連記事