Put Option Index Cross‑Asset Spreadとは、異なる資産クラスのプットオプションインデックス価格差を表す指標である。
目次
概要
プットオプションインデックスは、特定市場や資産クラスに属する一連のプットオプションの平均的な価値(またはインプリケーション・ボラティリティ)をまとめたものです。これらのインデックスは、株式指数、債券、金利スワップ、通貨ペアなど多様な資産に対して発行されます。Cross‑Asset Spread は、こうした異なるインデックス間で計算される差分を指し、相場のリスクプレミアムや市場センチメントが一方の資産クラスから他へどのように転移するかを定量化します。
この概念は、20世紀後半にデリバティブ市場が国際的に拡大し、異なる市場間でのヘッジやアービトラージ戦略が求められるようになった背景から体系化されました。
役割と機能
- 相対リスク評価:一方の資産クラスが他よりも高いプット需要を示す場合、Spread はその差異を測定し、投資家にどちらの市場が過大評価または過小評価されているかを示します。
- ヘッジ戦略:ポートフォリオマネージャーは、Cross‑Asset Spread を利用して特定の市場で発生する下落リスクを他の資産クラスに転嫁し、全体的なデュレーションやボラティリティを調整します。
- アービトラージ機会:異なるインデックス間で価格差が拡大すると、同時買い・売りポジションを取ることで無リスク利益を狙う戦略が可能になります。
- 規制監視:金融当局は、この指標を用いて市場の連結性やシステミックリスクの拡散をモニタリングします。
特徴
- インプリケーション・ボラティリティベース:価格差ではなく、オプションのインプリケーション・ボラティリティ差で計算されるため、将来予測に対する市場期待が直接反映されます。
- 資産クラス横断性:株式指数と金利スワップ、通貨ペアなど異なる金融商品間の比較が可能です。
- 非線形感応度:プットオプションは下落リスクに敏感であり、Spread は市場ショック時に大きく動く傾向があります。
- データ要件:各インデックスの公表データと同時に、行使価格や満期日などの詳細情報が必要です。
現在の位置づけ
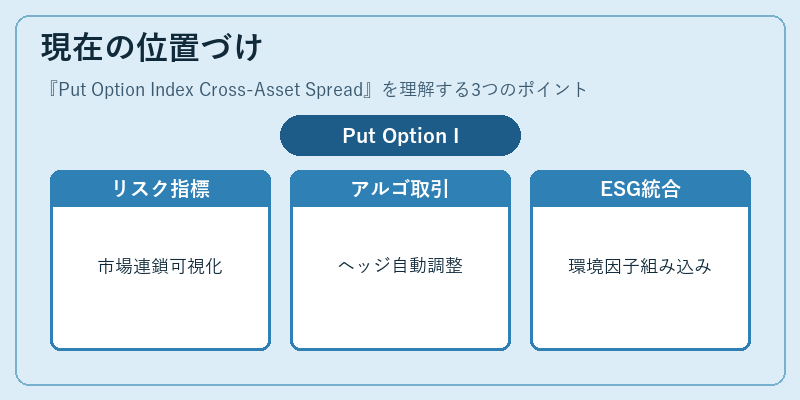
近年、グローバル資本市場は一体化を進めており、Cross‑Asset Spread はリスク管理フレームワークの中核的指標として採用されています。特に、金融危機以降、規制当局は異なる市場間での連鎖効果を可視化するためにこの指標を重視しています。また、アルゴリズムトレーディングやAIベースのポートフォリオ最適化では、Spread の動きをリアルタイムで解析し、ヘッジ比率や資産配分を自動調整するケースが増加しています。今後は、ESG指標や気候関連リスクといった新たなファクターとの統合も進む見込みです。
×
続きを読むには確認が必要です