SAFE満期日とは、スタートアップが投資家から取得したSAFE(Simple Agreement for Future Equity)に対し、将来株式転換の期限を定める日である。
目次
概要
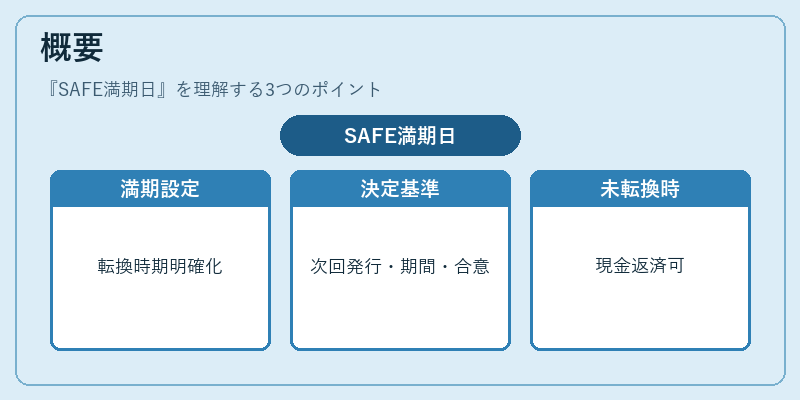
SAFEは、投資家と創業者間で将来的な株式発行権を約束するシンプルな契約形態であり、利息や償還義務がない点が特徴だ。
しかし、投資家のリスク管理と企業側のキャッシュフロー計画の両面から、転換時期を明確化する必要性が生じた。そこで導入されたのがSAFE満期日である。
この期限は、通常「次回株式発行ラウンド」「一定期間経過」または「投資家と企業の合意」により設定される。満期日を迎えるまでに転換条件が満たされない場合、投資家は現金で返済を要求できるケースもある。
役割と機能
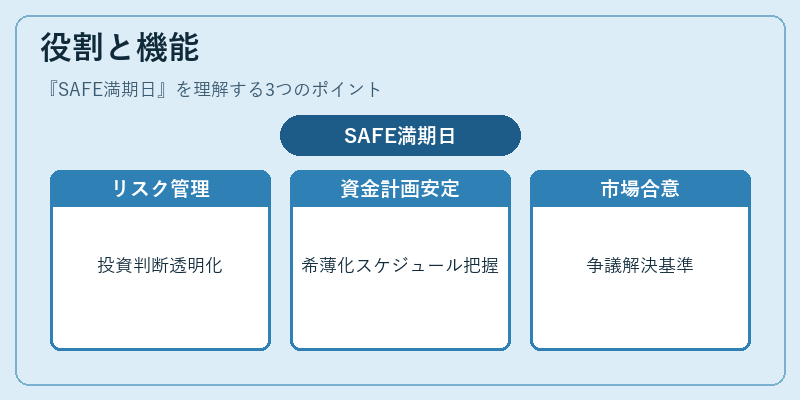
- リスク管理 – 投資家は期限内に株式化できなければ、キャッシュでの回収を検討する余地が生まれ、投資判断に透明性が付く。
- 企業計画の安定化 – 期限が設定されることで、創業者は資金調達タイミングと株式希薄化のスケジュールを事前に把握できる。
- 市場合意形成 – 投資家間で満期日を共有することにより、複数投資家が同時に転換を行うリスク(過剰希薄化)を抑制できる。
- 法的枠組みの明確化 – 期限付き契約は、将来発生し得る紛争解決や税務上の取り扱いにおいて重要な基準となる。
特徴
- 利息・償還義務がない:従来のコンバーチブルノートとは異なり、満期日までに金銭的負担は発生しない。
- 転換条件の柔軟性:株式価格やキャップ設定と併せて満期日を設けることで、投資家は「いつ」「どのように」株式化するかを選択できる。
- 延長・改定が可能:契約条項で満期日の延長や条件変更を合意すれば、企業と投資家双方のニーズに応じて調整できる。
- 非金銭的価値の提示:満期日設定は、投資家に対して「株式化までの時間枠」を示し、期待リターンを定量的に把握させる。
現在の位置づけ
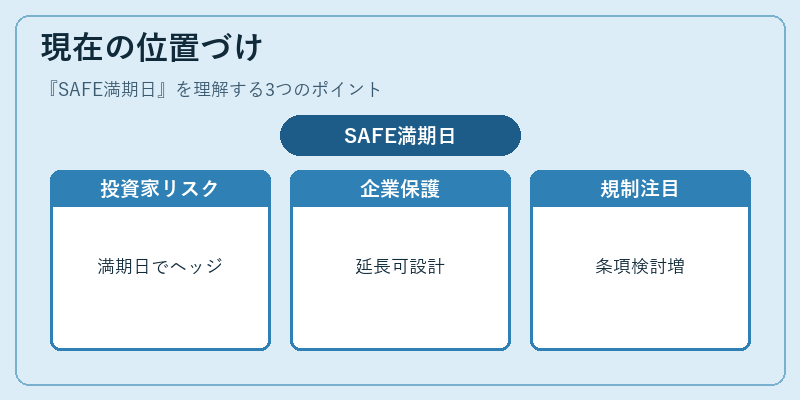
近年、特にシードラウンドやシリーズAでSAFEが普及する中、満期日付きの契約は標準化されつつある。
- 投資家側:リスクヘッジとして満期日の設定を求めるケースが増加し、未転換時の現金返済条項も検討材料に入っている。
- 企業側:キャッシュフローを保護するため、満期日を長めに設定したり、条件付きで延長可能な形態を採用する傾向が強まる。
- 規制・市場:SECや日本の金融庁はSAFE自体に対して明確な法的枠組みを設けていないものの、満期日を含む契約条項が投資家保護観点から注目される。
- 動向:一部では「無期限」SAFEも存在するが、実務上は満期日を設けた形態が主流であり、特にユニコーン企業のエグジット前には明確な転換時期が重要視される。
以上のように、SAFE満期日は投資家とスタートアップ双方のリスク・機会を調整する鍵となる要素である。
×
続きを読むには確認が必要です