退職金運用資産配分とは、退職時に受け取る退職金を長期的な投資目的で資産クラス別に配置し、リスクとリターンの最適バランスを追求する手法である。
目次
概要
退職金は働き方が安定している間に蓄積されるため、その運用は「将来の生活資金確保」という長期的な目的に直結する。金融工学では、ポートフォリオ理論を基盤として、時間軸と個人のリスク許容度に応じた資産配分モデルが提唱されてきた。退職金運用資産配分は、その中でも特に「退職時点での投資残高」を最大化しつつ、生活費や医療費等の予測できる支出をカバーするために設計された。
役割と機能
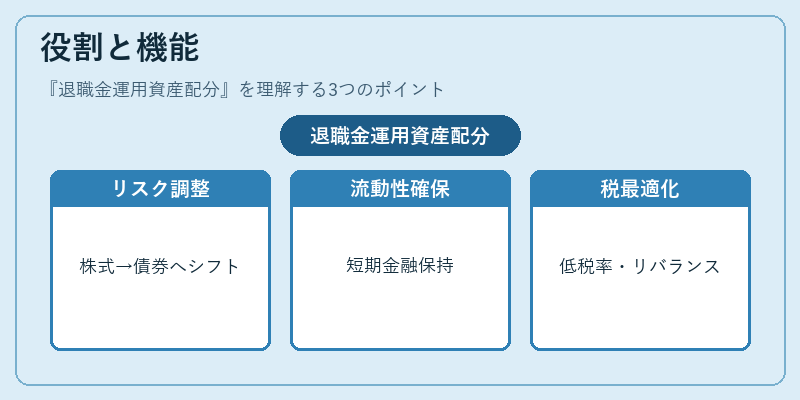
- リスク・リターン調整:株式中心の配分から債券や現金へ段階的にシフトし、資産価値の変動を抑える。
- 流動性確保:退職後すぐに必要となる生活費や突発支出に備え、一定割合を短期金融商品で保持する。
- 税務最適化:退職金は非課税枠が設けられている場合も多いが、運用益は課税対象になるため、税率低減の観点から配分を調整できる。
- 再投資戦略:市場環境や個人の健康状態に応じて、定期的にリバランスを実施し、資産構成を維持する。
特徴
- ライフサイクル型:年齢が上がるごとに株式比率を減少させ、安定性を重視した配分へ移行。
- 税優遇の活用:退職金特別控除や確定拠出年金との併用で、課税ベースを低減できる。
- 流動性比率の重視:退職直後に現金化が必要なケースが多いため、一般的な資産配分よりも現金・短期国債等の比率が高い。
- FIRE(Financial Independence, Retire Early)との相関:早期退職を目指す場合は、リスク許容度が高くなるため株式比率が大きくなる一方で、長期的に安定したキャッシュフロー確保の必要性も増す。
現在の位置づけ
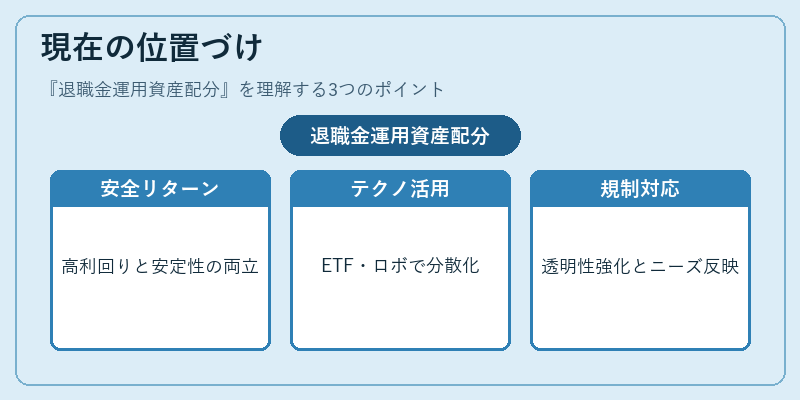
低金利環境と資産価格上昇の相乗効果により、退職金運用は高いリターンを求めつつも安全性を両立させる難題が浮上している。近年では以下の動きが顕著である。
- ETF・インデックスファンドの普及:コスト低減と分散効果により、個人投資家でも手軽に多様な資産クラスを組み入れられるようになった。
- ロボアドバイザーの台頭:アルゴリズムによる自動配分・再調整で、専門知識がなくても適切なポートフォリオ維持が可能に。
- 規制強化:年金制度改革や投資信託の透明性向上を目的とした法改正が進行し、運用者は情報開示義務を厳格化されている。
- 個別ニーズへの対応:医療費増大や高齢期の生活リスクに備え、保険商品との組み合わせや、分散投資先として不動産・インフラファンド等が注目される傾向にある。
退職金運用資産配分は、単なる「投資」ではなく、将来の生活設計と直結した財務戦略であり、個々人のライフプランや市場環境を踏まえた継続的な見直しが不可欠である。
×
続きを読むには確認が必要です