売上高税引前利益率とは、企業の売上高に対する税引き前利益(営業外損益を除く)の比率であり、売上高から原価と販売費及び一般管理費を差し引いた後の利益がどれだけ売上高に占めるかを示す指標である。
目次
概要
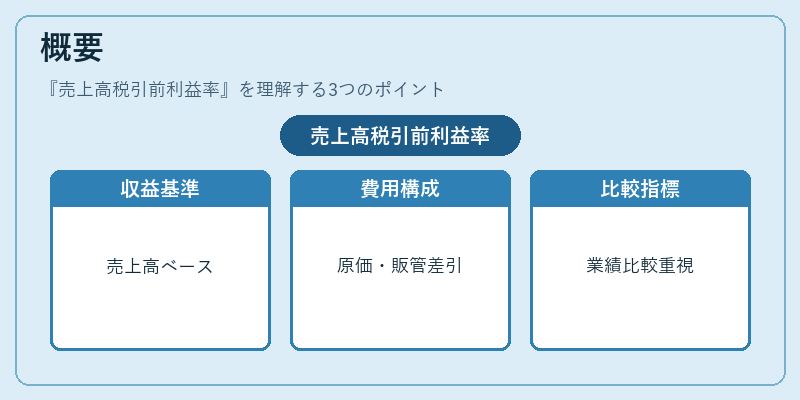
売上高税引前利益率は、損益計算書に記載される「営業利益」や「経常利益」の前段階として位置付けられる。企業が商品・サービスの販売活動から得た収益(売上高)を基準にし、そこから直接的なコスト(売上原価)と間接費用(販管費)を差し引くことで算出される。この比率は、税金や特別項目が影響する前の企業収益性を把握できるため、業績比較において重要な基準となっている。
売上高税引前利益率は、会計基準(IFRS・US GAAP等)で定義された損益構造と連動しており、企業がどの程度効率的に収益を生み出し、費用を管理しているかを示す。特に、同業他社との比較や過去実績とのトレンド分析に利用されるため、投資家・アナリストはこの指標を重視する。
役割と機能
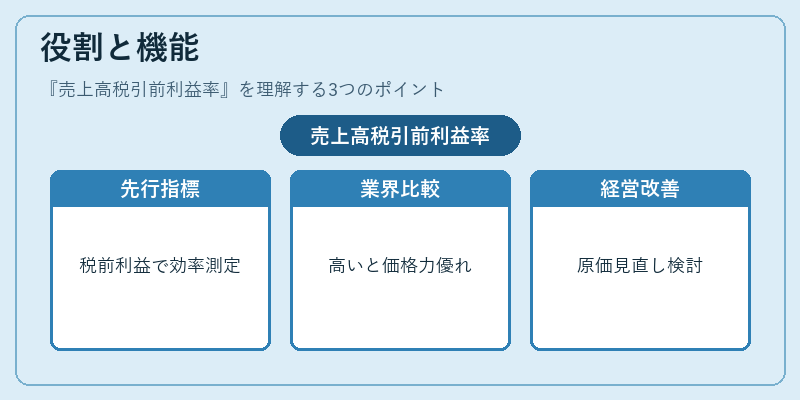
- 収益性の先行指標 – 税金負担前の利益率であるため、税制変更や一時的な費用項目の影響を受けずに企業本来の営業効率を測定できる。
- 業界ベンチマーク – 同業種内で売上高税引前利益率が高い企業は、価格設定力やコスト管理能力が優れていると判断される。
- 経営改善の指標 – 売上高に対して利益比率が低下した場合、原価構造の見直しや販管費削減策を検討する材料となる。
- 投資判断基準 – 投資家は税引前利益率を用いて企業の収益性とリスクを評価し、株式・債券への投資意思決定に活かす。
特徴
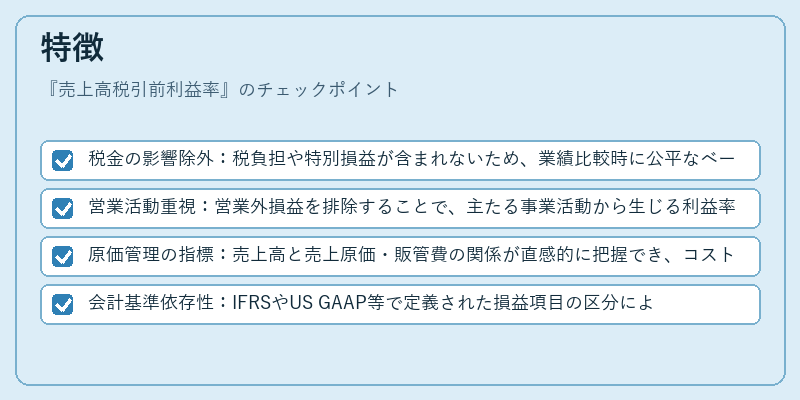
- 税金の影響除外:税負担や特別損益が含まれないため、業績比較時に公平なベースとなる。
- 営業活動重視:営業外損益を排除することで、主たる事業活動から生じる利益率を測定できる。
- 原価管理の指標:売上高と売上原価・販管費の関係が直感的に把握でき、コスト構造の改善余地を示す。
- 会計基準依存性:IFRSやUS GAAP等で定義された損益項目の区分により算出方法が若干異なる場合がある。
現在の位置づけ
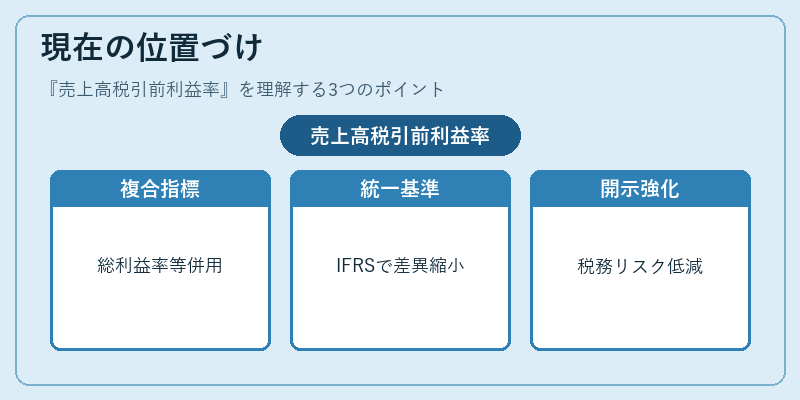
近年、企業価値評価の多様化とともに、税引前利益率は単一指標としてではなく、複数の収益性指標(売上高総利益率・営業利益率・経常利益率)と組み合わせて用いられる。特にリスク調整後のパフォーマンス評価や、ESG投資の文脈で「税引前利益率」が企業の財務健全性を示す重要指標として注目されるケースが増えている。また、国際的な会計統一(IFRS採用拡大)に伴い、各国・業界間で算出基準の差異が縮小し、比較可能性が向上している。規制当局は税務リスクを低減するため、税前利益率を含む財務指標の開示義務を強化する動きも見られる。
×
続きを読むには確認が必要です