ボラティリティリスクファクターディスカウントとは、オプションやデリバティブの価格付けにおいて、将来のボラティリティ変動がもたらすリスクプレミアムを調整するために用いられる割引率である。
目次
概要
金融市場では資産価値は時間とともに変動し、その変動幅(ボラティリティ)が価格決定の中心的な要因となる。従来のブラック‑ショールズモデルでは、ボラティリティを一定と仮定したが、市場データからはボラティリティ自体も時間とともに変動することが確認されている。そのため、将来のボラティリティが確率的に変化する事実を反映させる必要が生じた。
ボラティリティリスクファクターディスカウントは、この不確実性を価格付けモデルに組み込むために導入された概念である。具体的には、将来のボラティリティ分布を想定し、その期待値や分散に基づいて割引率を決定することで、リスクニュートラル確率測度下での正しい現在価値算出を可能にした。
役割と機能
- 価格付け:オプションやバリア・アグリゲーションなどの派生商品では、ボラティリティが価格決定に大きく寄与する。ファクターディスカウントを用いることで、将来のボラティリティ変動によるプレミアム調整が行われ、実際の市場価格と一致しやすくなる。
- ヘッジ:ボラティリティに対するエクスポージャーはヘッジ戦略上重要である。ディスカウントを正しく設定することで、ヘッジ比率が適切になり、ポートフォリオのリスク管理精度が向上する。
- シミュレーション:モンテカルロ法や局所ボラティリティモデルで確率的な将来パスを生成する際に、ディスカウントは期待値計算の重み付けとして機能し、より現実的な結果が得られる。
- リスク指標:VaRやCVaRなどのリスク測定でボラティリティエクスポージャーを評価する際に、ディスカウントは重要な係数となる。
特徴
- ボラティリティ特化:一般的な金利割引率とは異なり、資産価格の変動幅そのものに対して適用される。
- 時間依存性:多くの場合、期間が長いほどディスカウントは大きくなる傾向がある。
- モデル依存性:HestonやSABRなどの確率的ボラティリティモデルで導出されることが多いが、単純化した定数値を採用するケースも存在する。
- 相関考慮:株価とボラティリティの間に負の相関がある場合、ディスカウントはその効果を補正して計算される。
現在の位置づけ
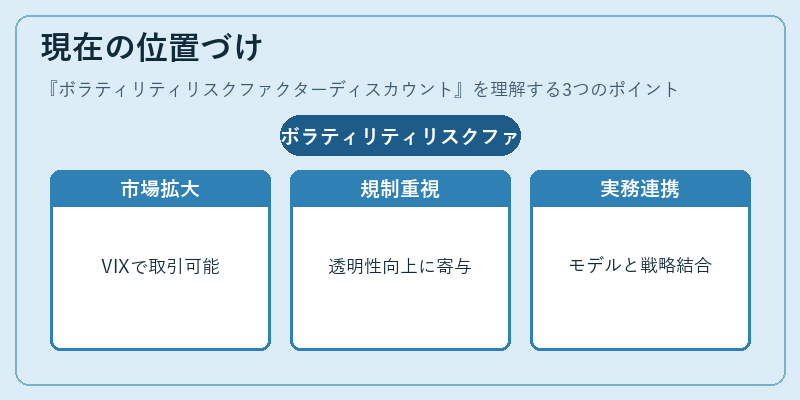
近年の金融市場では、VIXやVIX先物・オプションなどボラティリティ商品が拡大し、投資家は直接的にボラティリティへのエクスポージャーを取れるようになった。これらの商品価格は、ボラティリティリスクファクターディスカウントの精度に依存するため、ディスカウント設定が市場の透明性と安定性に寄与している。
また、規制当局はデリバティブ取引におけるリスク管理を強化する中で、ボラティリティリスクを測定し対策を講じるための指標としてディスカウントの重要性を認識している。
総じて、ボラティリティリスクファクターディスカウントは、確率的ボラティリティモデルと実務上のヘッジ・価格付け戦略を結びつける不可欠なツールとして位置づけられている。
×
続きを読むには確認が必要です