ストラドル・インプライド・ボラティリティとは、同一行使価格と満期を有するコールオプションとプットオプションの市場価格から逆算される、将来に対する市場期待変動率である。
目次
概要
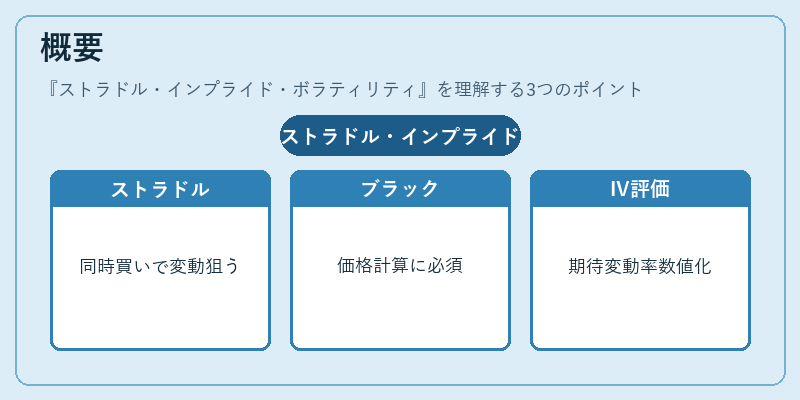
ストラドルは「買い手が同時にコールとプットを保有し、株価の大きな上下動を狙う」戦略。オプション価格はブラック・ショールズモデルなどで計算される際にボラティリティ(σ)が不可欠要素となる。市場が提示する各オプション価格から解くことで得られる「インプライド・ボラティリティ」は、投資家の期待変動率を数値化したものとして位置づけられ、ストラドル全体の価値評価に直結する。
役割と機能
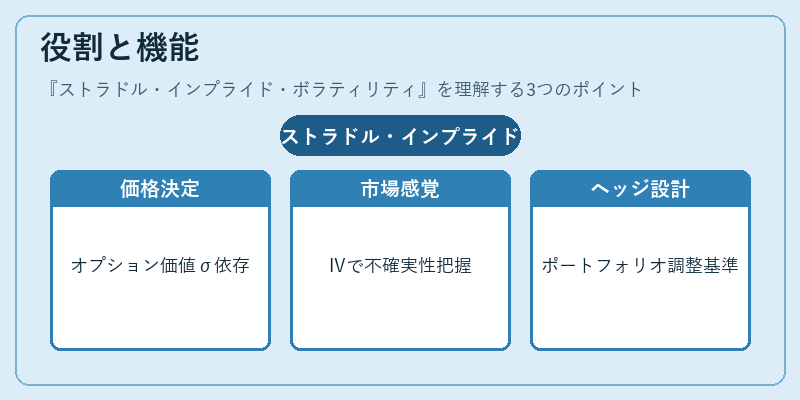
- 価格決定:ブラックモデルで計算されるオプション理論価格はσに依存。ストラドルIVは両オプションの価格を統合し、総合的なリスクプレミアムを示す。
- 市場センチメント測定:高いIVは不確実性が増大していることを意味し、投資家心理を把握する指標となる。
- ヘッジ・リスク管理:ポートフォリオの変動率を調整したい場合に、ストラドルIVを基準にヘッジ比率を設定できる。
- 取引戦略設計:ボラティリティスワップやバリアオプションなど、他デリバティブとの組み合わせで複合戦略が構築される。
特徴
| 項目 | 説明 |
|---|---|
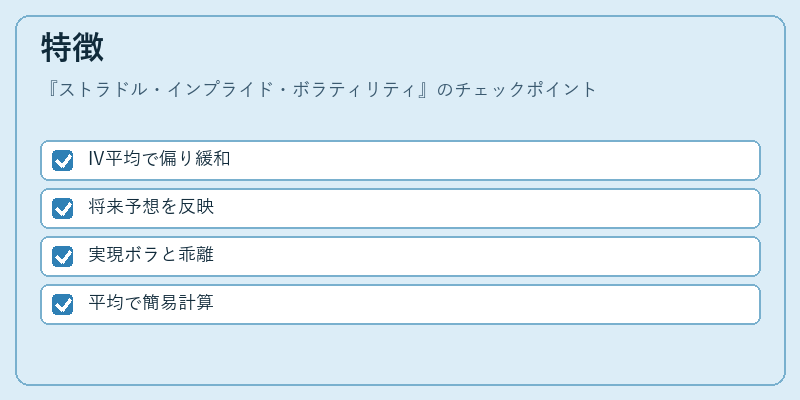
| 対称性 | コールとプットのIVを平均化することで、価格差やスキューに起因する偏りを緩和。 |
| 実現ボラティリティとの乖離 | 市場は将来予想を反映し、過去の変動率とは必ずしも一致しない。ストラドルIVは期待値であるため、市場参加者の情報量が増えると高くなる傾向にある。 |
| 計算簡易性 | 同一行使価格・満期の場合、単純平均や平方平均で近似できる点から、リアルタイム取引で頻繁に利用される。 |
現在の位置づけ
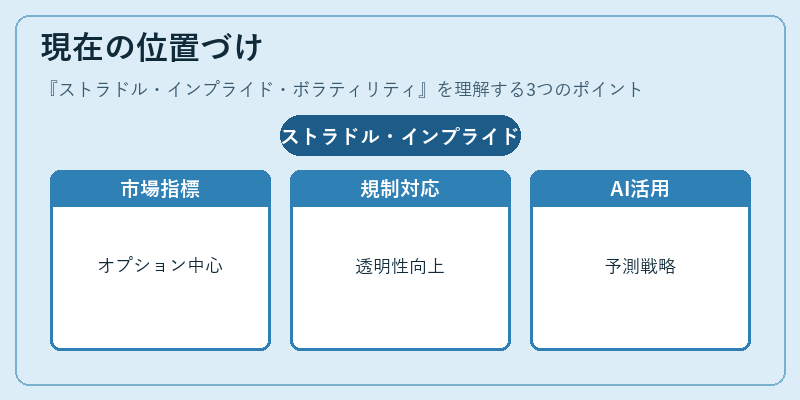
ストラドルIVはオプション市場の中心的指標として機能し、特にインデックスオプションやETFオプションでは日々更新される。金融工学分野では、モンテカルロ法を用いたリスク管理モデルやVaR計算で参照値として組み込まれる。また、規制当局は市場の過剰なボラティリティ拡大を抑えるためにIVデータの透明性向上を求める動きが見られ、取引所側もリアルタイムIVフィードを提供するインフラ整備を進めている。近年は機械学習によるIV予測モデルやAIベースのボラティリティトレーディング戦略が注目されつつある。
×
続きを読むには確認が必要です