ストラドルとは、同一の行使価格と満期を持つコールオプションとプットオプションを同時に購入または売却する取引である。
概要
ストラドルは、オプション市場が発展した中で、価格変動リスクを捕捉するための手段として誕生した。 1990年代以降、企業や投資家がイベントドリブンな取引(決算発表、金利政策変更等)に対して方向性を限定せずにボラティリティを利用できるようになった結果、広く採用されるようになった。
役割と機能
ストラドルは「価格が大きく動けば利益が得られる」という特性を持つため、下落・上昇の両方向にリスクが分散されたヘッジツールとして利用される。また、オプションを組み合わせた複雑な戦略(スプレッド、バタフライ、ストラングル)のベースとなり、ボラティリティスワップやVAR計算の入力データとしても活用される。実務では、短期的な市場変動を狙ったアルゴリズム取引に組み込まれることが多い。
特徴
- 対称性:コールとプットを同時購入または売却するため、利益・損失の形状が左右対称になる。
- 無限リスク/有限リスク:ロングストラドルでは下落リスクが限定されるが上昇リスクは無制限。ショートストラドルは逆に下落リスクが無限である。
- ブレークイーブンの二点:行使価格±プレミアム合計で決定され、そこを超える動きが必要。
- ギリシャ指標への影響:デルタはゼロに近いがガンマとベガが高く、時間経過(θ)に対して敏感になる。
現在の位置づけ
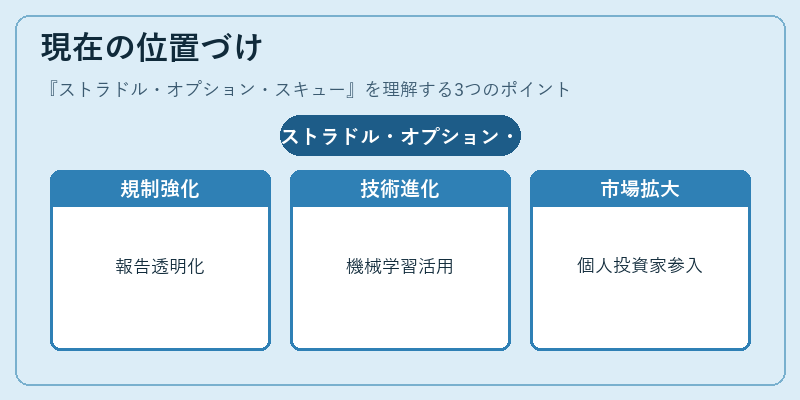
現在、ストラドルは株式・ETF市場で最も頻繁に使用されるボラティリティ取引手法の一つである。 企業の決算発表前後や金利政策変更時など、予測不可能な価格変動が期待される場面で特に活用される。また、機械学習を用いたポートフォリオ最適化やヘッジファンドの取引アルゴリズムに組み込まれ、リアルタイムでポジション調整が行われている。規制面では、MiFID II等の下でデリバティブ取引の透明性が向上し、ストラドルを含むオプション取引の報告義務が強化されている。
オプションとは、特定の資産を将来一定期間内にあらかじめ決めた価格で購入または売却する権利を付与する金融派生商品である。
概要
オプションは古代から存在した取引形態が現代的な金融工学により体系化された結果、今日の市場で不可欠なツールとなった。 1970年代以降、ブラック・ショールズモデルなどによる価格理論が確立し、企業や投資家はリスクを管理したり、レバレッジを効かせた取引にオプションを利用できるようになった。
役割と機能
オプションは「非対称的リスク・報酬」を提供するため、ヘッジ(保険)や投機の両面で活用される。 コール・プットという二種類に分けられ、アメリカ式かヨーロピアン式かによって行使可能期間が異なる。 企業は従業員株式オプションを報酬として発行し、投資家はポートフォリオのダウンサイド保護やレバレッジ取引に利用する。 また、オプション価格から導出されるギリシャ指標(デルタ・ガンマ・ベガ・ロー)を用いてポジション管理が行われる。
特徴
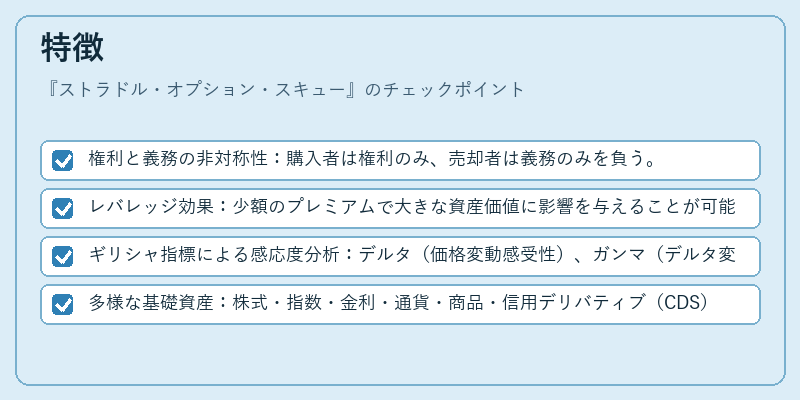
- 権利と義務の非対称性:購入者は権利のみ、売却者は義務のみを負う。
- レバレッジ効果:少額のプレミアムで大きな資産価値に影響を与えることが可能。
- ギリシャ指標による感応度分析:デルタ(価格変動感受性)、ガンマ(デルタ変化率)、ベガ(ボラティリティ感受性)などが管理上不可欠。
- 多様な基礎資産:株式・指数・金利・通貨・商品・信用デリバティブ(CDS)等、ほぼ全ての金融資産に適用可能。
現在の位置づけ
オプションは現代金融市場の中核を成し、エクイティ・インデックス・金利・FX・商品など多岐にわたる市場で取引されている。 規制面ではMiFID IIやEMIRが導入され、取引報告とリスク管理の透明性が大幅に向上した。 さらに、機械学習を活用したオプション価格モデルや高頻度取引アルゴリズムが発展し、リアルタイムでギリシャ指標を算出・調整するシステムが普及している。これらの進化により、オプションはヘッジファンド、資産運用会社、金融機関だけでなく、個人投資家にも手軽に利用できる
続きを読むには確認が必要です