タイムデペンデントバリアオプションとは、行使価格に加えバーリーレベルが時間とともに変動するバリア型デリバティブである。
目次
概要
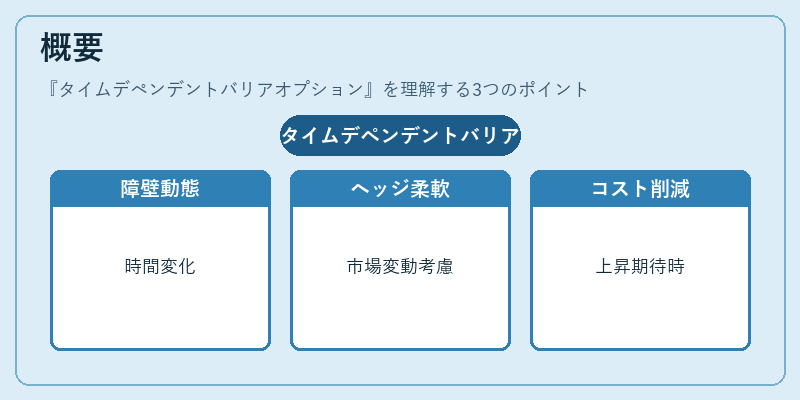
従来の固定レベルのバリアオプションは、設定時点で決定された障壁を持つ。タイムデペンデント版では、バーリーレベルが事前に定められた関数(例:指数減衰や線形上昇)として時間とともに移動するため、投資家は市場の変動性や金利環境を考慮したより柔軟なヘッジ手段を得る。障壁が下落していく構造は、長期的に価格が上昇し続ける期待があるポジションでコストを抑える効果がある。
役割と機能
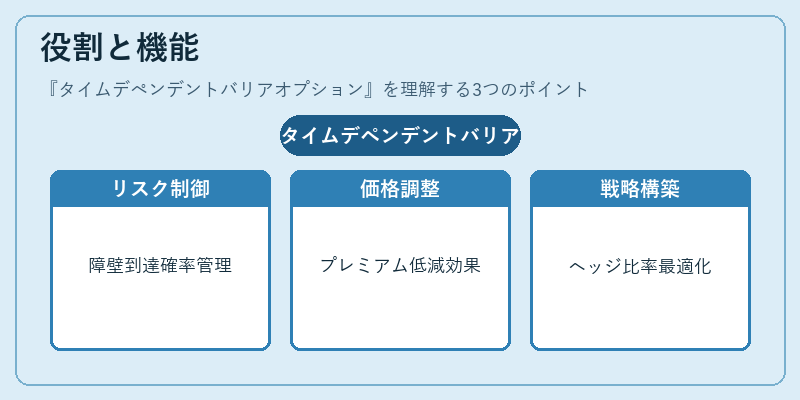
- リスク管理:対象資産が一定の時間帯で障壁に達する確率を制御し、損失限度を設定できる。
- 価格調整:障壁の動きを事前に決めることでプレミアムを低減し、投資家と販売者双方にメリットを提供。
- 戦略構築:ノックイン・ノックアウト型で組み合わせることで、バリュエーションやヘッジ比率を細かく調整できる。
実務では、金利スワップのペイ/レシーブ側に時間依存障壁を設けてデリバティブ構造を最適化するケースが見られる。
特徴
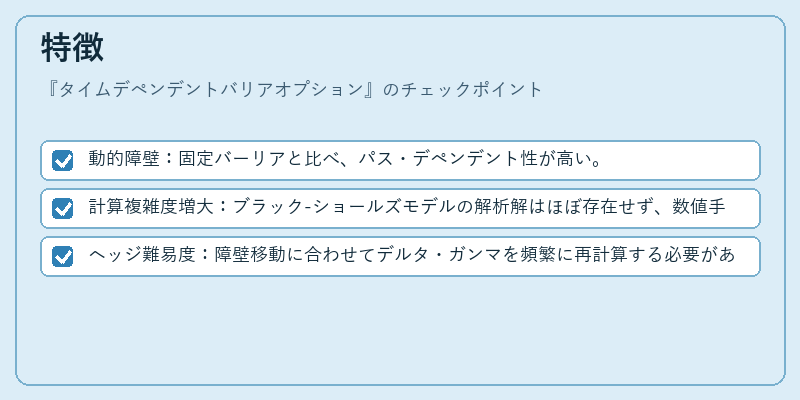
- 動的障壁:固定バーリアと比べ、パス・デペンデント性が高い。
- 計算複雑度増大:ブラック‑ショールズモデルの解析解はほぼ存在せず、数値手法(モンテカルロ、有限差分)が必要。
- ヘッジ難易度:障壁移動に合わせてデルタ・ガンマを頻繁に再計算する必要がある。
現在の位置づけ
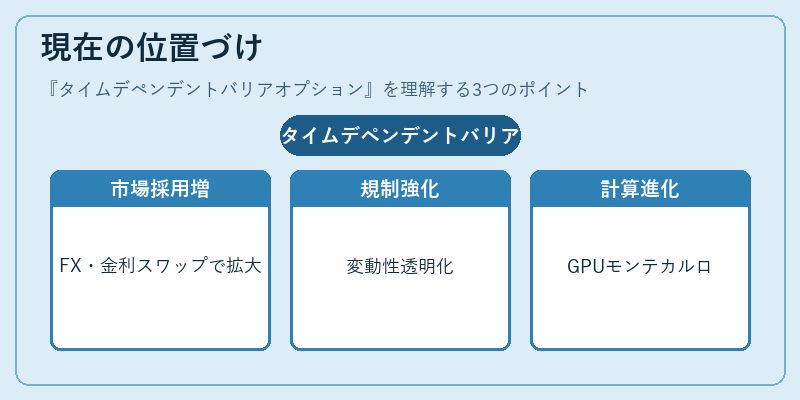
金融市場では、標準的なオプションよりはニッチだが、特にFXや金利スワップの構造化商品で採用されるケースが増加している。規制面では、バーリーレベルの変動性を透明化することが求められ、データ報告義務が強化されている。計算手法は進化し、GPUベースのモンテカルロや機械学習による近似が研究対象となっている。
×
続きを読むには確認が必要です