在庫回転率(在庫評価方法調整)とは、売上原価または販売費用に対して平均在庫残高で割った数値を、在庫評価方法の変更や棚卸資産再計測によって修正した指標である。
目次
概要
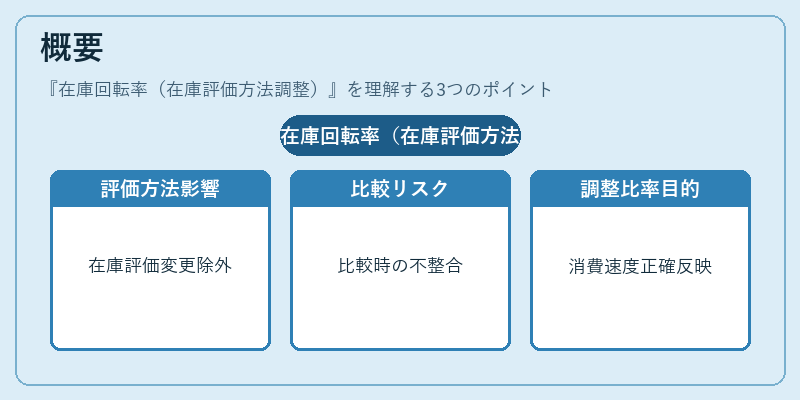
在庫回転率は企業の在庫管理効率とキャッシュフロー状況を把握する基本的な比率である。従来の計算では、売上原価 ÷ 平均在庫残高が用いられるが、平均在庫残高は評価方法(FIFO・LIFO・加重平均法など)や棚卸資産再測定により大きく変動する。このため、異なる会計方針を採用した企業間での比較や、同一企業内での期間比較が不適切になるリスクがある。そこで「在庫評価方法調整」を加えた比率は、在庫評価変更による影響を除外し、実際の在庫消費速度をより正確に反映することを目的としている。
役割と機能
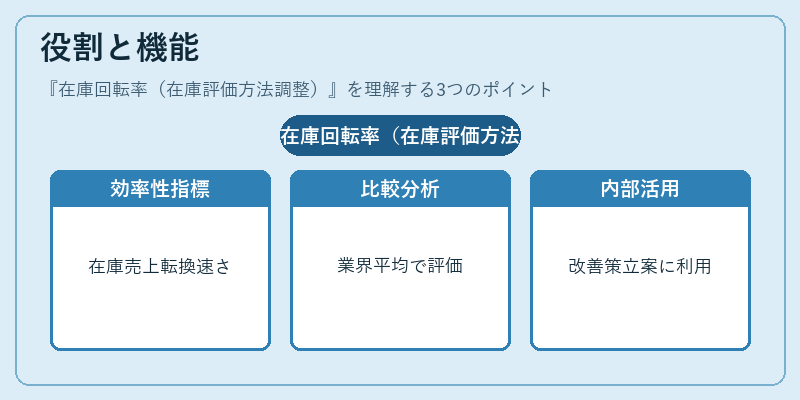
- 効率性指標:在庫がどれだけ迅速に売上に転換されているかを示す。高い回転率は在庫の過剰保有リスク低減やキャッシュフロー改善につながる。
- 比較分析:同業他社や業界平均とのベンチマークで、評価方法差異を除外した上で実質的なパフォーマンスを測定できる。
- 内部管理:在庫回転率の変動要因(需要予測精度・発注リードタイム・生産計画)を特定し、改善策を立案する際に活用される。
- 財務報告補完:損益計算書と貸借対照表の連結性を示す指標として、投資家や債権者への情報提供に寄与。
特徴
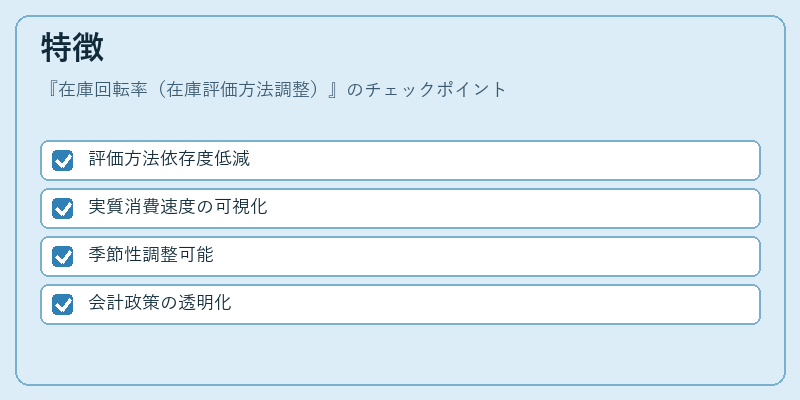
- 評価方法依存度低減
在庫評価手法が変更された場合でも、平均在庫残高を調整することで比較可能な数値を維持できる。 - 実質消費速度の可視化
売上原価に対して平均在庫を割るため、仕入れコストや価格変動が反映される点で、単なる在庫量指標よりも企業活動の実態に近い。 - 季節性調整可能
平均在庫残高を期間ごとに計算することで、季節波動による影響を緩和し、長期トレンド分析が容易になる。 - 会計政策の透明化
評価方法変更時に発生する調整分を明示的に行うため、財務諸表利用者への説明責任が強化される。
現在の位置づけ
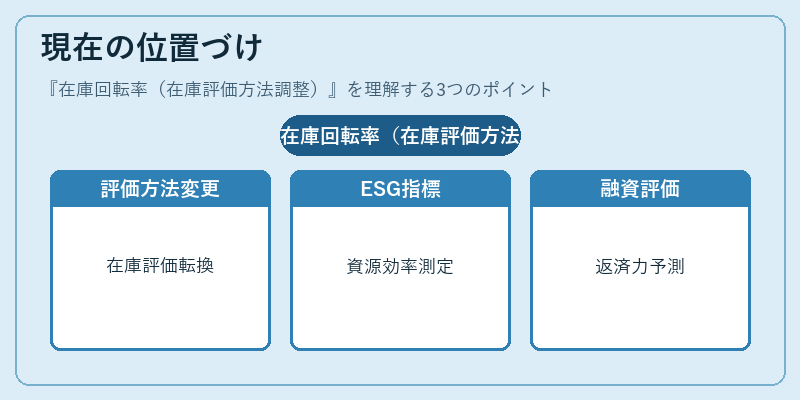
近年のIFRS導入やUS GAAPとの統一性推進の中で、企業は在庫評価方法の変更を頻繁に検討している。特に原材料価格変動が激しい業界では、LIFOからFIFOへの切替えが実務上重要となるケースが多い。また、ESG報告やサプライチェーンリスク管理の観点からも、在庫回転率は企業の資源効率性を測る主要指標として注目されている。アナリストは、評価方法調整後の比率を用いて業界平均と比較し、投資判断や信用格付けに反映させることが一般的である。さらに、金融機関は融資審査時にこの指標をキャッシュフロー予測モデルに組み込み、返済能力の評価に活用している。
×
続きを読むには確認が必要です