調整後当期純利益とは、企業の当期の純利益から非経常的な項目や会計方針の差異を除外した、実質的な経営成果を示す指標である。
目次
概要
企業は一時的な利益や損失、税制上の優遇措置、会計方針変更の影響を純利益に含めるため、実際の経営力を把握しにくい。調整後当期純利益は、こうした一時的要因を排除し、継続的な利益創出力を測るために導入された。投資家やアナリストは、企業の持続可能な収益性を評価する際にこの指標を重視する。
役割と機能
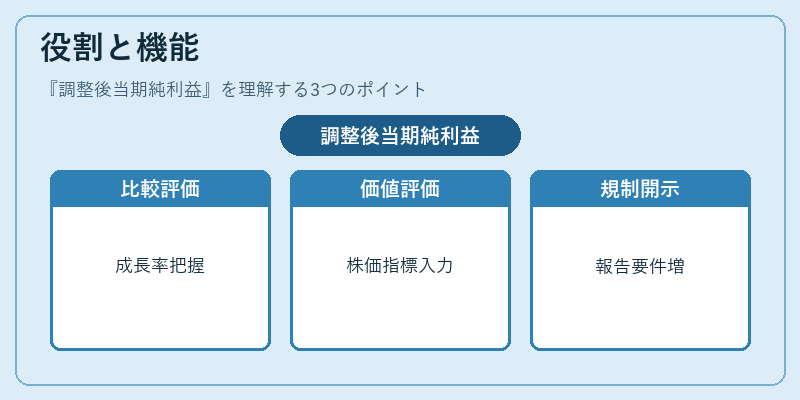
調整後当期純利益は、損益計算書の最終項目を補正したもので、以下の場面で活用される。
- 期間比較:前年同期との比較で、実質的な成長率を把握。
- 業績評価:経営陣のパフォーマンスを測る基準として使用。
- 価値評価:DCF(割引キャッシュフロー)やPER・PBRといった株価評価指標の入力値として採用。
- 規制報告:一部の監督機関が定める開示要件で、調整後利益を求めるケースが増加。
特徴
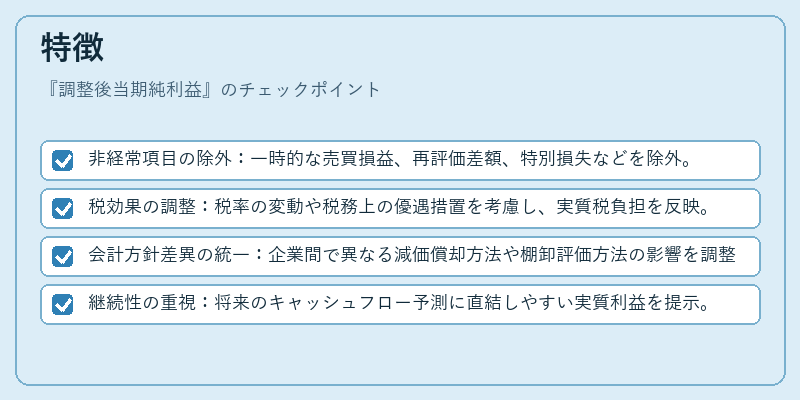
- 非経常項目の除外:一時的な売買損益、再評価差額、特別損失などを除外。
- 税効果の調整:税率の変動や税務上の優遇措置を考慮し、実質税負担を反映。
- 会計方針差異の統一:企業間で異なる減価償却方法や棚卸評価方法の影響を調整。
- 継続性の重視:将来のキャッシュフロー予測に直結しやすい実質利益を提示。
現在の位置づけ
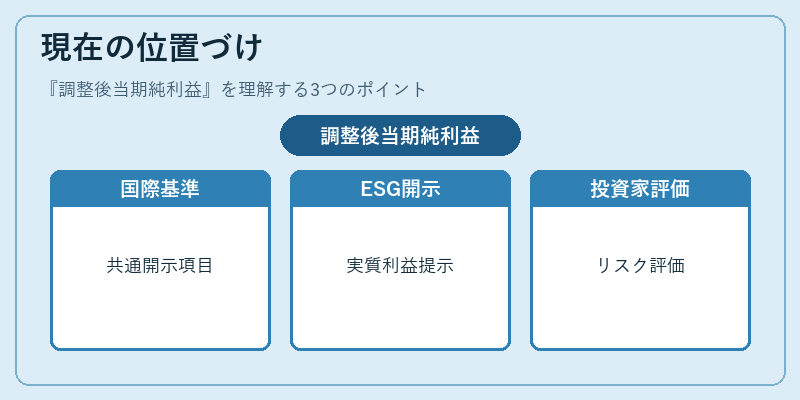
近年の会計基準の統一化(IFRS・US GAAP)の進展に伴い、調整後当期純利益は国際的に共通の開示項目として位置づけられている。企業は投資家向け資料でこの指標を明示し、透明性を高める傾向にある。さらに、ESG(環境・社会・ガバナンス)情報開示の一環として、非財務的要因を除外した実質的利益を示すケースが増えている。金融機関や投資家は、調整後当期純利益を基にリスク評価や資本コストの算定に活用し、企業価値の正確な把握を図っている。
×
続きを読むには確認が必要です