CDSオプションの価格感応度とは、クレジットデフォルトスワップ(CDS)に付随するオプション取引の価値が、基礎となる信用スプレッドや金利、ボラティリティなどの市場要因に対してどれだけ変動するかを定量化した指標である。
概要
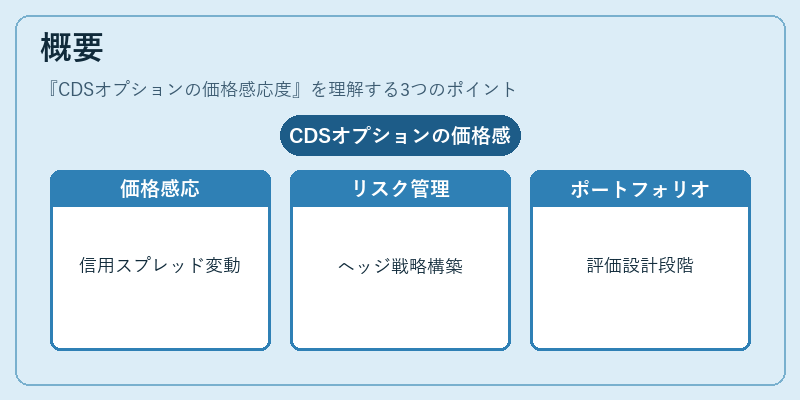
CDSオプションは、保有者が将来特定の時点で一定価格(行使価格)でCDSを購入または売却できる権利を持つデリバティブである。市場において信用スプレッドが変動すると、オプションの価値も同様に大きく影響されるため、その感応度を把握することはリスク管理上不可欠である。価格感応度分析は、オプション取引の設計段階からポートフォリオ評価まで幅広い場面で活用され、信用市場の動的な性質に対応したヘッジ戦略を構築する基盤となる。
役割と機能
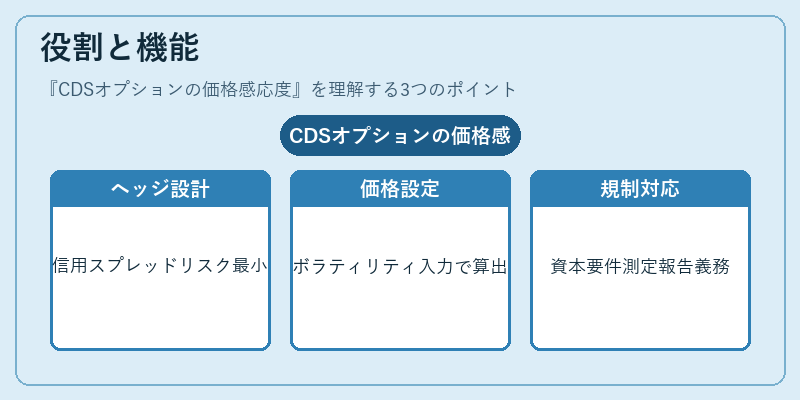
価格感応度は、CDSオプション取引が直面する主要リスク要因を数値化し、以下のような具体的場面で使用される。
- ヘッジ設計:信用スプレッド変動に対して適切な量と種類のオプションを選択し、ポートフォリオ全体のリスクを最小化する。
- 価格設定:市場データから得られるボラティリティや金利曲線を入力し、理論価格を算出。感応度が高い場合にはプレミアムに反映される調整が必要となる。
- 規制対応:金融機関は資本要件の計算において信用リスクの測定が求められるため、オプション価格の変動を正確に評価することで監督当局への報告義務を満たす。
特徴
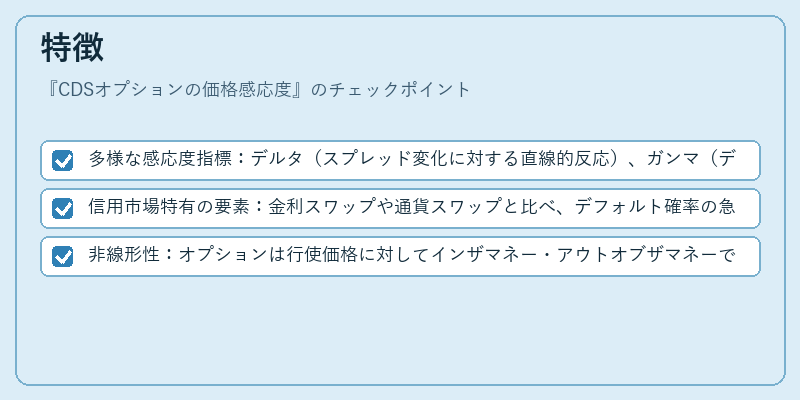
- 多様な感応度指標:デルタ(スプレッド変化に対する直線的反応)、ガンマ(デルタの二次変動)、ベガ(ボラティリティ変化への感応度)など、複数のグリークが同時に考慮される。
- 信用市場特有の要素:金利スワップや通貨スワップと比べ、デフォルト確率の急激な変動を反映しやすい点が特徴である。
- 非線形性:オプションは行使価格に対してインザマネー・アウトオブザマネーで感応度が大きく異なるため、ガンマの重要性が高まる。
現在の位置づけ
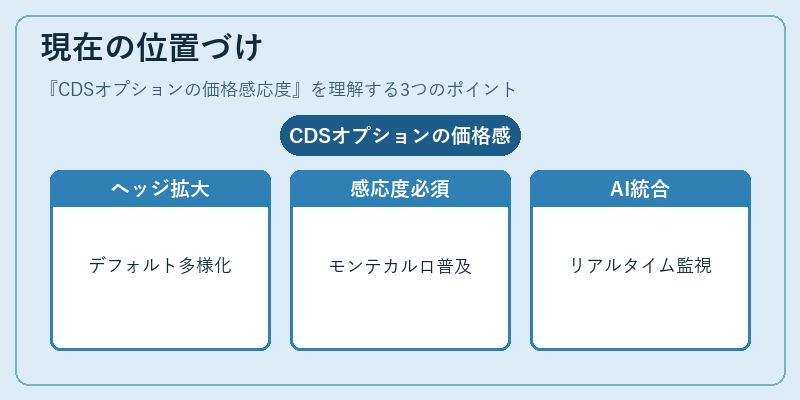
近年の信用市場では、企業や金融機関のデフォルトリスクが多様化し、CDSオプションを用いたヘッジ手法が拡大している。規制強化に伴い、価格感応度分析は資本計算や内部統制プロセスで必須項目となっており、特にリスク管理部門では日常的に実施されている。また、モンテカルロ法を用いた数値解析手法が普及し、複雑な信用構造を持つオプションの感応度評価がより精緻化されている。将来的にはAI・機械学習技術との統合により、リアルタイムでの価格感応度モニタリングが可能になると期待される。
続きを読むには確認が必要です