コントロール変数法とは、確率分布の推定やシミュレーションにおいて、既知の期待値を持つ補助変数(コントロール変数)を利用し、標本誤差を低減する手法である。
概要
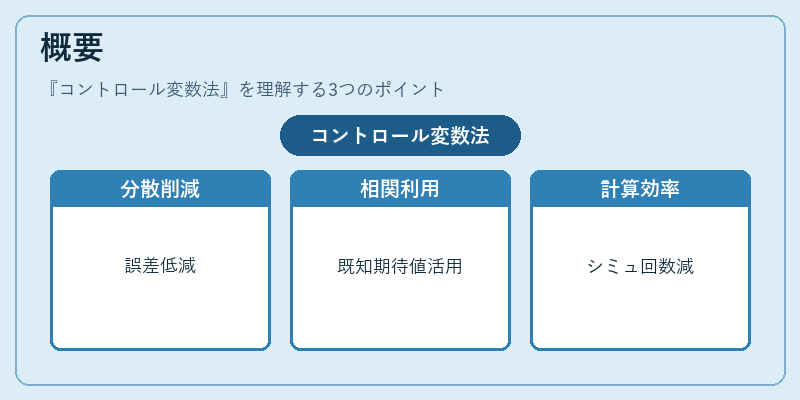
金融工学では、多様なリスク指標やデリバティブ価格を数値的に評価する際、Monte Carlo シミュレーションが頻繁に用いられる。標本数が有限の場合、推定誤差は統計的分散に比例し、精度向上には膨大なシミュレーション回数が必要となる。コントロール変数法は、この問題を解決するために開発された。
基本思想は、対象関数と相関の高い別の確率変数(コントロール変数)を同時にサンプリングし、その期待値が既知であることを利用して推定量の分散を削減することである。金融市場では、金利スワップやオプション価格といった計算対象と相関が高い簡易モデル(例:ブラック–ショールズ理論に基づくプレミアム)をコントロール変数として選択するケースが多い。
役割と機能
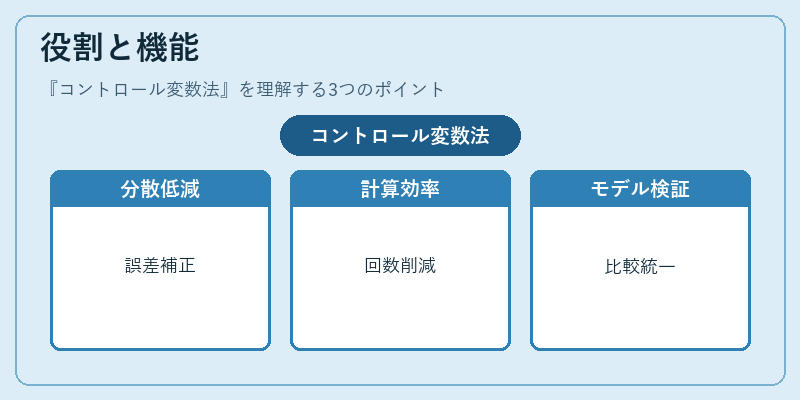
- 分散削減: コントロール変数の期待値との差分を補正項として加えることで、サンプル平均の分散を低下させる。
- 計算効率向上: 標本誤差が小さいため、必要なシミュレーション回数を大幅に削減できる。
- モデル検証: 異なるリスク管理手法(VaR、CVaR)やデリバティブ評価の結果を比較する際に、共通のコントロール変数を用いることで誤差源を統一できる。
実務では、ポートフォリオ全体のリスク測定や、複雑なスワップ・パッケージ価格算出時に、同じシミュレーションフレームワーク内でコントロール変数法を適用し、計算時間を削減している。
特徴
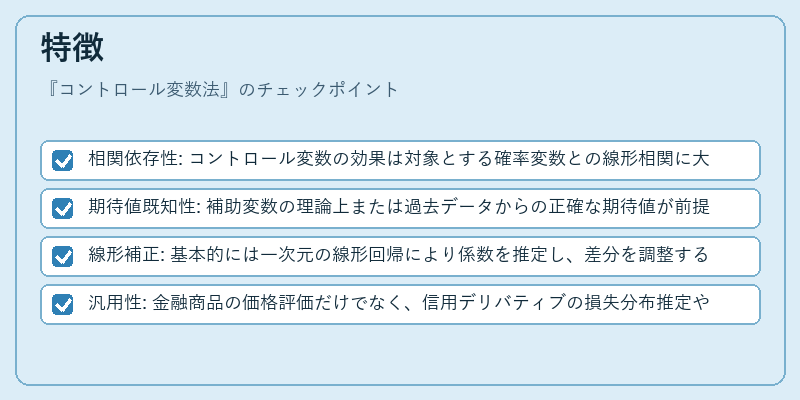
- 相関依存性: コントロール変数の効果は対象とする確率変数との線形相関に大きく左右される。相関が高いほど分散削減効果も高まる。
- 期待値既知性: 補助変数の理論上または過去データからの正確な期待値が前提となるため、適切な選択が不可欠である。
- 線形補正: 基本的には一次元の線形回帰により係数を推定し、差分を調整する。非線形関係では拡張手法(多項式コントロール変数)が必要となる。
- 汎用性: 金融商品の価格評価だけでなく、信用デリバティブの損失分布推定や、ストラドル・バリアオプションの希少イベント確率計算にも応用可能である。
現在の位置づけ
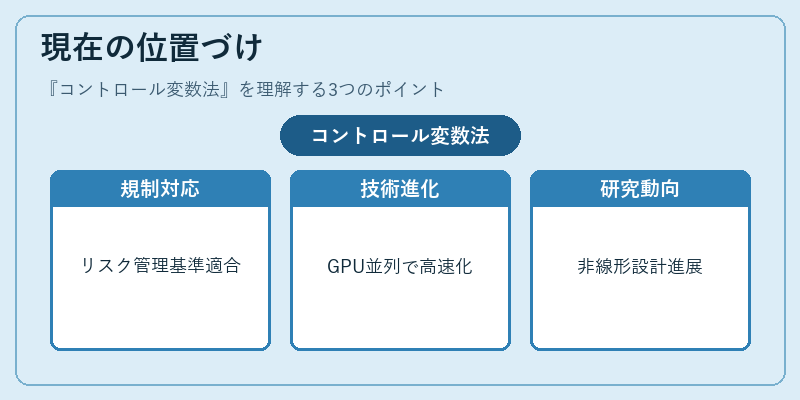
近年の金融市場は高頻度取引やアルゴリズムトレードの普及に伴い、計算資源の効率化が不可欠となっている。コントロール変数法は、その中核的手段として広く採用されている。
- 規制対応: 金融機関は Basel III などのリスク管理基準に従い、VaR 計算の信頼性を確保する必要がある。コントロール変数法は計算精度向上と検証容易性から、内部統制ツールとして重視されている。
- 技術進化: GPU など並列処理環境での Monte Carlo 実行時に、複数のコントロール変数を同時活用することでさらに高速化が実現している。
- 研究動向: 行動金融学や機械学習との融合により、非線形・高次元のコントロール変数設計手法が提案されており、従来の一次元アプローチを超える精度が期待されている。
以上のように、コントロール変数法は金融工学に不可欠な分散削減技術として位置づけられ、計算効率とリスク評価の信頼性向上に寄与している。
続きを読むには確認が必要です