ブラウン橋var-reductionとは、確率過程のサンプリングにおいて期待値計算の分散を低減するために、基底プロセスを条件付きで再構成し、統計的効率を向上させる手法である。
概要
金融工学における数値計算は主にモンテカルロ法によって行われるが、乱数サンプルの分散が大きいと収束速度が遅く、計算コストが膨大になる。ブラウン橋(Brownian Bridge)は、標準ブラウニアン運動を条件付きに再構成し、ある区間の終点を固定した状態で中間時刻のサンプルを生成することで、プロセス全体の分散を抑える技術である。var-reduction(Variance Reduction)という用語は、この方法が期待値推定における分散削減効果を示すことから付与されている。ブラウン橋は、特にパス依存性の高いオプション価格計算やリスク管理で重要な役割を果たし、初期導入以降も数多くの派生手法が提案されてきた。
役割と機能
ブラウン橋var-reductionは、モンテカルロシミュレーションにおいて「途中時点での状態」を効率的にサンプリングすることで、期待値推定の精度を高める。具体的には、次のような場面で活用される。
-
バリアオプション
価格決定が到達時間や最大/最小値に依存するため、中間時刻のサンプル分散が大きいと誤差が増幅する。ブラウン橋を適用すると、境界条件を満たすパスのみを生成できるため、分散が顕著に低減される。 -
バスケットオプション
複数資産の同時サンプリングでは相関構造が重要だが、ブラウン橋は各資産の終点を固定しつつ中間値を再生成することで、相関誤差を抑える。 -
金利スワップ・通貨スワップ
スワッププレミアム計算では将来キャッシュフローの分布が必要であり、途中時刻のサンプリング精度が直接影響する。ブラウン橋はこれらの時間点を正確に再現し、VaRやESといったリスク指標の安定化にも寄与する。
特徴
- 条件付き再構成
終点を固定した状態で中間時刻をサンプリングするため、マージナル分布は変わらずに分散が低減される。 - パス依存性への適応
バリアやアグリゲート関数など、途中経路情報が重要な金融商品で高い効果を示す。 - 他手法との併用
アンチテーシング(Antithetic Variates)やコントロールバリエイトと組み合わせることで、更なる分散削減が可能。 - 実装の容易さ
基本的なブラウニアン運動からの変換式を用いるだけで既存シミュレーションに統合でき、計算オーバーヘッドはほとんど増加しない。
現在の位置づけ
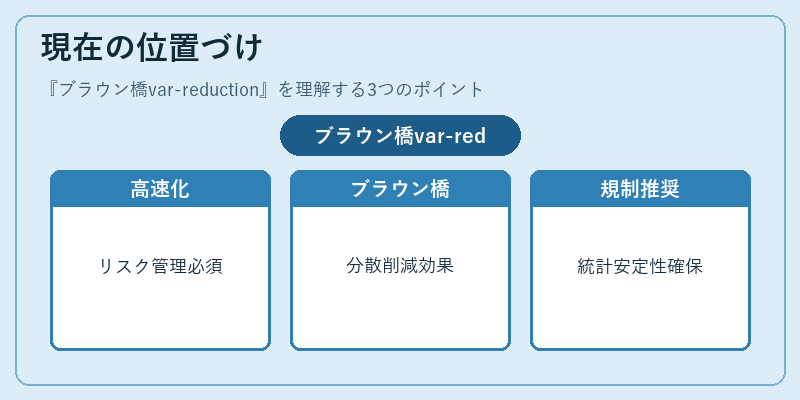
現代金融工学では、リスク管理やデリバティブ価格付けにおいて高精度かつ高速な数値手法が求められる。ブラウン橋var-reductionは、その代表的技術として、特にパス依存性の高いオプション市場で広く採用されている。多くの商用リスク管理ソフトウェアやオープンソースライブラリ(例:QuantLib)では、デフォルトでブラウン橋を利用したモンテカルロサンプルが提供されており、ユーザーは設定変更だけで分散削減効果を享受できる。さらに、近年のクォーザイモンテカルロ(Quasi-Monte Carlo)や低ディビジョン法と組み合わせた研究も進行中であり、計算効率の最適化に向けて継続的な改良が図られている。規制機関からは、VaRやES計算において統計的安定性を確保するためのベストプラクティスとして推奨されるケースも増えている。
続きを読むには確認が必要です