COSメソッドとは、オプション価格を求めるための数値解析手法であり、対象となる確率分布の特徴関数を用いてコサイン級数展開により高速かつ高精度な評価を実現する方法である。
概要
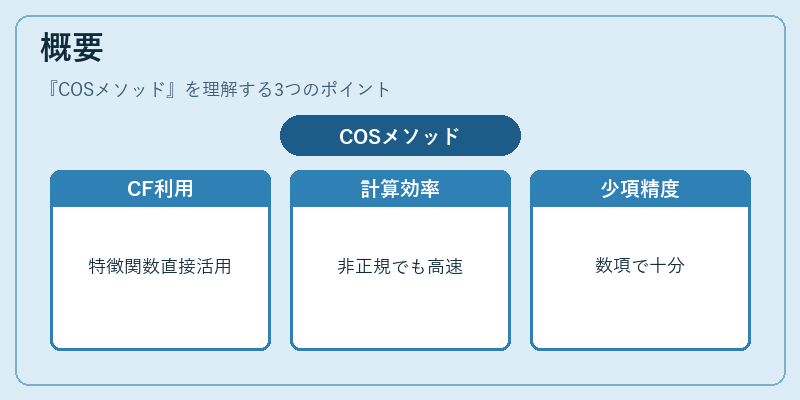
COSメソッドは、オプション価格決定のために必要とされる確率密度関数(PDF)の解析的表現が難しい場合に登場した。従来のモンテカルロ法や有限差分法では、計算時間が長くなるか精度が低下するリスクがあった。COSメソッドは、対象資産価格過程の特徴関数(CF)を直接利用し、積分式をコサイン級数に変換することで、解析的に評価できる形へと簡素化する。これにより、従来手法では計算量が増大していた非正規分布やレイジング・スプレッド付きモデルでも、少数項で十分な精度を得られる点が特徴だ。
役割と機能
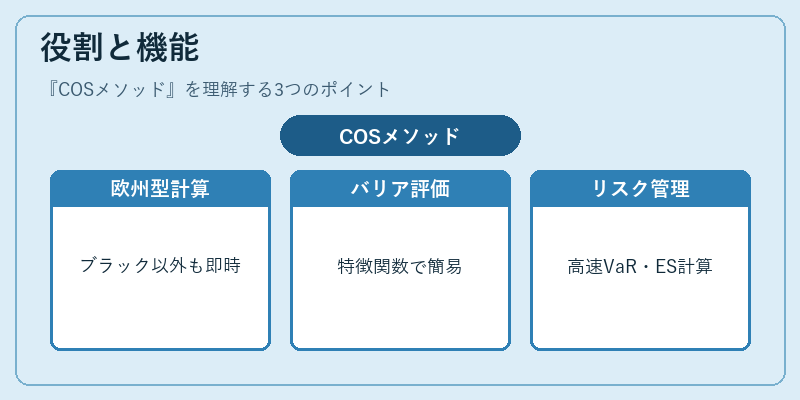
COSメソッドは、主に以下の場面で活用される。
- 欧州型オプション価格計算:ブラック・ショールズモデル以外の拡張(例:ローカルボラティリティやジャンプ拡散)に対しても、CFが既知ならば即座に価格を算出できる。
- スワップ・バリアオプション:特徴関数を用いることで、行使条件の複雑さを回避しつつ、効率的に評価可能。
- リスク管理:VaRやES計算時に、ポートフォリオ全体のCFを組み合わせて高速にシミュレーションできる。
また、COSメソッドはFFT(フーリエ変換)と比較して、積分区間が有限である点が優位であり、数値誤差を抑えやすいという利点も持つ。
特徴
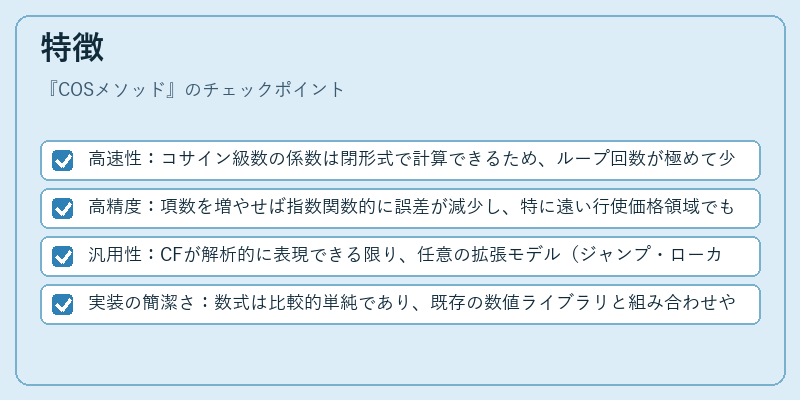
- 高速性:コサイン級数の係数は閉形式で計算できるため、ループ回数が極めて少なく済む。
- 高精度:項数を増やせば指数関数的に誤差が減少し、特に遠い行使価格領域でも安定した結果が得られる。
- 汎用性:CFが解析的に表現できる限り、任意の拡張モデル(ジャンプ・ローカルボラティリティ等)へ容易に適用可能。
- 実装の簡潔さ:数式は比較的単純であり、既存の数値ライブラリと組み合わせやすい。
現在の位置づけ
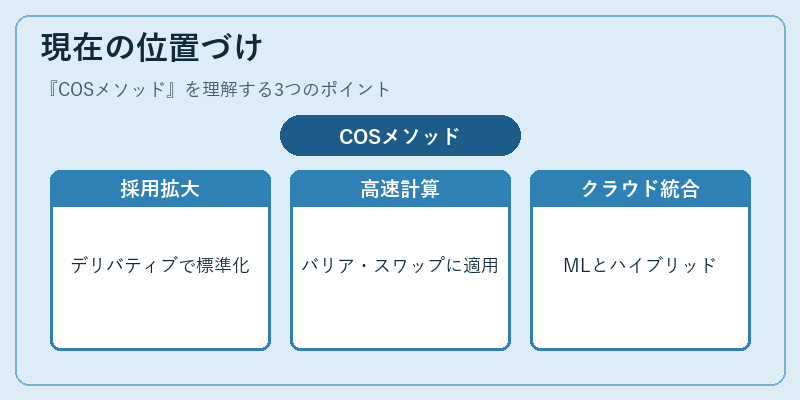
近年では、金融機関のデリバティブ取引部門やヘッジファンドにおいて、COSメソッドは標準的な価格決定ツールとして採用されつつある。特に、米国・欧州市場で活発に取引されるバリアオプションやスワップオプションの評価では、従来手法よりも高速かつ安定した計算が求められるため、COSメソッドの利用率は増加傾向にある。さらに、クラウドベースのリスク管理システムへの統合や、機械学習モデルとのハイブリッドアプローチでの活用も進んでおり、将来的にはより複雑な金融商品にも応用が拡大する見込みだ。
続きを読むには確認が必要です