暗号資産KYCとは、仮想通貨取引やデジタル資産サービスにおいて、顧客の本人確認を行うプロセスである。
概要
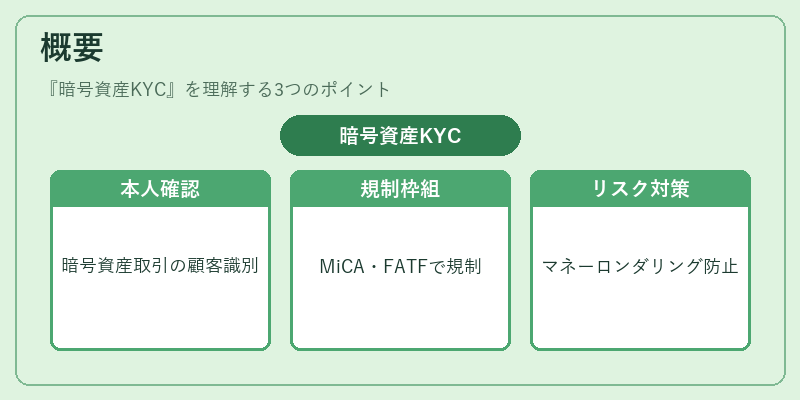
暗号資産市場は匿名性が高く、マネーロンダリングやテロ資金供与のリスクが指摘されてきた。従来の金融機関におけるKYC(Know Your Customer)と同様に、デジタル資産サービスプロバイダーは顧客情報を収集し本人確認を実施する義務を負うようになった。これが暗号資産KYCである。規制当局は、MiCA(EUの仮想通貨規則)やFATF(国際マネーロンダリング対策枠組み)などを通じて、取引所・ウォレットプロバイダーに対し、顧客データ取得・保管・報告義務を課している。暗号資産KYCは、従来の金融機関が行っていた「本人確認」手続きをデジタル資産取引へ移植したものだ。
役割と機能
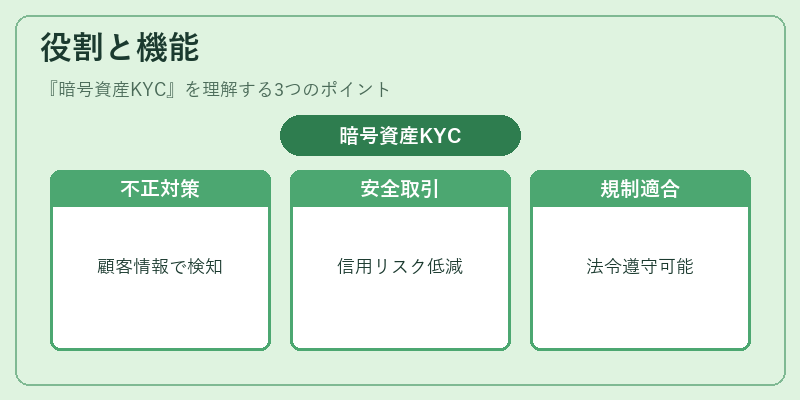
- AML/CFT対策:顧客情報を把握することで、不正取引やテロ資金供与の検知・防止に寄与する。
- 信頼性確保:ユーザー同士が安全に取引できる環境を提供し、サービスプロバイダーの信用リスクを低減させる。
- 規制遵守:各国・地域の金融規制(PSD2拡張版、FinCEN指令など)への適合を可能にする。
- API連携:オープンバンキングやBaaSプラットフォームとの統合で、KYCデータ取得を自動化し、ユーザー体験を向上させる。
実務では、本人確認書類(運転免許証・パスポート)の画像アップロード、顔認証、住所証明の提出などを含む多段階プロセスが一般的である。取引所はこれらデータを暗号化して保管し、必要に応じて監督機関へ報告する。
特徴
- デジタル化された手続き:紙ベースのKYCと比べ、画像認証やAIによる自動判定が行われる。
- 即時性:APIを介したリアルタイム確認により、口座開設や資産移転が数秒で完了するケースもある。
- トークナイゼーションとの連携:デジタル資産の発行・取引では、ユーザーIDとブロックチェーン上のトークンをリンクさせることで、透明性と追跡可能性が確保される。
- 多様な対象:従来の中央集権型取引所だけでなく、分散型金融(DeFi)プロジェクトやP2Pレンディングプラットフォームでも採用が進む。
現在の位置づけ
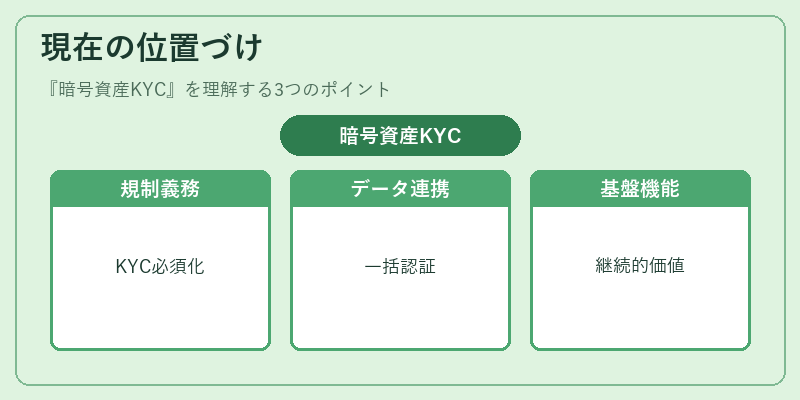
暗号資産KYCは、規制環境の成熟とともに不可欠な要素となっている。欧州ではMiCAによる「デジタル資産サービスプロバイダー(DASP)」の登録制度が導入され、KYC実施が法的義務化された。一方米国ではFinCENの指令を受けて、仮想通貨取引所はマネーロンダリング防止プログラム(MLP)に組み込む必要がある。
さらに、API銀行やオープンバンキングの進展により、金融機関と暗号資産プロバイダー間でKYCデータを安全に共有する仕組みが普及しつつある。これにより、ユーザーは一度の本人確認で複数サービスへアクセスできる「シングルサインオン」的な利便性が実現されている。
規制強化と技術進歩が相まって、暗号資産KYCは今後も金融エコシステムにおける基盤機能として位置づけられ続ける見通しである。
続きを読むには確認が必要です