支払イニシエーションサービスプロバイダーとは、ユーザーの銀行口座情報を利用してオンライン上で決済処理を開始し、その結果を受け取ることができる第三者サービス企業である。
概要
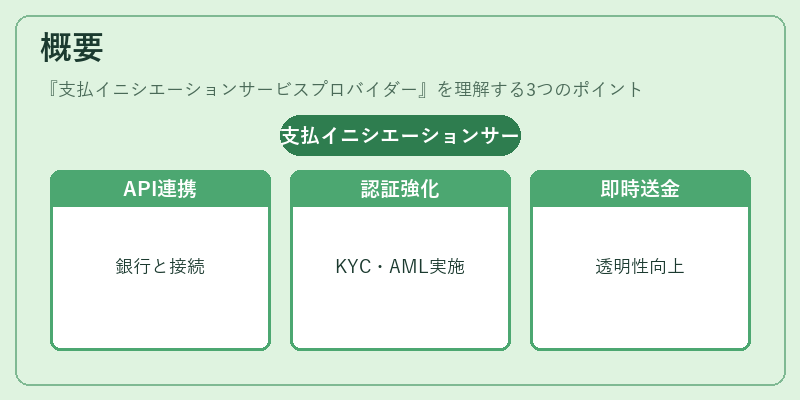
支払イニシエーションサービスプロバイダー(PISP)は、PSD2(第二世代支払いサービス指令)に基づき設立された金融テクノロジーの一形態である。従来はカード決済や振込などが主流だったが、ユーザーの銀行口座を直接利用して即時送金を可能とすることで、決済プロセス全体の透明性・効率化を図る。PISPはAPIベースで銀行と連携し、顧客認証(KYC)や本人確認(AML)を経た上で、支払指示を発行する役割を担う。
役割と機能
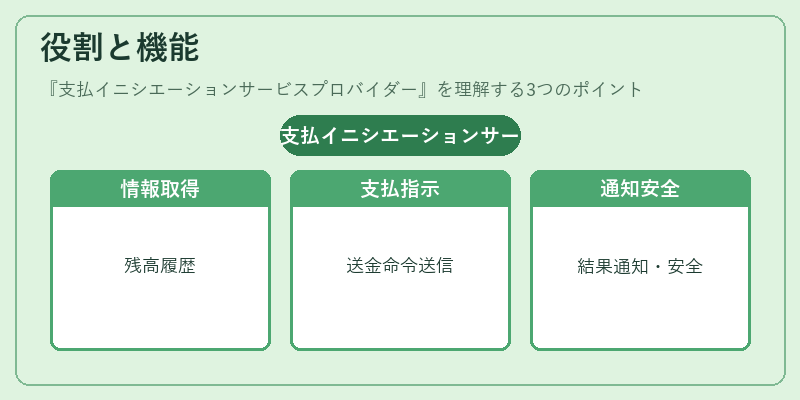
PISPの主な機能は以下の通りである。
- 口座情報取得:銀行APIにアクセスし、利用者の残高や取引履歴をリアルタイムで取得。
- 支払指示発行:顧客が承認した上で、指定金額・受取人へ送金命令を送信。
- 決済完了通知:送金結果(成功/失敗)をアプリやウェブサービスに返却し、ユーザーにフィードバック。
これらの機能はモバイル決済やQRコード決済、eウォレットと連携して利用されることが多く、特にBaaS(Banking-as-a-Service)プラットフォーム上で組み込まれるケースが増えている。PISPはユーザー体験を向上させるだけでなく、取引のセキュリティ強化にも寄与する。
特徴
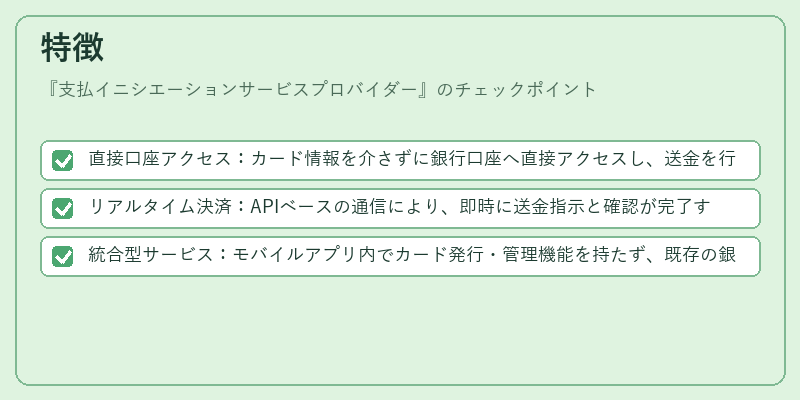
PISPは以下のような固有性を持つ。
- 直接口座アクセス:カード情報を介さずに銀行口座へ直接アクセスし、送金を行うためトランザクションコストが低減。
- リアルタイム決済:APIベースの通信により、即時に送金指示と確認が完了する点は従来の振込やATM取引とは異なる。
- 統合型サービス:モバイルアプリ内でカード発行・管理機能を持たず、既存の銀行口座をそのまま利用できるため、ユーザーのデジタルウォレットとして機能する。
これらは従来の決済手段(クレジットカード、コンビニ決済)と比較して、セキュリティ上の利点やコスト面で優位性を示す。
現在の位置づけ
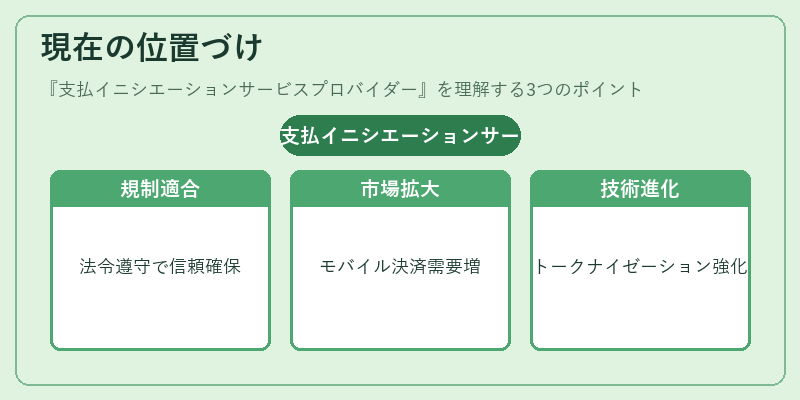
近年、オープンバンキング環境が整備される中でPISPは金融エコシステムに不可欠な存在となっている。特に以下の動向が顕著である。
- 規制遵守:PSD2を始めとするEU・日本等の法令に適合し、AML/KYC要件を満たすことで信頼性を確保。
- 市場拡大:モバイル決済やオンラインショッピングでの即時送金需要が高まり、PISPサービスを提供するスタートアップが増加。
- 技術進化:トークナイゼーションやPCI DSSに準拠したセキュリティ対策が強化され、データ漏洩リスクの低減が図られる。
これにより、PISPは従来型カード決済と並行して利用される主要な決済手段として位置づけられ、金融業界全体のデジタル変革を推進する重要プレイヤーとなっている。
続きを読むには確認が必要です