IFRS 13 公正価値階層(Hierarchy)とは、企業が報告する資産・負債の公正価値を測定する際に適用される情報源の信頼性と可視化度合いを段階的に分類した枠組みである。
目次
概要
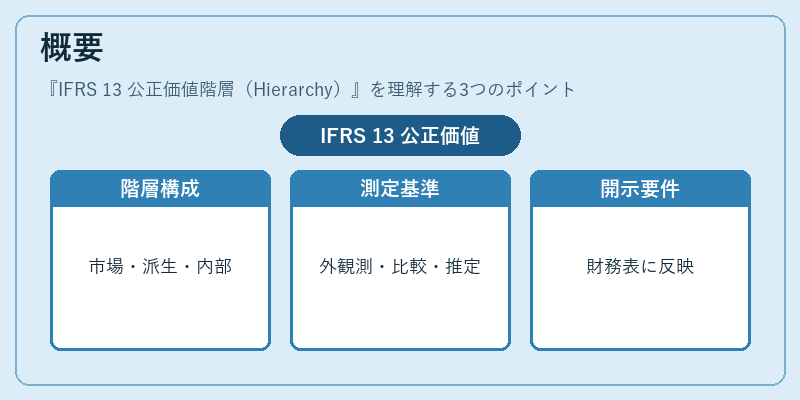
IFRS 13は、IFRS全体の公正価値測定基準を統一し、投資家や債権者に透明性を提供することを目的としている。階層は3段階で構成され、レベル1が市場価格等の外部観察可能データ、レベル2が同業他社との比較や派生情報、レベル3が管理内部推定やシナリオ分析に基づく非観測入力を示す。各段階は測定誤差と不確実性の度合いを示し、財務諸表開示要件に反映される。
役割と機能
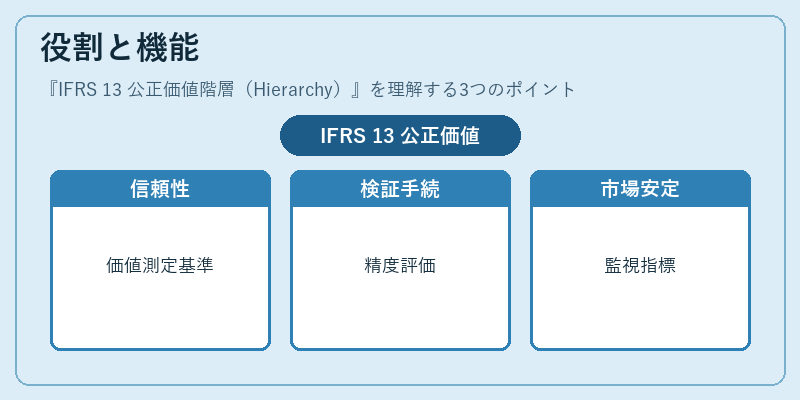
公正価値階層は、企業が測定した価値の信頼性を説明するための基準として機能する。投資家は階層情報を参照し、評価方法の差異やリスクを把握できる。監査人は階層に沿った検証手続きで測定精度を評価し、内部統制強化につなげる。また、規制当局は階層データを用いて市場安定性をモニタリングする。
特徴
- 3段階の構造により、測定入力の可視化が体系的である
- 階層情報は開示義務として財務諸表に必須となる
- 同一資産・負債でも使用方法や入力によって階層が変わり得る
IFRS 13の階層は、他の測定基準(例:IAS 38 無形資産)と比較しても、外部観測可能データを最優先に位置付け、内部推定の不確実性を明示する点が特徴的である。
現在の位置づけ
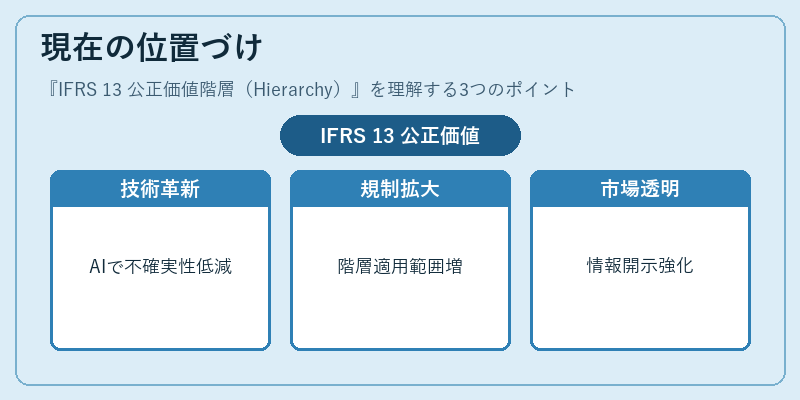
公正価値階層は、金融機関や上場企業の財務報告に不可欠な要素となっている。近年では、データ可視化ツールやAIによる入力推定精度向上が進み、レベル3の不確実性低減を図る動きが見られる。また、国際会計基準審議機関(IASB)は階層適用範囲の拡大やガイダンス更新を継続的に検討しており、規制強化と市場透明性向上の両立が期待される。
×
続きを読むには確認が必要です