WACC上限とは、企業が資本コストを算定する際に設定される上限値である。
概要
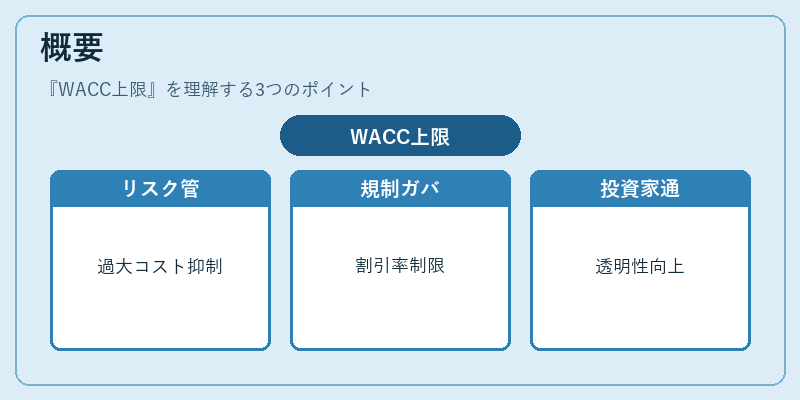
WACC(加重平均資本コスト)は負債と株主資本の費用を資本構成比率で加重し、全体として投資プロジェクトや企業価値を評価するために使用される指標である。WACC上限は、この計算結果が一定以上にならないように設定される境界線であり、主に以下の理由から導入される。
1. リスク管理:過大な資本コストは投資判断を誤らせるため、業界平均や市場ベンチマークと比較して適正範囲内に抑える必要がある。
2. 規制・ガバナンス:金融庁や証券取引所の指針では、企業価値評価時に過度な割引率を用いないよう求められるケースがある。
3. 投資家コミュニケーション:株主や債権者に対し、WACCの上限を明示することで透明性と信頼性を高める。
役割と機能
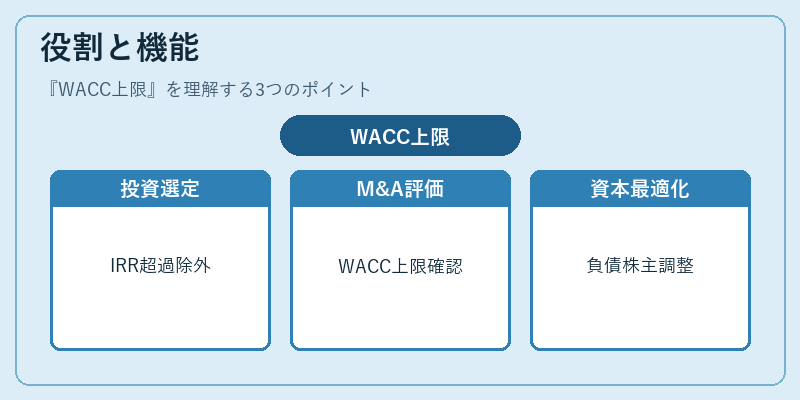
企業価値評価(DCF法)では、将来キャッシュフローを現在価値へ割り引く際の割引率としてWACCが用いられる。WACC上限は以下で活躍する。
- プロジェクト選定:投資案ごとの内部収益率(IRR)と比較し、上限を超えるリスクプレミアムを持つ案件を除外。
- M&Aの評価:買収対象企業のWACCが上限内にあるか確認することで、過剰な価値付けを防止。
- 資本構成最適化:負債比率や株主資本コストを調整しつつ、全体のWACCが上限以下になるよう戦略策定。
特徴
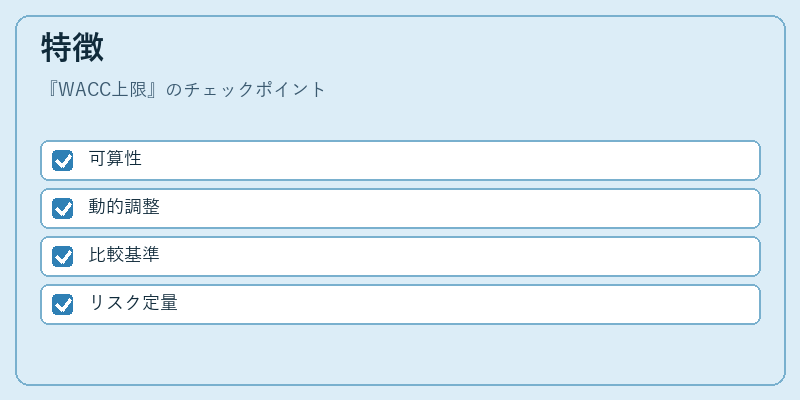
| 特徴 | 説明 |
|---|---|
| 可算性 | 上限値は数値化され、会計ソフトや評価モデルに組み込むことが容易。 |
| 動的調整 | 市場金利変動や業界リスクプレミアムの変化に応じて定期的に見直しが必要。 |
| 比較基準 | 同業種平均WACCや国際ベンチマーク(e.g., MSCI)と併用されることが多い。 |
上記特徴は、単なる「割引率」ではなく、企業のリスク許容度を定量化し、意思決定プロセスに組み込むための枠組みとして機能する点で重要である。
現在の位置づけ
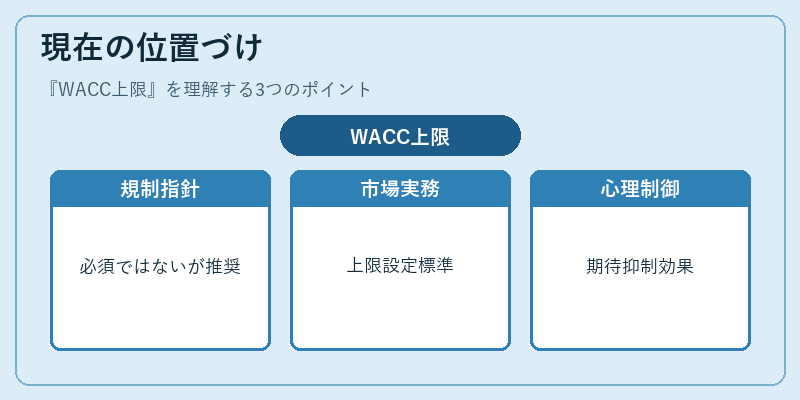
近年の低金利環境下でも、企業は負債コストが極端に低くなる一方で、株主資本コストが不安定化している。こうした状況では、WACC上限を設定することで投資判断の安定性を確保しやすい。
- 規制面:日本の企業会計基準(J-GAAP)やIFRSにおいても、WACC上限は必須項目ではないが、内部統制やリスク管理フレームワークで推奨されるケースが増加。
- 市場実務:投資銀行やコンサルティングファームの評価モデルに標準化された上限設定手法(例:業界平均+リスクプレミアム)が組み込まれ、M&Aや新規プロジェクト評価で頻繁に参照される。
- 学術的視点:行動経済学の観点からは、投資家が過度な期待を抱くことを抑制する「心理的上限」としても議論されている。
総じて、WACC上限は企業価値評価とリスク管理を統合した指標として、現代の金融実務において欠かせない要素となっている。
続きを読むには確認が必要です