IFRS 16 リース負債(Lease Liability)とは、使用権資産取得時に認識されるリース契約の支払義務であり、貸借対照表上に計上される負債の一種です。
目次
概要
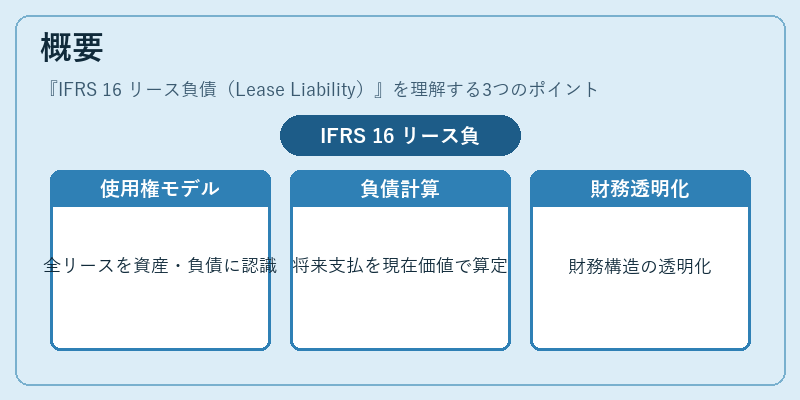
従来IAS 17ではオペレーティングリースとファイナンスリースを区別していたが、IFRS 16は「使用権モデル」を採用し、ほぼ全てのリースを資産・負債として認識する。リース負債は将来支払予定額を現在価値で算定し、貸借対照表に計上されることで、企業の財務構造が透明化された。
役割と機能
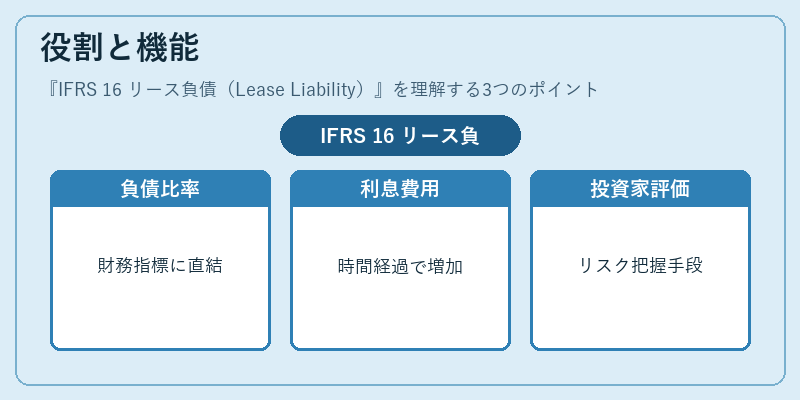
リース負債は資本コスト比率やレバレッジ比率などの財務指標へ直接影響する。利息費用は時間経過に伴い増加し、減価償却と合わせて損益計算書に計上されるため、キャッシュフローへのインパクトも大きくなる。投資家や債権者は負債比率の変化を通じて企業リスクを評価できる。
特徴
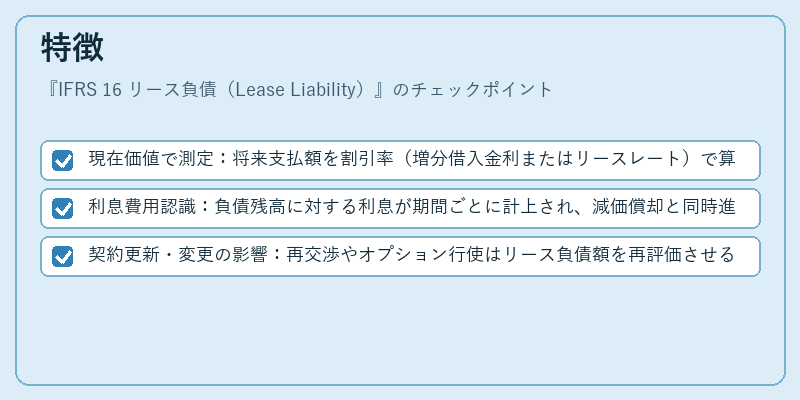
- 現在価値で測定:将来支払額を割引率(増分借入金利またはリースレート)で算出。
- 利息費用認識:負債残高に対する利息が期間ごとに計上され、減価償却と同時進行。
- 契約更新・変更の影響:再交渉やオプション行使はリース負債額を再評価させる。
現在の位置づけ
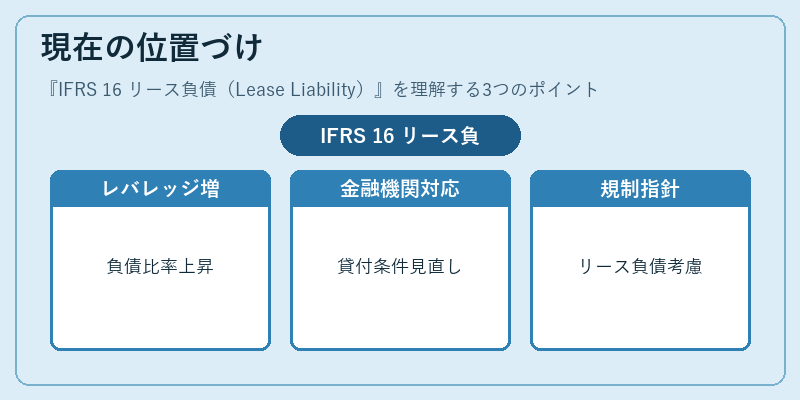
IFRS 16 は世界中で採用され、企業の財務諸表に大きな変化をもたらした。レバレッジ比率が上昇するため、金融機関は貸付条件の見直しや監督指標の調整を行っている。また、政府・規制当局は企業評価時にリース負債を考慮した新たなガイドラインを策定中である。
×
続きを読むには確認が必要です