営業利益率在庫評価差異調整とは、企業が棚卸資産の評価額と実際に発生した売上高・費用とのズレを営業利益に反映させるために行う会計調整である。
概要
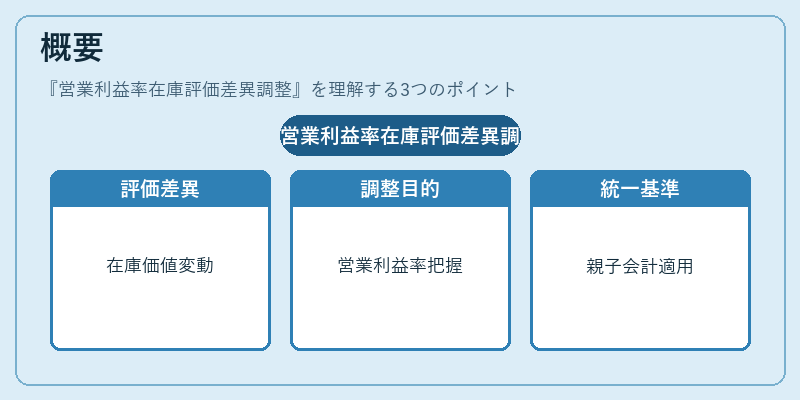
在庫は損益計算書上では売上原価や経費として扱われるが、棚卸資産の評価方法(定額法・移動平均法・先入れ先出し等)によって評価差異が生じる。こうした差異は財務諸表に直接影響を与えるため、企業は営業利益率を正確に把握する目的で調整項目として設けている。この調整は、会計基準(IFRSや日本の会計基準)においても認められた手続きであり、連結会計時には親会社と子会社間で統一した評価方法を適用する必要がある。
役割と機能
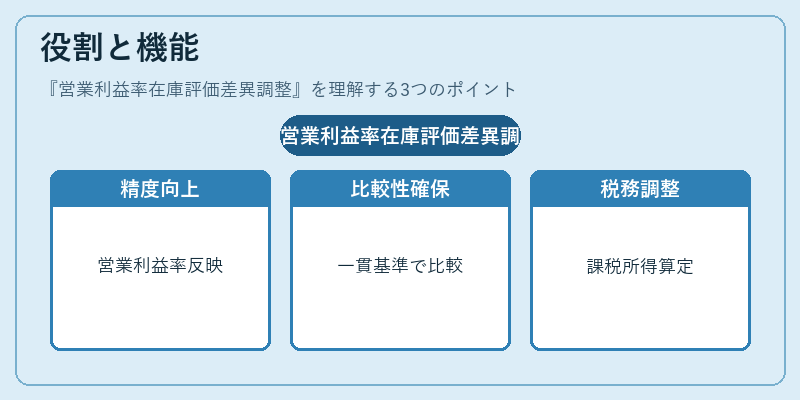
- 営業利益率の精度向上
在庫評価差異調整は、実際の営業活動に基づく利益率を反映させるため、経営判断や投資家への情報開示で重要な指標となる。 - 財務諸表の比較性確保
同業他社との比較や過去年度との横断的分析を行う際に、評価差異が除外されることで一貫した基準で比較できる。 - 税務上の調整
税務申告時には実際の売上高・費用と会計上の利益率との差を調整し、課税所得を正確に算定する役割も果たす。
特徴
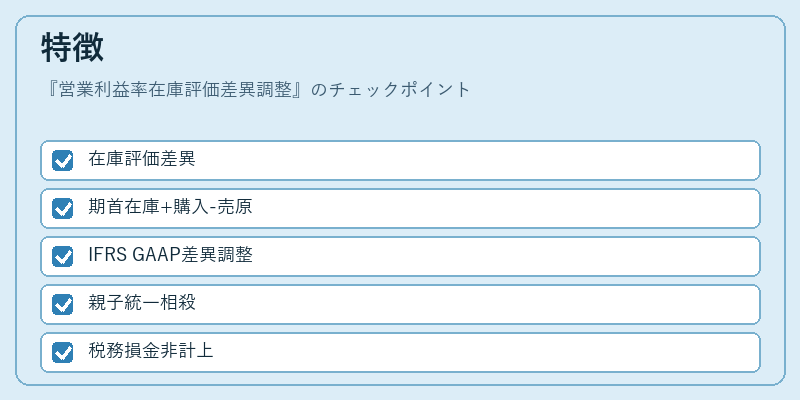
| 項目 | 内容 |
|---|---|
| 対象範囲 | 在庫評価差異(棚卸資産の期末評価額と実際価値との差) |
| 計算方法 | 期首在庫 + 購入 - 売上原価 = 期末在庫 → 評価差異を営業利益に加減 |
| 会計基準 | IFRSでは「棚卸資産評価差異調整(Inventory Valuation Difference Adjustment)」として認識され、GAAPでも同様の概念が存在する。 |
| 連結適用 | 親会社と子会社間で評価方法を統一し、合算時に差異を相殺する必要がある。 |
調整は「営業利益」に直接加減されるため、売上総利益や経常利益の計算前段階で行われる点が特徴である。また、在庫評価差異自体は税務上の損金不算入項目となるケースも多く、税務と会計の調整が必要になる。
現在の位置づけ
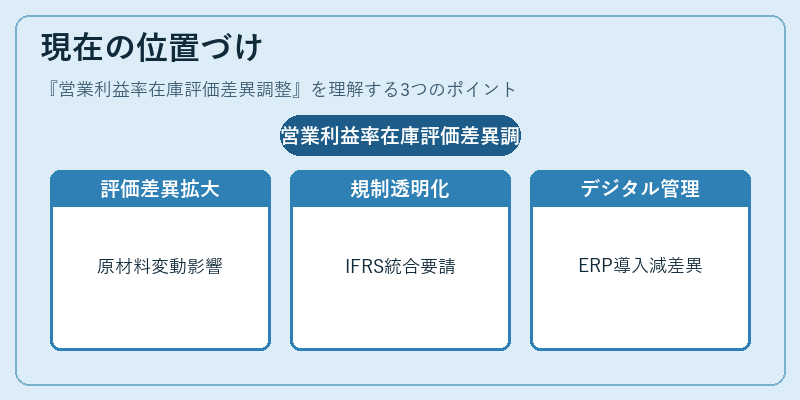
近年のサプライチェーンの複雑化や在庫回転率の低下に伴い、評価差異は企業業績への影響度が高まっている。特に製造業・小売業では、原材料価格変動や需要予測誤差が評価差異を拡大させる要因となり、営業利益率在庫評価差異調整の重要性が増している。
規制面では、国際財務報告基準(IFRS)と日本の会計基準の統合進展により、評価方法の透明性と一貫性が求められるようになっている。投資家向け情報開示の観点からも、調整項目を明確に記載し、利益率の真実性を保証することが期待される。
さらに、デジタル化による在庫管理システム(ERP・WMS)の導入で評価差異の発生頻度は減少傾向にあるものの、予期せぬ市場変動時には再び大きな差異が出るケースもある。したがって、企業は継続的に在庫評価方法を見直し、営業利益率在庫評価差異調整を適切に実施する体制を整えることが求められている。
続きを読むには確認が必要です