ストライク価格調整率とは、デリバティブ取引において、オプションの行使価格を市場環境や投資家のリスク許容度に応じて動的に変更するためのパラメータである。
概要
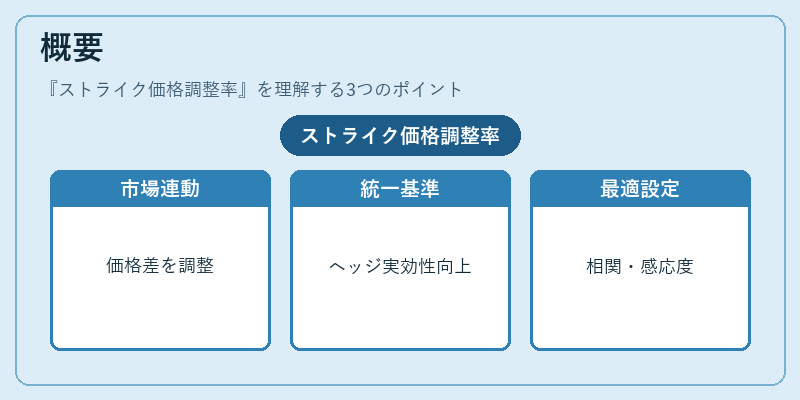
ストライク価格調整率は、従来の固定行使価格構造が持つ限界を補う手段として発展した。オプション市場では、ボラティリティ・スキューや金利変動、流動性状況などにより、同一銘柄でも異なるストライクでのインザマネー・アウトオブマネーの価格差が生じる。これらを反映させるために、価格調整率は「市場スプレッド」や「ボラティリティサーフェス」の変動と連動してストライク値を微調整する機能を持つ。
また、デリバティブ取引のリスク管理では、ヘッジ戦略の実効性を高めるために、ポートフォリオ全体で統一された価格調整基準が必要となる。ストライク価格調整率はその基準として機能し、複数オプション間での相関やガンマ・ベガ感応度を考慮した上で最適な行使価格設定を可能にする。
役割と機能
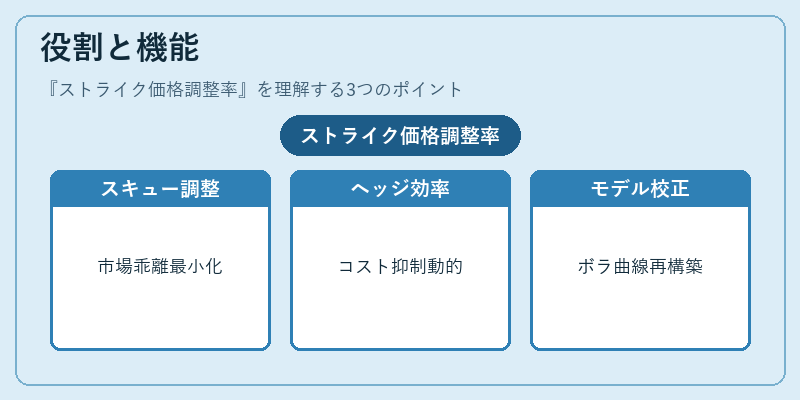
- ボラティリティスキューへの対応
- 市場が示すインザマネー・アウトオブマネーの価格差を、調整率で補正し、理論価格と実市場価格の乖離を最小化する。 - ヘッジ効率の向上
- ガンマ・ベガ感応度が高いポートフォリオに対して、ストライク値を動的に変更し、ヘッジコストを抑制する。 - 価格モデルの校正
- ブラック‑ショールズやハイマン-オルセンモデル等のパラメータ校正時に、調整率を用いてインプライドボラティリティ曲線を再構築し、一貫性のある評価を行う。 - バリア・スプレッド取引での活用
- バリアオプションやスプレッド戦略では、特定の価格レベルでのリスクが増大するため、調整率によりバリア設定を動的に変更し、損失限度を管理する。
特徴
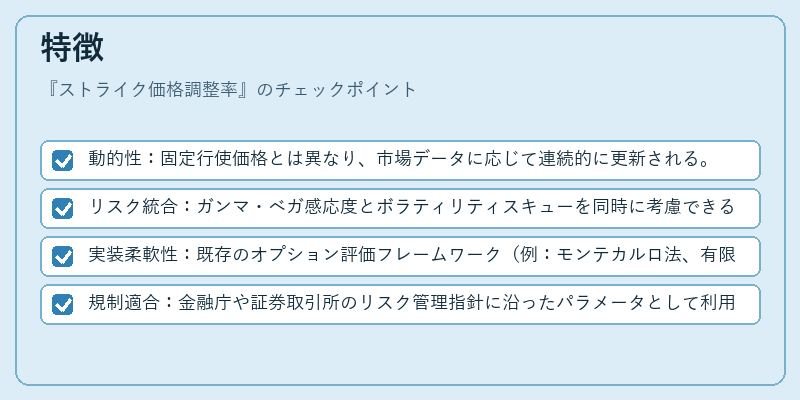
- 動的性:固定行使価格とは異なり、市場データに応じて連続的に更新される。
- リスク統合:ガンマ・ベガ感応度とボラティリティスキューを同時に考慮できるため、ヘッジ戦略全体のリスクプロファイルを一元管理できる。
- 実装柔軟性:既存のオプション評価フレームワーク(例:モンテカルロ法、有限差分法)に容易に組み込むことが可能であり、システムコストを抑制できる。
- 規制適合:金融庁や証券取引所のリスク管理指針に沿ったパラメータとして利用でき、監査時の説明責任を簡易化する。
現在の位置づけ
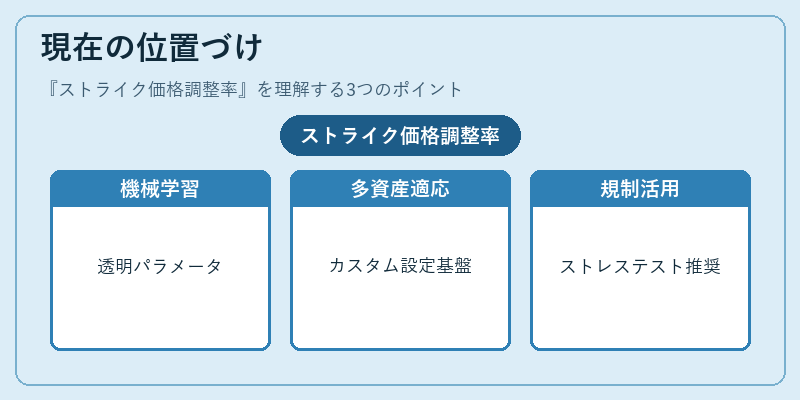
近年のデリバティブ市場では、機械学習ベースの価格推定やリアルタイムヘッジアルゴリズムが普及している。ストライク価格調整率は、そのような高度な計算環境においても、シンプルかつ透明性の高いパラメータとして重宝されている。
特に、マルチアセット・バスケットオプションやクロスボーダー金利スワップ取引では、各銘柄ごとに異なる市場条件を反映させる必要があるため、調整率はカスタム設定の基盤となっている。
規制面では、リスク管理指針(例:バーゼルIII)で要求されるストレステストやVaR計算においても、ストライク価格調整率を用いたシナリオ構築が推奨されている。これにより、金融機関は市場変動に対する耐性を定量的に評価できるようになっている。
総じて、ストライク価格調整率は、従来の固定行使価格モデルの限界を補完しつつ、現代の高速・高精度取引環境に適応した重要なパラメータとして位置づけられている。
続きを読むには確認が必要です